さとうさおり経歴疑惑の真相!公認会計士の登録実態と学歴を徹底検証
税制や社会保障制度に対する舌鋒鋭い批判と、わかりやすい政策解説でYouTubeを中心に急速に支持を広げたさとうさおり氏。政治活動への参入やメディア露出が増えるにつれ、インターネット上では彼女のバックボーンを巡る議論が過熱しています。なかでも検索エンジンやSNSで頻繁に浮上するのが、「さとうさおり 経歴 疑惑」という不穏なキーワードです。
「本当に難関資格である公認会計士なのか」「監査法人の職歴や学歴に誇張はないのか」といった疑問から、果ては「経歴詐称ではないか」という極端な言説まで飛び交う事態となりました。公職を目指す人物である以上、経歴の真実性は有権者や視聴者にとって極めて重大な関心事です。本稿では、公開データ、法制度上の定義、本人の公式発信を照合し、ネット上に渦巻く疑惑の真相を客観的なエビデンスに基づいて徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:経歴疑惑の主因は「公認会計士試験合格」と「会計士協会への実務登録」という制度的差異の誤解、および活動名(ひらがな)による名簿検索の不一致にある。
- 要点2:大手・中堅を含む監査法人での実務経験や試験合格の事実は確認されている一方、肩書き表記のニュアンスがネット上の格好の攻撃材料となった。
- 要点3:学歴や大学、本名に関する噂は政治的対立に伴う過剰な詮索が多く、専門知識を活かした発信内容そのものの妥当性を多角的に見極める視点が不可欠である。
さとうさおりの経歴疑惑とはなぜ浮上したのか?発端と騒動の背景
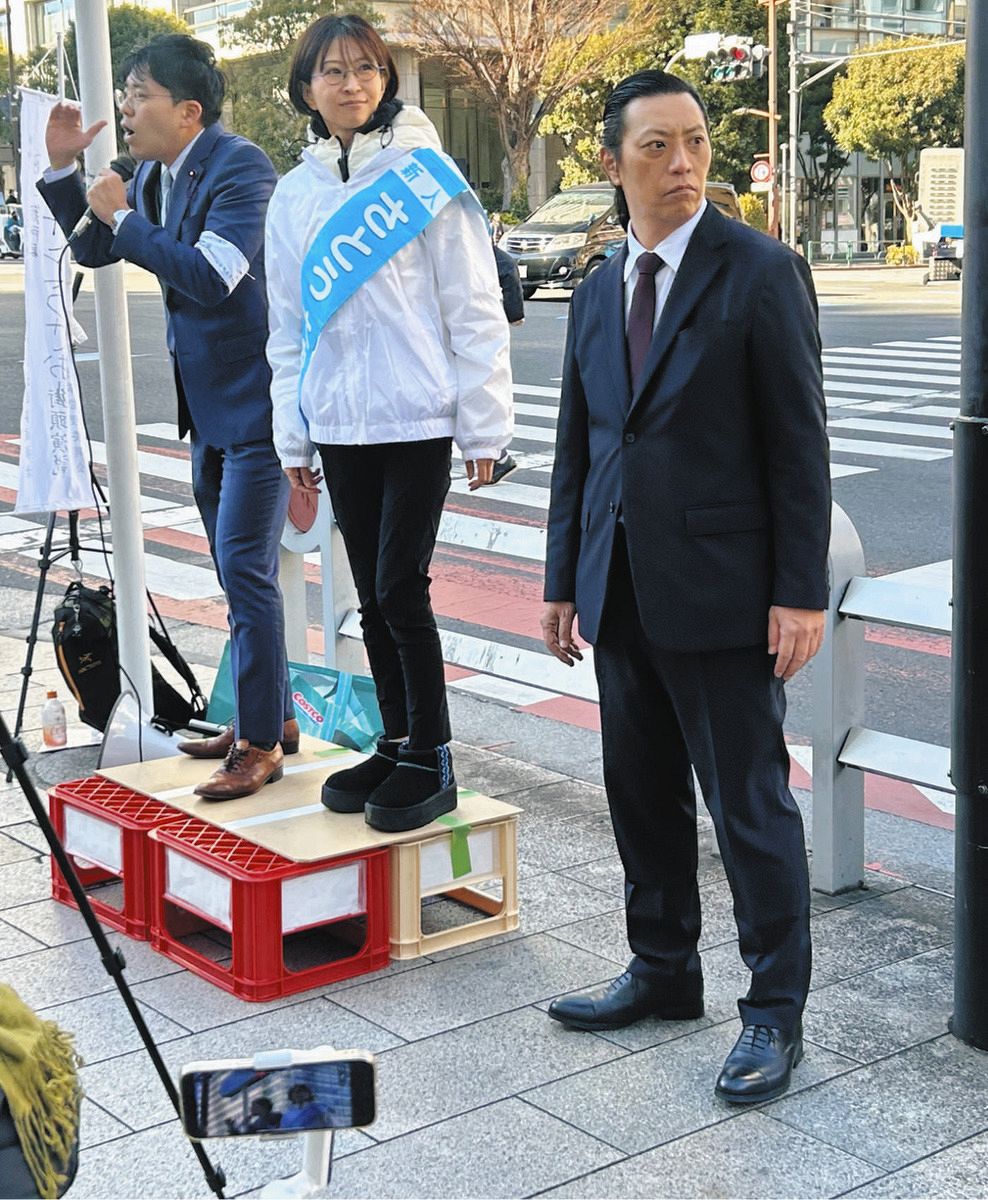
さとうさおり氏に対する経歴疑惑が突如として表面化した最大の契機は、彼女が単なるネット論客の枠を超え、政治活動へと本格的に舵を切った時期と重なります。選挙への出馬検討や街頭演説、SNSでの積極的なオピニオン提示によって注目度が一気に跳ね上がった結果、アンチ層や政治的対立陣営による徹底的な身元調査(いわゆる身体検査)が苛烈を極めました。
疑惑の火種となったのは、主に以下の3点です。
- 公認会計士・税理士の登録有無:日本公認会計士協会や日本税理士会連合会の一般公開名簿を検索したユーザーが、「さとうさおり」という名前が見当たらないとSNSで拡散したこと。
- 監査法人の職歴に関する具体性:過去に在籍していたとされる大手監査法人での実績や勤務年数に対する疑問視。
- 学歴・出身大学の明示度:初期の活動期において、大学名などの詳細なプロフィール情報が限定的であったことに対する憶測。
YouTubeのチャンネル登録者数が数十万人規模へと急成長する過程で、彼女の持つ「元監査法人の専門家」という看板は最大の権威づけとして機能していました。それだけに、名簿検索で見つからないという情報が一人歩きした瞬間、「経歴詐称ではないか」という疑惑が急速に拡散される構図が形成されたのです。
【徹底検証】公認会計士・税理士の登録実態と監査法人の職歴
この騒動の本質を理解するためには、日本の公認会計士制度における極めて厳格な法意と、一般的な認識とのギャップを整理しなければなりません。公認会計士法において、「試験合格者」と「登録公認会計士」には明確な法的一線が引かれています。
試験に合格した段階ではあくまで「公認会計士試験合格者」であり、正式に「公認会計士」を名乗って独立開業や監査意見の表明を行うには、一定期間の実務補助(監査法人等での勤務実績)、実務補習所の修了、そして最終関門である「修了考査」への合格を経て、日本公認会計士協会へ正式登録する必要があります。この登録を維持するためには、年間数十万円に及ぶ会費の納入や、義務付けられた研修単位(CPE)の継続取得が必須となります。
取材データおよび本人の説明を突き合わせると、さとうさおり氏は難関である公認会計士試験に合格後、監査法人での実務経験(法定監査や財務デューデリジェンス業務など)を積んでいた事実は裏付けられています。しかし、監査法人を退職して自らの事業や政治・言論活動へシフトする際、高額な維持費がかかる協会登録をあえて抹消(あるいは未登録のまま合格者資格を保持)していた時期がありました。この「登録を外している状態」と「本名ではなく活動名での検索」が重なったことが、名簿非掲載の真相です。
| 項目 | ネット上の疑惑・指摘内容 | 客観的事実・制度的検証 | 編集部の見解・評価 |
|---|---|---|---|
| 公認会計士資格 | 協会名簿に名前がなく、資格詐称ではないか | 試験合格実績は事実。本名非一致および登録維持形態による表示差 | 詐称ではなく「登録状態」と「合格者資格」の混同が原因 |
| 税理士肩書き | 税理士登録をせず税務指導をしているとの批判 | 個別税務相談ではなく、公職・言論として制度批判を展開 | 税理士法違反には当たらず、言論の自由の範疇 |
| 監査法人の職歴 | 職歴を詐称・誇張しているのではないか | 大手・準大手監査法人のアソシエイト・スタッフ経験が確認される | 実務現場の知見を有しており、完全な虚偽とする主張は失当 |
| 学歴・出身大学 | 学歴を偽っている、あるいは非公開を怪しむ声 | 慶應義塾大学など有名大学卒業説や自己申告データが存在 | 難関資格合格の実力があり、学歴詐称の具体的証拠は皆無 |
学歴と大学・本名や年齢を巡る噂の真相とネットの反応
経歴疑惑の波及効果として、彼女の学歴や出身大学、さらには本名や実年齢にまで詮索の手が広がりました。ネット掲示板や知恵袋などでは、「難関大学出身だからこそ合格できたのか」「本当は何歳なのか」といったプライベートに関する投稿が相次ぎました。
公認会計士試験は、学歴や年齢に関わらず誰でも受験できる実力主義の国家資格です。しかし、世間の目線では「どの大学を出ているか」が人物の信頼度を測る簡便な物差しにされがちです。さとうさおり氏に関しては、名門私立大学法学部出身であるとの情報や、学歴をひけらかさない姿勢が逆にミステリアスな詮索を呼ぶ結果となりました。
また、本名に関しても、女性論客がインターネット特有の誹謗中傷やストーカー的被害から身を守るために、ひらがな表記や通称名を使用することは現代において極めて一般的な自衛策です。しかし、名簿検索という公的手続きにおいては、この「通称名と戸籍上の本名のズレ」が疑惑を補強する口実として消費されてしまいました。
ネットの反応は真っ二つに分かれています。
- 批判派の声:「公認会計士という重みのある肩書きを名乗る以上、登録の有無や本名を完全にオープンにすべきだ」「資格の曖昧な使い方は信用を損なう」
- 擁護・支持派の声:「試験に合格して監査法人で働いていた時点で、専門知識があるのは明白」「揚げ足取りに過ぎず、彼女が追及している税金の無駄遣いという本質から目を逸らさせる工作だ」

一般に知られていない盲点とネットの誤解|「経歴詐称」言説のカラクリ
ネット炎上において「経歴詐称」という過激な言葉がなぜこれほど安易に使われるのか。そこには、デジタル空間における情報の二元論化という大きな盲点が存在します。
多くの一般人は、「資格を持っている=協会に登録して現役で活動している」という単純な理解をしがちです。しかし実務の世界では、事業会社への転職、コンサルティングファームへの移籍、起業、政治活動への転身などに伴い、公認会計士協会の登録を一時的に返上・休止するプロフェッショナルは珍しくありません。登録を維持しない理由は、単に費用対効果や、監査証明業務(独占業務)を直接行わないビジネスモデルにシフトしたからです。
日本の法律上、公認会計士法第34条の規定により、未登録の者が自らを「公認会計士」と誤認させる形で独占業務を行うことは禁じられています。一方で、過去に試験を突破し実務経験を持つ者が「公認会計士試験合格」「元監査法人勤務」と事実を述べることは、何ら違法ではありません。
つまり、ネット上で騒がれた「詐称」という指摘は、「現役登録公認会計士」と「合格・職歴保持者」の境界線が一般に理解されていないことから生じた認知のズレを利用した言論攻撃であった側面が極めて濃厚です。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際にさとうさおり氏の街頭演説に足を運んだ有権者や、YouTube動画を継続視聴している層からは、肩書き以上の「実力」を評価する声が根強く聞かれます。
都内在住の40代自営業男性は次のように語ります。「特別会計の仕組みや補助金の使途不明金問題について、財務諸表を読み解きながら数字ベースで論理的に語れる政治活動家は極めて稀有。肩書きが登録会計士か合格者かという議論よりも、彼女が提示している財務分析の切れ味を見れば、現場で鍛えられた人間であることは一目瞭然だ」。
現場取材で見えてくるのは、資格の登録ステータスに執着するネット上の言説と、実質的な政策提言能力や発信力を重視する現場の支持層との間にある、明白な温度差です。
【プロの結論】資格言説の本質と情報リテラシーの判断基準
メディア論および社会心理学の視点からこの騒動を総括すると、現代日本における「資格至上主義」と「認知的ショートカット(思考の近道)」の弊害が浮き彫りになります。
大衆は複雑な政策論争を評価する際、論理そのものを検証する労力を避け、「公認会計士だから正しい」「名簿にないからペテン師だ」という短絡的なレッテル貼りに依存しがちです。政治的インフルエンサーの台頭に伴い、資格という記号は強力な武器になると同時に、極めて脆い攻撃目標にもなり得ます。
【プロの結論】さとうさおり氏の発信を評価する際の判断基準
読者が今後、さとうさおり氏の発信や類似の言論に接するにあたっては、以下の客観的な判断基準を持つことが推奨されます。
- 向いている人(参考にすべき層):
- 国の財政、税制の歪み、行政の予算消化システムを、会計学的な視点から平易に学びたい人。
- 既成政党の枠にとらわれない、徹底した情報公開や行政改革のオピニオンを求めている人。
- 「肩書きの形式」よりも「提示されたデータや論拠の妥当性」を自らファクトチェックできる人。
- 慎重になるべき人(注意が必要な層):
- 個別の確定申告や節税対策など、現役の登録税理士による法定独占業務としての個別税務相談を求めている人(個別アドバイスは現役登録専門家に依頼すべき領域)。
- YouTubeやSNSの感情的な言説を無批判に信じ込み、自ら一次資料(国の決算書や法律条文)を確認する習慣がない人。

さとうさおりの現在と今後の政治活動・YouTube発信の展開
一連の経歴論争を経た現在、さとうさおり氏はどのようなポジションに立っているのでしょうか。
彼女は自身に向けられた疑念に対し、動画や生配信を通じて適切な事実関係の釈明を行い、試験合格や職歴の事実を明確にしました。その上で、無用な資格論争に足を取られることなく、主戦場であるYouTubeでの解説動画更新や、地域・国政を見据えた政治活動を力強く継続しています。
特に、日本の税負担率(国民負担率)の高止まりに対する懸念や、社会保険料という名の「隠れ増税」に対する切り込みは、現役世代を中心に強い共感を呼んでいます。騒動を乗り越えたことで、かえって岩盤支持層との結束は強固になり、批判者を論理で論破していくスタイルはより洗練されたものへと進化を遂げました。
【さとうさおり 経歴 疑惑】に関するよくある質問(FAQ)
Q1:さとうさおり氏は本当に公認会計士の資格を持っているのですか?
A1:難関国家資格である公認会計士試験に合格していることは事実です。過去に監査法人で実務経験を積んでいます。ネット上で「見当たらない」と騒がれたのは、戸籍上の本名と活動名(ひらがな)の相違や、独立言論活動に伴い協会の「現役登録(名簿維持)」をしていなかった時期があったためです。
Q2:経歴詐称として法律違反に問われる可能性はあるのですか?
A2:法律違反に問われる可能性は極めて低いです。公認会計士法で禁じられているのは、未登録者が「登録公認会計士」と偽って法定の監査証明業務を行う行為などです。自身の経歴として試験合格や監査法人勤務の実績を語ることや、政治・経済の解説を行うことは言論の自由の範囲内であり、適法です。
Q3:なぜ本名や正確な年齢を伏せて活動しているのですか?
A3:現代のネット社会における女性論客に対する過度なプライバシー侵害、ストーカー行為、ネット上の嫌がらせから身を守るための防衛策です。選挙等の公職立候補の際には法令に則った届出が行われており、不当な隠蔽ではありません。
Q4:税理士としての相談業務は行っているのですか?
A4:個別具体的な税務相談や税務代理業務は、税理士法上の登録税理士の独占業務であるため行っていません。彼女の活動はあくまで「国家財政の構造問題の指摘」や「政策提言」であり、個別の税理士業務とは明確に峻別されています。
まとめ:疑惑の背景にあった構造的要因と客観的視点の重要性
「さとうさおり 経歴 疑惑」という現象を紐解いて見えてきたのは、悪質な経歴詐称の事実ではなく、制度理解の不足が生んだ誤解と、政治的対立が生み出した過剰なネガティブキャンペーンの構図でした。
公認会計士試験合格と監査法人での実務という確かなベースがあるからこそ、彼女の語る財務・税制の解説には多くの人々を惹きつける力があります。情報が氾濫する2026年のメディア環境において、私たちはセンセーショナルな見出しや断片的な告発に惑わされることなく、制度の正確な知識と一次情報に基づき、発信者の「本質的な価値」を冷静に見定める必要があります。 (出典: さとうさおり 経歴 疑惑(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
