103万の壁はどうなった?大学生バイトと親の扶養控除の最新真相
国会やメディアを大きく揺るがし続けた「年収103万円の壁」の見直し論議。物価高にあえぐ現役世代から熱烈な支持を集める一方で、アルバイトに励む現役大学生やその保護者の間では「結局、自分たちの基準はどう変わったのか」「いくらまで稼いでいいのか」という切実な戸惑いが広がっています。
大学生のアルバイト収入を巡る問題は、単に学生本人の所得税にとどまりません。親の税負担を劇的に左右する「特定扶養控除」の行方や、社会保険の扶養基準である「130万円の壁」との複雑な兼ね合いが絡み合っています。政治の駆け引きの末に下された最新の決定内容と、知っておかないと世帯全体で大損を被る落とし穴について、制度の骨子から現場のリアルな影響までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民民主党が主張した「178万円への一律引き上げ」論争を経て、基礎控除や給与所得控除の改定が進む一方、大学生にとっての核心は「親の特定扶養控除が外れる基準」の連動改定にある。
- 要点2:学生本人の税金は「勤労学生控除」で一定額まで非課税にできるものの、親の扶養枠を外れると世帯の手取りが数十万円単位で急減する「手取り逆転現象」のリスクは依然として残る。
- 要点3:昼間学生は「106万円の壁(社会保険義務化)」から除外されるが、「130万円の壁(健康保険の扶養外れ)」は厳格に適用されるため、年間シフトの緻密な管理が不可欠。
【2026年最新動向】103万の壁引き上げ論議はどう決着したのか?
2024年秋の衆院選を契機に、国民民主党が「手取りを増やす」政策として掲げた年収103万円から178万円への引き上げ要求は、税制調査会や与野党協議の主戦場となりました。長らく据え置かれてきた基礎控除(48万円)と給与所得控除(最低55万円)の合算値である103万円という上限は、近年の最低賃金上昇や物価高に対して完全に時代遅れとなっていたためです。
議論の焦点となったのは、国・地方合わせて約7兆円から8兆円とも試算された税収減の財源確保でした。財務省や全国知事会からの強い慎重論が渦巻く中、税制改正の議論は「一律178万円への無条件引き上げ」という単純な着地点ではなく、低・中所得層に配慮した控除の段階的拡充や、働く意欲を阻害しないための税制上の手当てという現実的な調整が行われました。
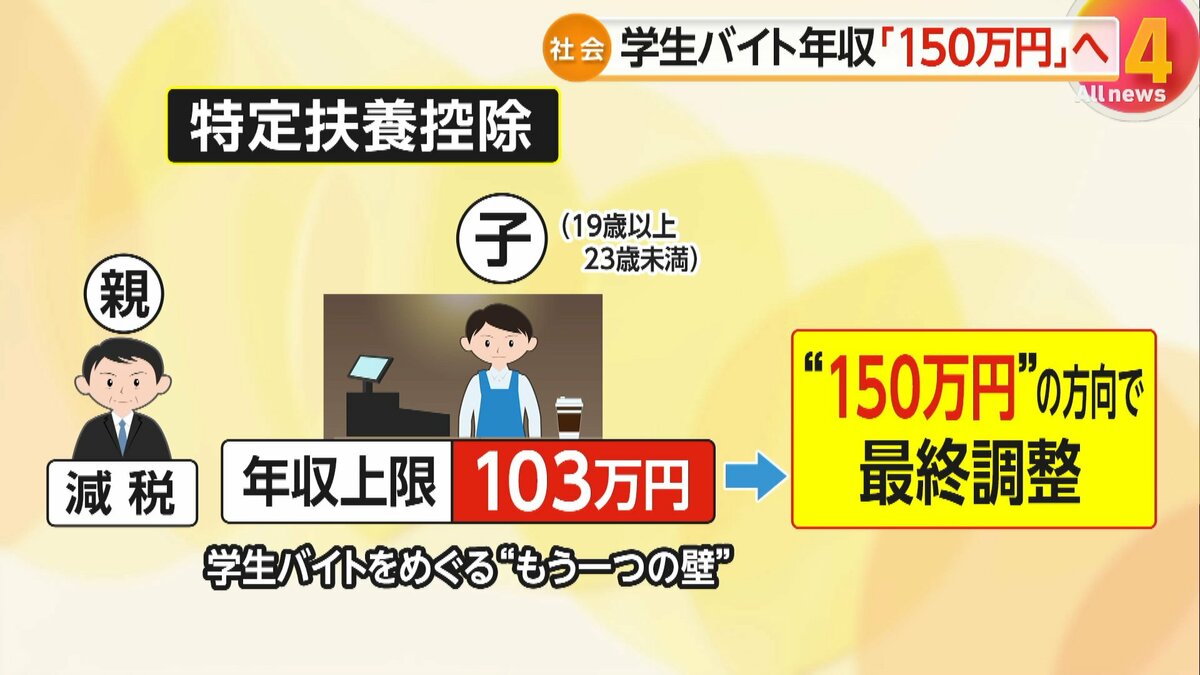
ここで多くの大学生や保護者が最も懸念していたのが、「学生自身の非課税枠が上がっても、親の扶養から外れる基準が103万円のまま据え置かれるのではないか」という点でした。仮に本人の非課税枠だけが拡大されても、親の扶養控除要件が切り離されてしまえば、学生は安心してシフトを増やせません。報道各社の取材や政府関係者の説明によると、大学生年代(19歳〜22歳)を抱える世帯への配慮として、特定扶養控除が適用される所得制限についても基礎控除の改定に連動させる見直しが制度設計の主軸に据えられました。これにより、長年学生を縛り続けてきた「103万円」という画一的な呪縛は、ようやく実質的な緩和の方向へと舵が切られることになりました。

103万を超えたらどうなる?大学生バイトと親の税金シミュレーション
「壁が引き上げ傾向にあるなら、もういくら稼いでも大丈夫なのか」と油断するのは極めて危険です。税制の枠組みが動いても、所得税、住民税、そして親の所得に応じた税負担のメカニズムそのものが消滅したわけではありません。
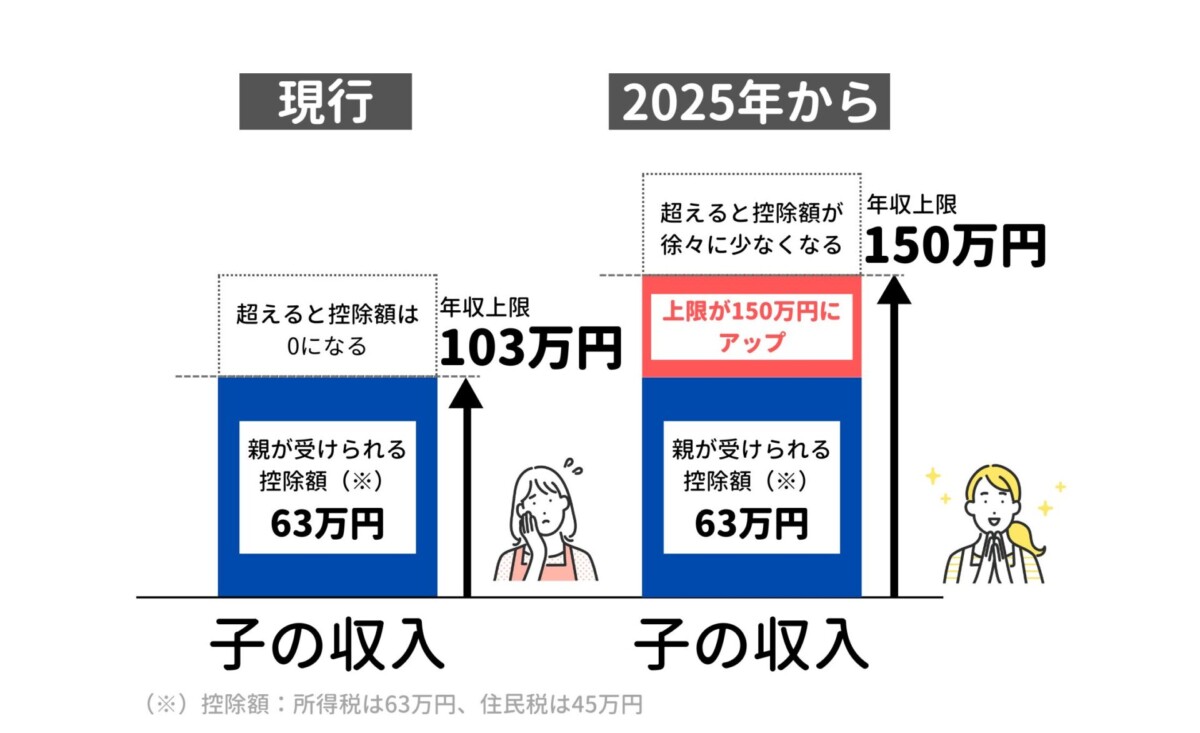
大学生バイトの収入が従来の103万円を超えた場合、発生する影響は「学生本人の問題」と「親の税金の問題」という2つの階層に分かれます。真に恐ろしいのは、本人に課される数千円程度の所得税ではなく、親が受けている「特定扶養控除(所得税63万円・住民税45万円)」の喪失です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 特定扶養控除(19〜22歳) | 所得税控除額:63万円 住民税控除額:45万円 | 通常の扶養控除(38万円)より優遇された特別枠 | 大学等の教育費負担を軽減する生命線。外れた際の増税インパクトは極大。 |
| 親の税負担増の目安 | 世帯年収600万〜800万円の場合: 年間約8万〜17万円の増税 | 親の課税所得税率(10%〜20%)に依存 | 子が104万円稼いだだけで、世帯全体の手取りが約10万円以上消滅する「崖」が発生。 |
| 学生本人の住民税 | 年収約100万円を超えると課税開始(自治体により異なる) | 均等割(約5,000円)+所得割(10%) | 103万円に届く手前で自治体から住民税の納付書が届き、驚く学生が後を絶たない盲点。 |
| 社会保険の扶養基準 | 年収130万円以上(または月収約10.8万円以上) | 健康保険法に基づく厳格な全国一律基準 | 税制上の控除引き上げとは完全に別枠。130万を超えると国民健康保険料等の自己負担が発生。 |
例えば、親の給与年収が700万円(所得税率10%、住民税率10%)の家庭を考えてみます。大学生の子どもが扶養枠の上限をわずか数千円オーバーした場合、親の課税所得に対する所得税の控除額63万円と住民税の控除額45万円が消失します。その結果、所得税で6万3,000円、住民税で4万5,000円、合計約10万8,000円もの増税が親の給与天引きとして直撃します。子どもが「1万円多く稼いだ」代償として、親の口座から約11万円が吹き飛ぶという、痛烈な手取りの逆転現象が起きるのです。
【徹底比較】103万・106万・130万の壁は何が違う?大学生特有の社会保険ルール
巷で頻繁に混同されるのが、「税金の壁」と「社会保険の壁」の違いです。特に大学生がアルバイトをする上で、主婦・主夫パートとは決定的に異なる特例が存在します。
パート労働者の間で大きな問題となっている「106万円の壁(週所定労働時間20時間以上、従業員規模などの要件)」について、大学生は基本的に「学生除外」の規定により対象外となります。大学の昼間部に通う正規の学生であれば、月額8万8,000円を超えて勤務しても、勤務先の社会保険に強制加入させられることは原則ありません(※夜間学部生や休学者、通信教育生などを除く)。
しかし、決して逃れられないのが「130万円の壁」です。これは、親が加入している健康保険組合や協会けんぽの「被扶養者」でいられるかどうかの絶対的な境界線です。年間の見込み収入が130万円(月額換算で約10万8,334円)以上になると、昼間学生であっても親の健康保険の扶養から完全に除外されます。
扶養から外れた学生は、自ら自治体の「国民健康保険」に加入して保険料を支払わなければなりません(※20歳以上であれば国民年金の学生納付特例は利用可能ですが、健康保険料の支払いは免除されません)。年間の保険料負担は自治体によって異なるものの、おおむね年数万〜十数万円に上り、学生自身の可処分所得を激しく圧迫します。「学生だから社会保険は関係ない」という思い込みは極めて危険です。
【実態検証】「シフトを削るしかない」大学生と親が直面する現場のリアル
都内の有名私立大学に通う3年生の男子学生(21)は、取材に対してやるせない表情で胸の内を吐露しました。「時給が1,300円に上がったのは嬉しいですが、週に3日、1回5時間入るだけで月8万円近くになり、繁忙期に少しロングシフトを入れるとあっという間に年間100万円を超えそうになる。昨年の11月、親から『絶対に103万円を超えさせるな、控除が消えて学費の補填ができなくなる』と激怒され、年末の稼ぎ時にシフトを全部削らざるを得ませんでした」。
居酒屋やコンビニエンスストアなどの店長側からも悲鳴が上がっています。都内飲食店チェーンのエリアマネージャーは、「10月から12月にかけて、優秀な学生アルバイトが一斉に『扶養が危ないので休ませてください』とシフトから抜けてしまう。最低賃金が改定されるたびに、現場のシフト崩壊は深刻化している」と証言します。
SNSや知恵袋といったコミュニティ上でも、「親からバイト代の明細を毎月提出させられている」「掛け持ちバイトの給与合算を把握しておらず、確定申告で親にバレて勘当寸前の大喧嘩になった」といったトラブル報告が絶えません。物価高と最低賃金の引き上げが進行する一方で、控除のボーダーラインが現場の労働実態と乖離している歪みが、親子の関係性やアルバイト現場のオペレーションに深刻な影を落としています。
一般に知られていない盲点|「勤労学生控除を使えば大丈夫」という危険な誤解
ネット上の誤った情報で最も多くの学生が罠に陥るのが、「勤労学生控除を使えば130万円まで税金がかからないから問題ない」という短絡的な思い込みです。
確かに、勤労学生控除(所得税27万円、住民税26万円の控除)を適用すれば、学生本人の所得税非課税枠は130万円まで広がります。そのため、学生本人は「自分には税金がかかっていないからセーフだ」と錯覚してしまいます。
しかし、これは完全な罠です。親が特定扶養控除を受けるための条件は「子どもの合計所得金額が48万円以下(給与収入のみなら103万円以下)」であり、子ども自身が勤労学生控除を使おうが何を使おうが、親の扶養要件の判定には一切影響しません。
つまり、子どもが勤労学生控除を使って年収125万円を稼いだ場合:
- 学生本人の所得税は非課税になる。
- しかし、親の特定扶養控除(63万円)は完全に吹き飛ぶ。
- 親の所得税・住民税が跳ね上がり、世帯全体の手取りが10万円以上激減する。
【プロの結論】親子で揉めないための判断基準と自立を支える境界線
大学生のアルバイト収入を巡るトラブルの根底には、日本社会特有の「親子の経済的境界線(バウンダリー)の曖昧さ」が存在します。大学生は法的には成人(18歳以上)でありながら、学費や生活費の多くを親に依存しているモラトリアム期にあります。この二重構造が、税制という極めて無機質な数字を前にしたときに、感情的な衝突へと発展するのです。
家族社会学の観点から見ても、子どもの労働意欲を親の税制都合で過剰に縛り付けることは、若者の社会的自立や職業意識の育成にマイナスの影響を与えかねません。しかし同時に、年間10数万円の増税は、家計を預かる保護者にとって決して容認できる金額ではないのも事実です。
年収枠を選択するための明確な判断基準
トラブルを回避し、世帯全体で最適な選択をするための基準は、以下の2つに集約されます。
① 【扶養内キープ型】年収上限(改定された税制基準・社会保険130万円未満)に徹底して収めるべき人
- 大学の学費や家賃を親が全額負担しており、家庭の経済基盤に依存している学生。
- 親の課税所得が高く(年収700万〜1,000万円超など)、特定扶養控除が消滅した際のリスクが大きい世帯。
- 学業やサークル活動、就職活動に主軸を置き、アルバイトは小遣い稼ぎ程度と割り切れる人。
② 【完全自立突破型】130万円の壁を大きく超えて「160万〜180万円以上」稼ぐべき人
- 学費や生活費の大部分を自分自身の力で賄っており、将来的な経済的自立を急いでいる学生。
- 親がすでに定年退職している、または自営業等で特定扶養控除の恩恵が比較的薄い世帯。
- 長期インターンや専門スキルを活かした有償業務で、時給・月収が高く、壁を気にして働くこと自体がキャリアの損失になる人。
【103万の壁はどうなった?大学生】に関するよくある質問(FAQ)
Q1:2026年現在、大学生は結局いくらまでなら親に怒られずに稼げますか?
A1:最新の税制改正により基礎的な枠の引き上げ措置が進められていますが、最重要のボーダーラインは「健康保険の扶養から外れる130万円未満」です。また、親の特定扶養控除の要件が引き上げ改定された場合でも、その新基準を1円でも超えると親の増税が発生します。まずは親が加入している健康保険組合のルールと、最新の税制に基づく扶養親族の所得要件を親子で確認し、その範囲内に月収をコントロールするのが最も安全です。
Q2:アルバイトの交通費は「壁」の計算に含まれますか?
A2:税金と社会保険で扱いが異なります。「税金(所得税・住民税)」の計算では、非課税限度額内(月15万円まで)の実費交通費は収入に含まれません。しかし、「社会保険(130万円の壁)」の判定においては、交通費手当も含めた「総支給額」が収入とみなされるケースがほとんどです。交通費を含めて年130万円を超えると社会保険の扶養を外れるリスクがあるため、遠方のバイト先に通っている学生は特に注意してください。
Q3:バイト先を2か所以上掛け持ちしている場合、どうやって管理すべきですか?
A3:掛け持ち先の給与は「完全合算」で判定されます。バイト先Aで80万円、バイト先Bで40万円稼いだ場合、合計年収は120万円となり、103万円の枠を突破します。それぞれの勤務先は合算額を把握していないため、源泉徴収票が発行される年末に親の会社側の年末調整で発覚します。毎月すべてのバイト先の手取りではなく「総支給額」を合算し、年間スケジュールをエクセルや家計簿アプリ等で自己管理することが不可欠です。
まとめ:手取りを守り賢く働くための最終判断ガイド
「年収103万円の壁」をめぐる議論は、長年放置されてきた日本の税制の歪みに風穴を開けました。しかし、制度の改変期である今だからこそ、メディアの「手取りが増える」という見出しだけを鵜呑みにせず、制度の裏側にある細かな適用要件を見極める冷静さが求められます。
学生本人の所得税非課税枠、親の税負担を軽減する特定扶養控除、そして医療費負担を左右する社会保険の130万円基準。これら3つの異なるルールが複雑に重なり合っているのが、学生アルバイトの置かれた真の姿です。
「知らなかった」では済まされない増税ショックから家族の手取りを守るために、まずは昨年の給与明細を確認し、年間の労働時間をシミュレーションすることから始めてみてください。正しい知識を武器に、学業と労働の健全なバランスを保ちながら賢く稼ぐことこそが、大人への第一歩となります。 (出典: 103 まん のか べ どうなった 大学生(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
