学生の103万の壁を超えると親の税金激増?噂の真相と損しない新基準
大学生活や専門学校での生活が本格化し、学費や日々の生活費、交友関係の出費を補うためにアルバイトへ精を出す学生は少なくありません。しかし、年末が近づくにつれて必ず耳にするのが「バイト代が103万円を超えると親の税金が跳ね上がる」という不穏な警告です。店長から「12月のシフトを減らして調整してほしい」と頼まれたり、親から「絶対に103万円を超えるな」と強く念を押された経験を持つ方も多いはずです。
ネット上では「学生が1円でも超えたら世帯全体で十数万円の赤字になる」という恐怖混じりの噂が飛び交う一方、政治主導による「178万円への引き上げ論争」も過熱し、現場の学生や保護者の間には混乱が広がっています。本稿では、複雑怪奇な税制と社会保険の仕組みを徹底解剖し、学生本人の手取りだけでなく世帯全体の家計を守りながら賢く稼ぐための明確な境界線を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:103万円超過で本人の税金は数千円程度だが、19〜22歳の学生は「特定扶養親族」から外れ、親の税金が年間約10万〜17万円激増する。
- 要点2:「勤労学生控除」は学生本人の所得税を130万円まで免除する制度に過ぎず、親の扶養控除を復活させる効果はないため併用ミスに厳重な警戒が必要。
- 要点3:昼間学生は106万円の社会保険適用を除外されるが、130万円を超えると親の健康保険から脱落し年間25万円前後の保険料負担が生じる。
【真相解明】103万を超えると「親の税金が激増」は本当か?特定扶養親族の罠
結論から言えば、「学生が103万円の壁を超えると親の税金が激増する」という噂は、都市伝説ではなく冷酷な法意に基づいた紛れもない事実です。ここで多くの学生が陥る最大の誤解は、「自分が稼ぎすぎたペナルティを、なぜか親が払わされる」という税制の構造を把握していない点にあります。
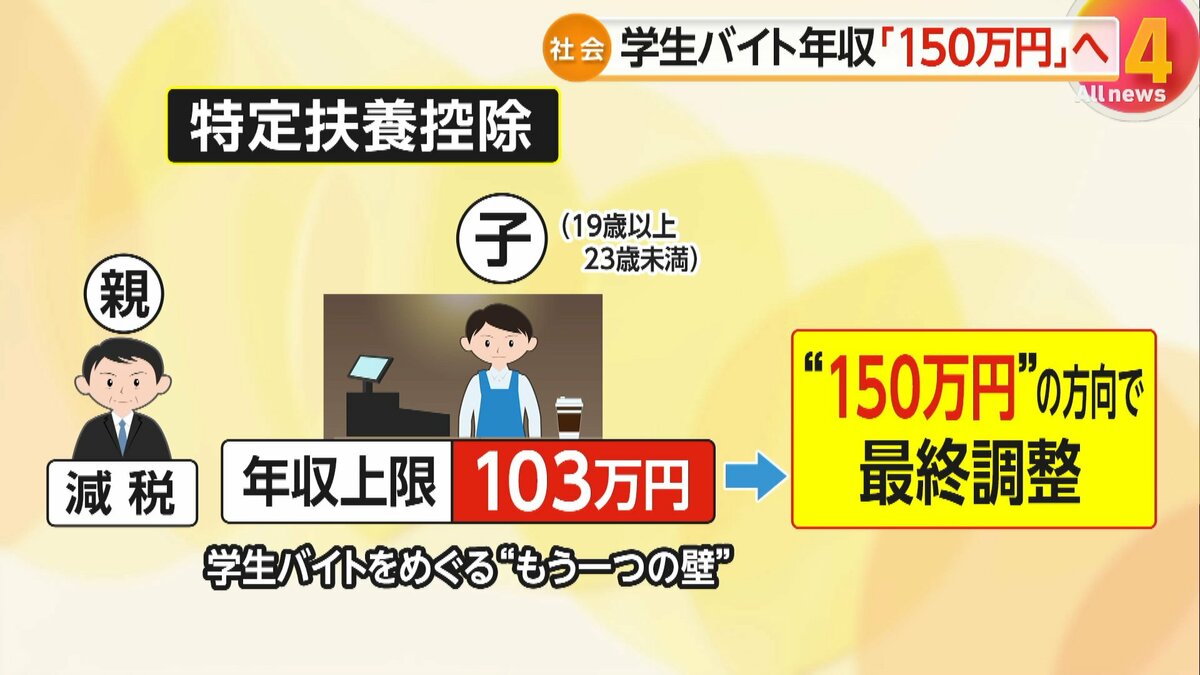
日本の税法において、年間の合計所得金額が48万円以下(給与収入のみの場合は給与所得控除55万円を差し引いた103万円以下)である子どもを扶養している親には、「扶養控除」という強力な税負担軽減措置が適用されます。特に大学生世代にあたる19歳以上23歳未満(その年の12月31日時点)の子どもは、学費や生活費の負担が最も重い時期と見なされ、一般の扶養控除(38万円)よりも手厚い特定扶養親族として扱われます。この特定扶養親族に適用される控除額は、所得税で63万円、住民税で45万円に達します。
もしアルバイト収入が103万1円になり、基礎控除枠からわずか1円でもはみ出した瞬間、親はこの「計108万円分の控除」を完全に喪失します。親の課税所得がその分だけ跳ね上がるため、親が支払うべき所得税と翌年度の住民税が直撃するのです。
では、実際に親の税金いくら増えるのか。親の年収別に試算したリアルな増税額は以下の通りです。
- 親の年収500万円(所得税率10%・住民税率10%):所得税6.3万円+住民税4.5万円=約10万8,000円の増税
- 親の年収700万円(所得税率20%・住民税率10%):所得税12.6万円+住民税4.5万円=約17万1,000円の増税
- 親の年収900万円(所得税率23%・住民税率10%):所得税14.49万円+住民税4.5万円=約18万9,900円の増税
学生本人が103万円から104万円へと「1万円余計に稼いだ」結果、親の口座から10万〜18万円以上が吹き飛ぶ計算になります。この不条理とも言える急崖的な手取り逆転現象こそが、「103万の壁」が家庭内で熾烈なトラブルを引き起こす最大の要因です。
【徹底比較】手取りはどう変わる?学生バイト税金計算シミュレーション
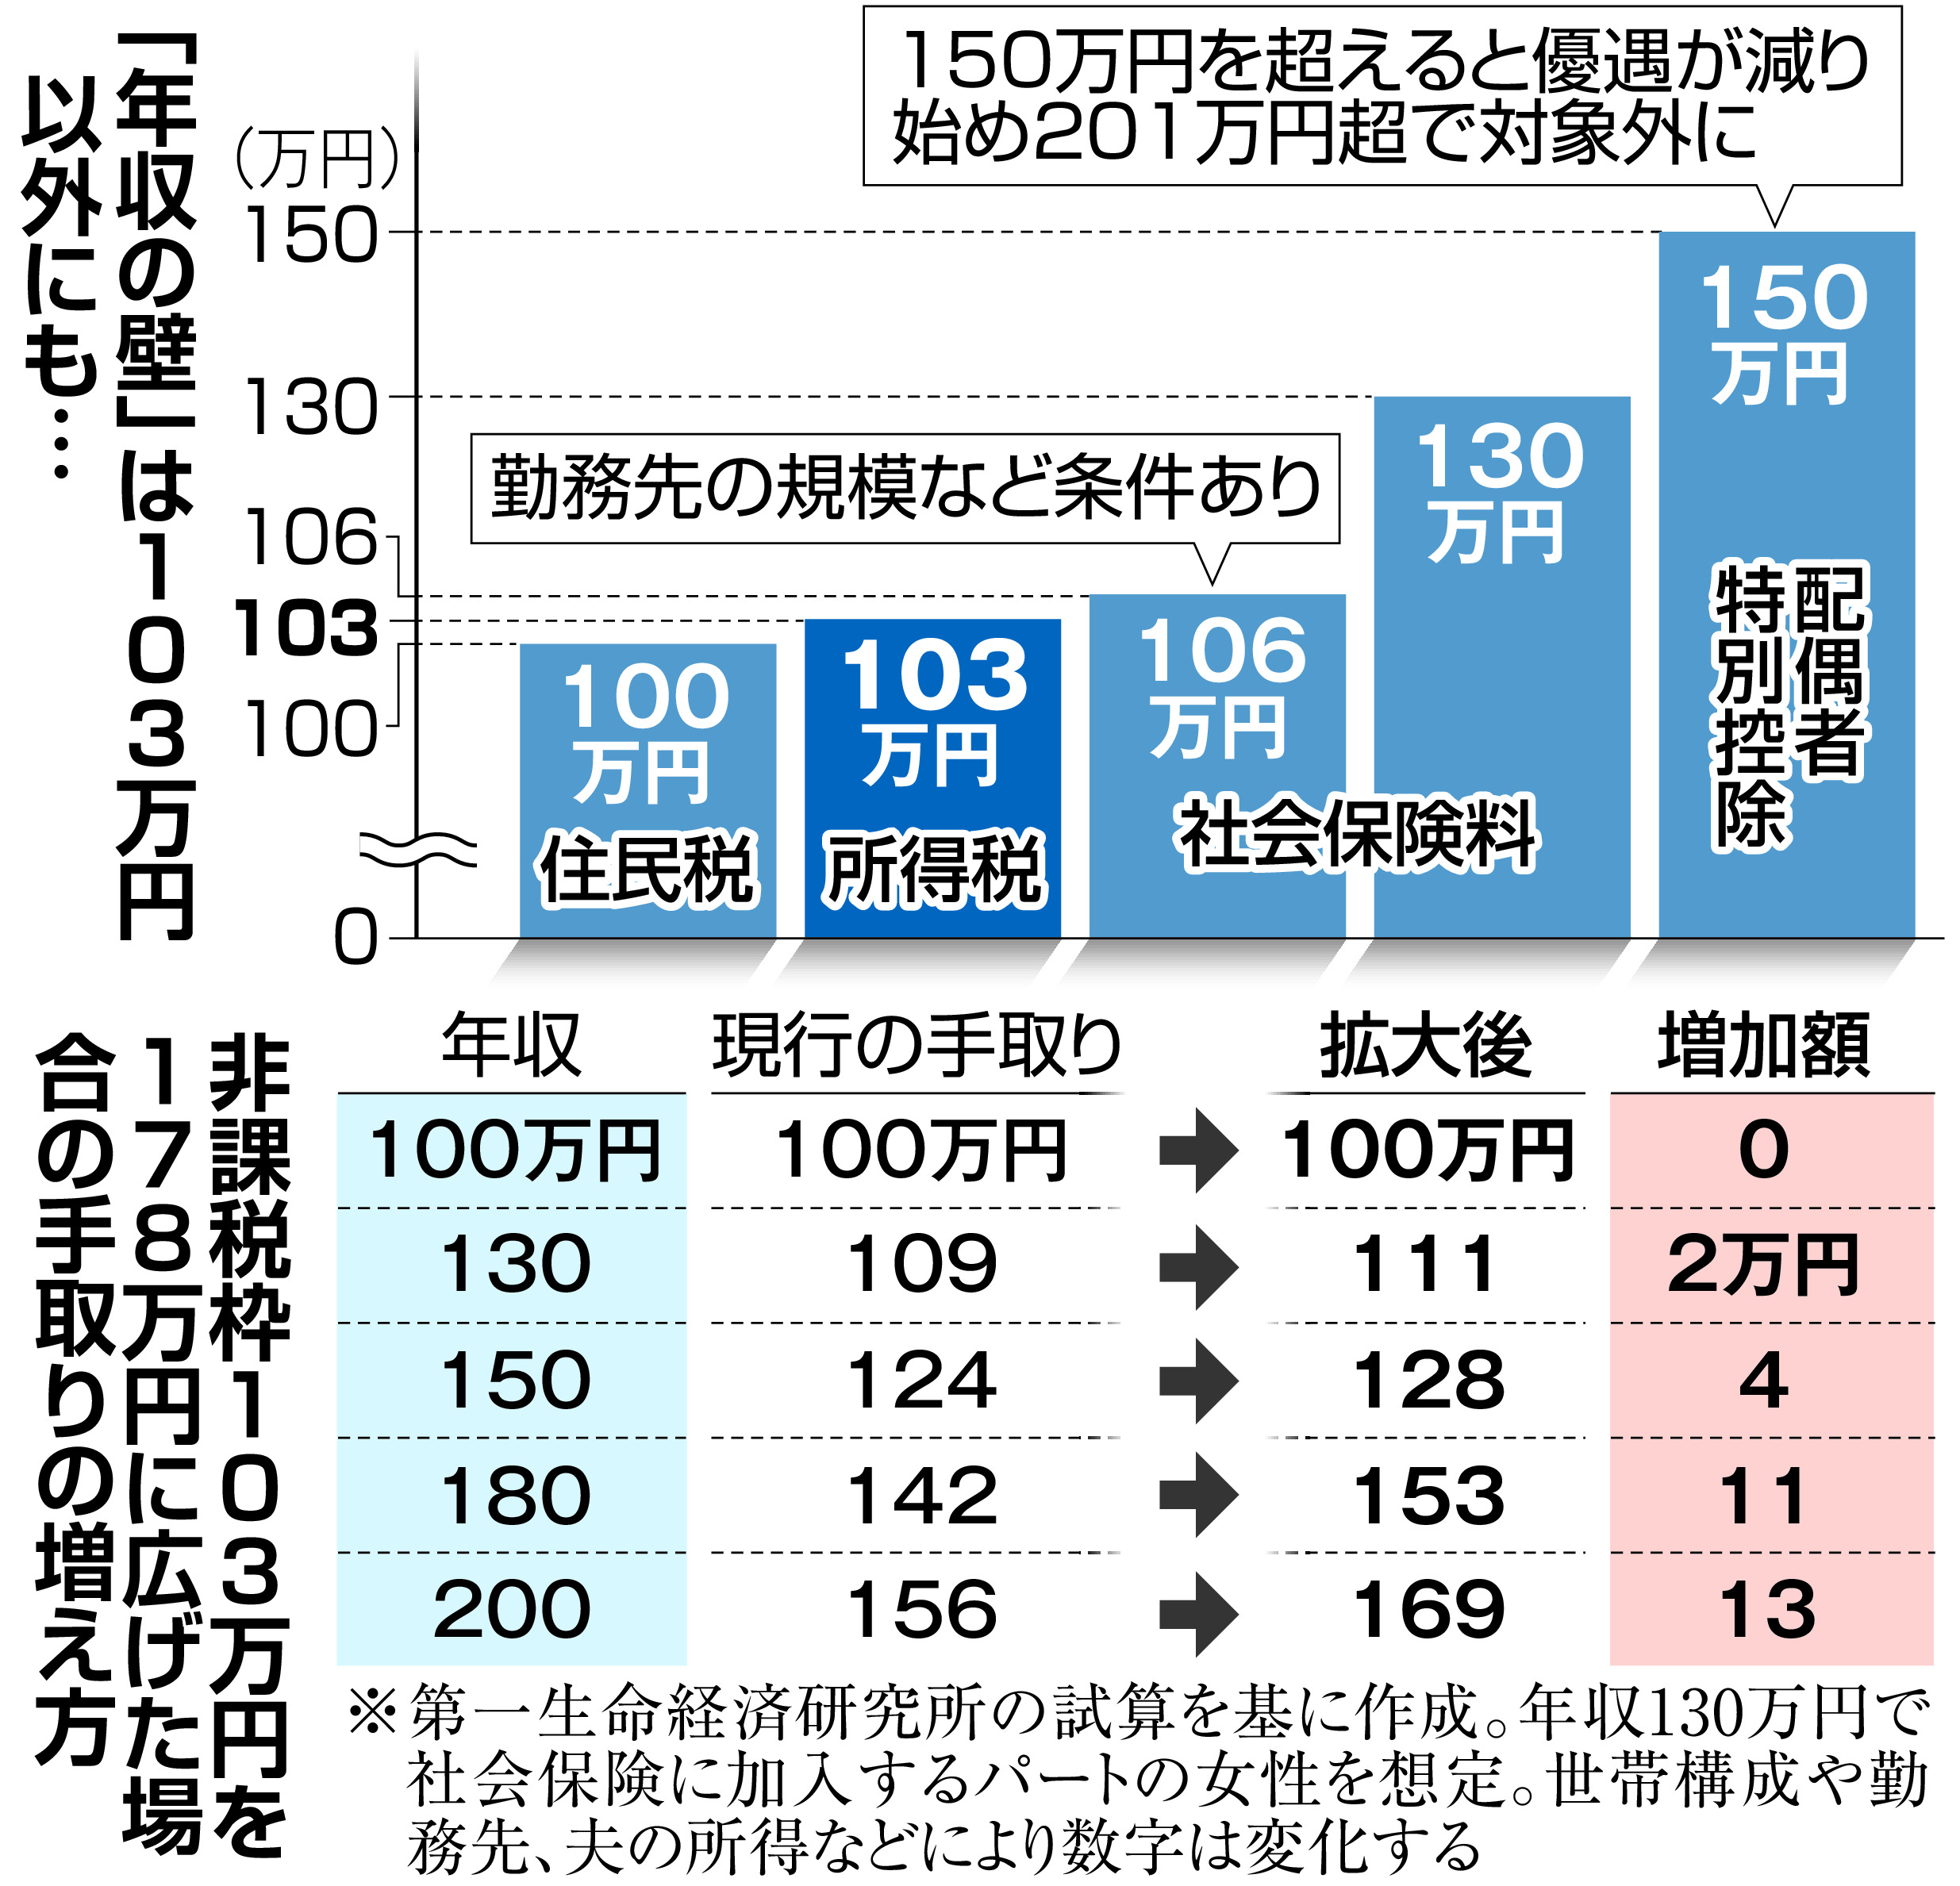
学生のアルバイト収入を考える際、見るべき基準線は「103万円」だけではありません。住んでいる自治体によって異なる住民税非課税限度額(いわゆる100万円の壁)、社会保険の扶養が外れる130万の壁扶養外れなど、複数の境界線が複雑に絡み合っています。
ここでは、大学生(19歳〜22歳)が単身でアルバイトを行い、親(年収600万円・所得税率20%)の扶養に入っている標準的なケースを想定し、学生バイト税金計算シミュレーションを比較表にまとめました。
| 年間バイト収入 | 詳細・数値データ(学生負担・親負担) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 100万円以下 | 学生税金:0円 親の特定扶養控除:全額適用(増税なし) 社会保険:親の扶養内(自己負担0円) | 完全無税・扶養満額ゾーン | 多くの自治体で住民税均等割も発生せず、最も平穏に満額の手取りを確保できる黄金ライン。 |
| 101万〜103万円 | 学生税金:所得税0円/住民税数千円 親の特定扶養控除:全額適用 社会保険:親の扶養内 | 所得税非課税の限界線 | 親の税金には一切影響しない。自治体により年5,000円前後の住民税が発生するが微小。 |
| 104万〜129万円 | 学生税金:所得税・住民税で数千〜数万円 親の特定扶養控除:完全消滅(約17万円増税) 社会保険:親の扶養内(昼間学生) | 【最危険】世帯手取り逆転ゾーン | 学生が数万円多く稼いでも親の税金が十数万円吹き飛ぶ。家族会議なしの突破は絶対に避けるべき領域。 |
| 130万円超 | 学生税金:通常課税 親の特定扶養控除:適用外 社会保険:親の健保から脱落(国保+年金で年約25万〜30万円負担) | 社会保険の絶対防衛ライン | 昼間学生特例も通じない社会保険の壁。年間170万円以上稼ぐ覚悟がない限り、大損を被る結末に直面する。 |
表を見れば明らかなように、年間103万円を超えて129万円までに着地する働き方は、世帯経済の観点から見れば「働けば働くほど一家の現金が減る」という最悪の選択肢となります。この構造的な歪みが解消されない限り、学生側の自衛は不可欠です。
【現場の告白と落とし穴】勤労学生控除の条件と「自爆」する学生たちの実態
アルバイト界隈でまことしやかに囁かれる対策の一つに、「勤労学生控除を使えば130万円まで大丈夫」という言説があります。大手質問サイトやSNS上では、この言葉を鵜呑みにして大失敗した学生の生々しい告白が絶えません。
「勤労学生控除を出せば130万まで無税と先輩に教えられ、125万円までシフトを入れた。年明けに親の会社から連絡が入り、特定扶養親族から除外されて約16万円の追徴課税を食らった。激怒した父親から差額を全額バイト代から返せと迫られている」(首都圏の私立大3年生の投稿)
なぜこのような悲劇が後を絶たないのか。その主因は、勤労学生控除の条件と「親の扶養控除」の対象基準が全く別物であるという制度の非対称性にあります。
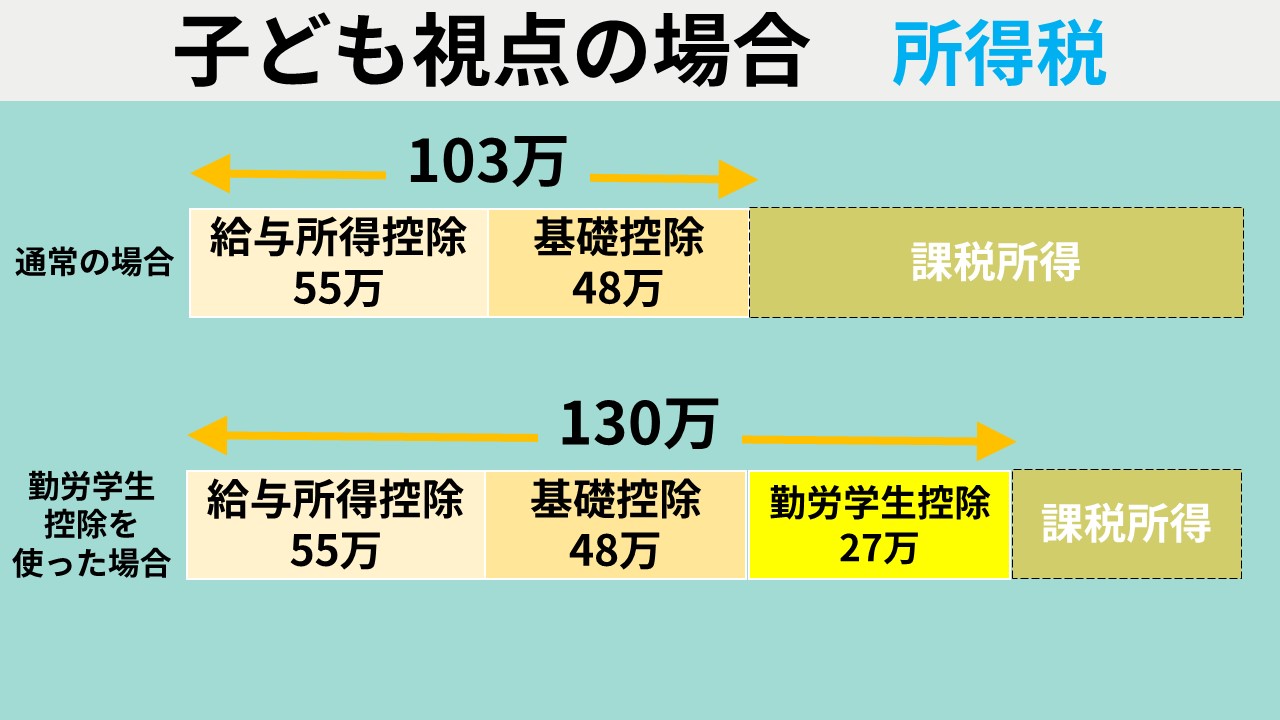
勤労学生控除とは、学校教育法に規定する大学・短大・専門学校等に通う勤労学生に対し、所得税の基礎控除とは別に27万円の控除を上乗せする制度です。確かにこれを適用すれば、55万円(給与所得控除)+48万円(基礎控除)+27万円(勤労学生控除)=合計130万円まで、学生本人の所得税は0円に抑えられます。
しかし、国税庁の規定において、親の扶養控除の対象となる要件は「子の年間合計所得金額が48万円以下(給与のみなら103万円以下)」と厳格に定められています。勤労学生控除はあくまで「学生本人の所得控除」を増やすだけのツールであり、親の扶養算定基礎となる学生自身の「合計所得金額」を引き下げる効果は1ミリもありません。
つまり、勤労学生控除を利用して125万円を稼いだ場合、本人の所得税は奇跡的に0円で済みますが、親側の税制上は「所得70万円の自立した人間」と判定され、特定扶養親族の枠から無慈悲に蹴り落とされます。これこそが、ネット情報の表面だけをなぞった学生がハマる典型的な自爆シナリオです。
【税制改革の現在地】178万円引き上げ最新動向と社会保険「106万・130万の壁」
2024年秋の衆院選を契機に巻き起こった、国民民主党による「年収の壁を103万円から178万円へ引き上げる」という政策提言は、日本社会に大きなインパクトを与えました。物価高と最低賃金の上昇に税制が追いついていないという指摘は、現場で働く多くの学生からも圧倒的な支持を集めました。
しかし、178万円引き上げ最新動向をめぐる与野党および財務省の協議は、地方自治体の税収減(約7兆円〜8兆円規模の減収試算)懸念や高所得者優遇批判を巡って激しい駆け引きが続きました。基礎控除の拡大や特定扶養親族の所得要件緩和に向けた制度設計が順次模索されているものの、国会審議や税制改正関連法の施行スケジュールにはタイムラグが生じます。法改正の議論が進展しているからといって、「現時点で103万円を無条件に超えて働いても安全である」と過信するのは極めて危険な判断です。
さらに見落としてはならないのが、税金の壁以上に分厚い社会保険の壁です。一般のパート労働者の間では、年収約106万円以上(週20時間以上勤務、月額賃金8.8万円以上など)で社会保険への強制加入が求められる106万の壁社会保険が急速に拡大しています。
幸いなことに、昼間の学部に通う正規の学生(大学生・短大生・高専生・専門学校生)は、健康保険法および厚生年金保険法上の「学生生徒等」に該当するため、原則としてこの106万円の壁(短時間労働者への社会保険適用)からは除外されています。ただし、以下のケースは除外対象から外れ、自ら社会保険に入らざるを得なくなります。
- 夜間学部(二部)や通信制大学に在籍している場合
- 大学を休学してフルタイムに近い勤務を行っている場合
- 卒業後も実質的な就職活動を行わず、バイトを継続している場合
そして、昼間学生であっても絶対に逃れられない最終防衛ラインが130万の壁扶養外れです。年間の見込み収入が130万円(月額換算で約10万8,334円以上が連続する場合など)に達した段階で、親が加入する健康保険組合の被扶養者資格を剥奪されます。
扶養を外れた学生は、自ら居住地の自治体で国民健康保険に加入し、さらに20歳以上であれば国民年金保険料(2026年度水準で月額1万7,000円超)の納付義務が重くのしかかります。両者を合わせると年間の現金流出は約25万〜30万円に達し、130万円をわずかに超えて稼いだ程度のプラス分は跡形もなく消滅します。
【実務の盲点】バイト掛け持ち確定申告と年末調整学生書き方・交通費の真実
制度の仕組みを理解していても、日々の経理処理や税務申告の現場で無自覚に境界線を踏み越えてしまうトラブルが頻発しています。特に注意すべき実務上の落とし穴を整理します。
1. 交通費は含まれるか?給与明細の致命的な見落とし
学生から最も多く寄せられる疑問の一つが、「毎月支給される交通費は103万円の計算に含まれるのか」という点です。所得税法上、電車やバスなどの公共交通機関を利用した通勤手当は、月額15万円まで非課税と定められています。したがって、通常のアルバイトであれば交通費は含まれない(103万円の枠外)と考えて差し支えありません。
しかし、これには重大な落とし穴が存在します。個人経営の飲食店や中小の店舗で散見される「時給1,300円(交通費全額込み)」といった契約形態です。給与明細上で「基本給」と「通勤手当」が明確に区分されておらず、全額が一括して支払われている場合、税務署からは全額が「課税給与所得」と判定されます。通学定期券の区間外だからと油断していると、交通費込みの支給総額が103万円に抵触してしまう事故が発生します。
2. バイト掛け持ち確定申告の義務と「乙欄課税」の恐怖
カフェと塾講師、イベントスタッフなど複数のアルバイトを掛け持ちしている場合、各雇用先での年収ではなくすべてのバイト先の給与を合算した金額で103万円の判定が行われます。A社で60万円、B社で45万円を稼いだ場合、合計105万円となり扶養控除の枠から外れます。
また、バイト掛け持ち確定申告は避けて通れません。日本において「年末調整」を行えるのは、原則として「給与所得者の扶養控除等申告書」を提出したメインの1社(甲欄)に限られます。サブのアルバイト先(乙欄)では、毎月の給与から高めの所得税が源泉徴収されたまま年末調整されずに放置されるため、年明け2月16日〜3月15日の確定申告期間中に、自らすべての源泉徴収票を集めて税務署へ申告しなければ、払いすぎた税金の還付を受けることも適正な申告を完了することもできません。
3. 年末調整学生書き方の勘違いと申告書トラップ
毎年秋から冬にかけてバイト先から配布される「扶養控除等(異動)申告書」や「基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 年末調整に係る定額減税のための申告書 兼 所得金額調整控除申告書」の記入には細心の注意が必要です。
年末調整学生書き方において、最も犯しやすい間違いは「勤労学生」欄のチェックです。前述の通り、ここに安易にチェックを入れて学校名や入学年月日を記載してしまうと、バイト先の経理担当者は「勤労学生控除を適用して年収130万円まで無税で処理する手続き」を進めてしまいます。学生本人の手取りは一時的に増えますが、そのデータが地方自治体へ送致された瞬間、親の会社へ「お子様の所得が控除基準を超過している」旨の通知が飛び、年明けの親の給与から過年度分の追徴課税が一括天引きされる事態へと直結します。
【専門家分析】家計依存から見る心理的バウンダリーと親子の健全な距離感
「103万の壁」を巡る摩擦は、単なる税金計算の枠組みを超え、日本の近代家族が抱える構造的な依存と葛藤を映し出しています。家族社会学の視点から見れば、戦後日本の税制は「家計支持者である世帯主(主に父親)が妻子を養う」という単一所得世帯モデルを前提に設計されてきました。特定扶養親族の仕組みも、家庭内の再配分機能を過信した制度設計の名残です。
この歪んだ構造が、現代の大学生とその親の間に心理的バウンダリー(境界線)の崩壊をもたらしています。親が「学費を出してやっているのだからバイト代は私の管理下に置くべきだ」「お前が103万を超えたら私の税金が上がるから絶対に許さない」と監視を強める構図は、過剰な統制と過干渉を生み出し、一種の「経済的共依存」を形成します。一方で学生側も、「なぜ自分の労働の対価が親の都合で制約されなければならないのか」という不条理に苛まれながらも、親の扶養から抜け出す覚悟を持てずに従属し続けるという機能不全に陥りがちです。
健全な親子関係を保ち、精神的・経済的自立を果たすためには、バイト代と税制を巡る関係性を「親の扶養に甘える子ども」から「共同経営者としての合意形成」へとアップデートしなければなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
バイト代を103万円以内に抑えるべきか、あるいは突き抜けて稼ぐべきか。その明確な判断基準は、個々の生活環境や将来設計によって冷徹に二分されます。
- 103万円以内に厳格に抑えるべき人:
- 実家暮らしで、親から学費や生活費の大部分を工面してもらっている学生
- 親の年収が比較的高く(年収700万〜1,000万円超)、扶養控除が外れた際の世帯増税ダメージが著しく大きい世帯
- 難関資格の取得勉強や卒業論文、研究室の拘束時間が長く、年間130万円や170万円以上を稼ぎ切る物理的時間的余力がない学生
- 103万円を超えて思い切り稼ぐ選択をすべき人:
- 親からの仕送りが皆無、または学費を含めて完全に自活せざるを得ない独立自活型の学生
- 親の所得がもともと住民税非課税世帯など低所得層であり、特定扶養控除消失による親の増税インパクトが極めて軽微な場合
- 時給の高い専門職バイトや起業的業務に従事しており、年間180万〜200万円以上を確実に稼ぎ出して、自身の税金や社会保険料を支払った後でも十分な手元資金を残せる見通しが立っている学生
中途半端に「110万円」や「125万円」で着地することは、世帯全体で見れば最悪の金銭的損失を招きます。「抑えるなら103万円以下、超えるなら180万円以上の覚悟を持つ」。この二極化された現実を正しく認識することが、失敗を防ぐ最大の防壁となります。
【103万の壁 学生】に関するよくある質問(FAQ)
Q1:103万円の計算期間は「4月から翌年3月の学事年度」ですか?それとも「1月から12月の暦年」ですか?
A1:税法上の計算期間は、学年や大学の年度とは一切関係なく、毎年1月1日から12月31日までに実際に支払われた給与の総額(暦年)で判定されます。12月に働いた分の給与が翌年1月に振り込まれる場合は、翌年の収入としてカウントされます。通帳への着金日ではなく「支給日」が基準となるため、12月支給の給与明細までを合算して計算してください。
Q2:103万円をわずかでも超えてしまった場合、親に黙っていればバレませんか?
A2:100%確実に露呈します。アルバイト先は、従業員へ給与を支払った記録として「給与支払報告書」を各従業員の住民票がある市区町村へ提出する法的義務を負っています。自治体の税務課はそれらのデータを突合し、親が勤務先で行った年末調整の扶養控除申告と照合します。翌年春から初夏にかけて親の勤務先に「扶養控除の是正通知」が届き、会社経由で親に発覚した上で、過年度分の追徴課税が親の給料から天引きされます。
Q3:メルカリでの不用品売却やウーバーイーツ配達員、クラウドソーシングでの収入も「103万円」に含まれますか?
A3:アルバイト(給与所得)と、個人事業・副業(事業所得や雑所得)ではルールの適用枠が異なります。自宅の不用品売却(生活用動産の譲渡)は原則非課税です。しかし、ウーバーイーツやWebライティングなどの報酬は給与ではなく「雑所得」等に該当し、給与所得控除(55万円)の枠は使えません。これらは売上から必要経費を差し引いた「所得」として合算され、基礎控除枠(48万円)を消費するため、給与バイトと掛け持ちしている場合はさらに厳格な確定申告管理が必要です。
まとめ:今後の動向と失敗しないための判断基準
アルバイトに励む学生にとっての「103万の壁」は、単なる数字のハードルではなく、親の税負担や世帯全体の可処分所得、さらには社会保険の適用除外基準までが複雑に絡み合った高度な経済的トラップです。
政界での議論や税制見直しの動きがどれほど耳目を集めようとも、現行法が適用される現場においてルールを無視した労働を行えば、親の給与から突如として十数万円が蒸発する現実に変わりはありません。勤労学生控除の誤認や掛け持ちバイトの放置、社会保険130万円の壁に対する認識不足は、家庭内の深刻な不信感へと直結します。
自身の学業環境、実家の家計状況、そして親の年収規模を冷静に把握した上で、「103万円以下で賢く抑えるのか」、それとも「世帯増税と自らの保険料負担を補って余りある200万円規模の本格稼働へ舵を切るのか」、確固たる意思決定を下すことが極めて肝要です。目先のアルバイト代の増額に惑わされることなく、制度の全体像を味方につけて、後悔のない学生生活を歩んでください。 (出典: 103万の壁 学生(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
