さとうさおりの学歴と経歴を徹底解剖!高卒からトーマツ合格の真相
公認会計士・税理士という高度な専門資格を武器に、歯に衣着せぬ舌鋒で国家の財政や税制の矛盾を切り刻むさとうさおり氏。大手監査法人トーマツで培った冷徹な数字の分析力と、街頭演説やYouTubeで見せる情熱的なアジテーションのギャップは、既存の政治家や士業のイメージを根底から覆しています。
ネット上では「出身大学や高校はどこなのか」「なぜエリート会計士が泥臭い政治活動に身を投じたのか」といった疑問が絶えません。2026年の現在に至るまで、旧態依然とした既得権益に挑み続ける彼女の原点はどこにあるのか。公表されている一次情報や過去の証言をもとに、その学歴、職歴、そして闘い続ける理由の深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:最終学歴は「高校卒業」であり、大学には進学せず独学と予備校を活用して国内最難関の公認会計士試験を突破した叩き上げである。
- 要点2:有限責任監査法人トーマツで大企業の会計監査に従事したのち独立し、税金の無駄遣いと国民負担の増大を現場で痛感したことが政治活動の原点となった。
- 要点3:YouTubeや街頭演説では「徹底的な減税」と「社会保険料の引き下げ」を一貫して訴え、2026年現在も無党派層や現役世代を中心に強い支持を集めている。
【学歴の真相】出身大学はどこ?高校卒業から会計士合格への規格外ルート
さとうさおり氏のプロフィールを調べる際、検索エンジンで常に上位に現れるのがさとうさおり 出身大学という語句です。慶應義塾大学や早稲田大学、中央大学といった会計士輩出の名門大学出身ではないかと推測する声が少なくありません。しかし、本人が公に語っている学歴は、そうしたエリートコースの予想を完全に裏切るものです。
彼女の最終学歴は「高校卒業」です。大学には進学していません。出身高校については特定の校名こそ大々的に喧伝していないものの、進学偏重の教育方針や学歴至上主義に強い疑問を感じ、周囲が当たり前のように大学受験へ向かう中で、自らの足で立つための「実力主義の資格」として公認会計士を選んだ経緯を明かしています。
日本の三大国家資格の一つに数えられる公認会計士試験は、医師や弁護士(司法試験)とは異なり、学歴による受験資格の制限がありません。中卒や高卒であっても誰でも受験できる開かれた試験です。とはいえ、合格者の大半を難関大学の現役生や卒業生が占める中、大学進学をパスして専門学校や自習室に籠もり、独力で合格を勝ち取った事実は特筆に値します。この「学歴の壁を実力だけで叩き壊した」原体験こそが、学閥や組織の論理に屈しない彼女の強靭なメンタリティの礎となっています。
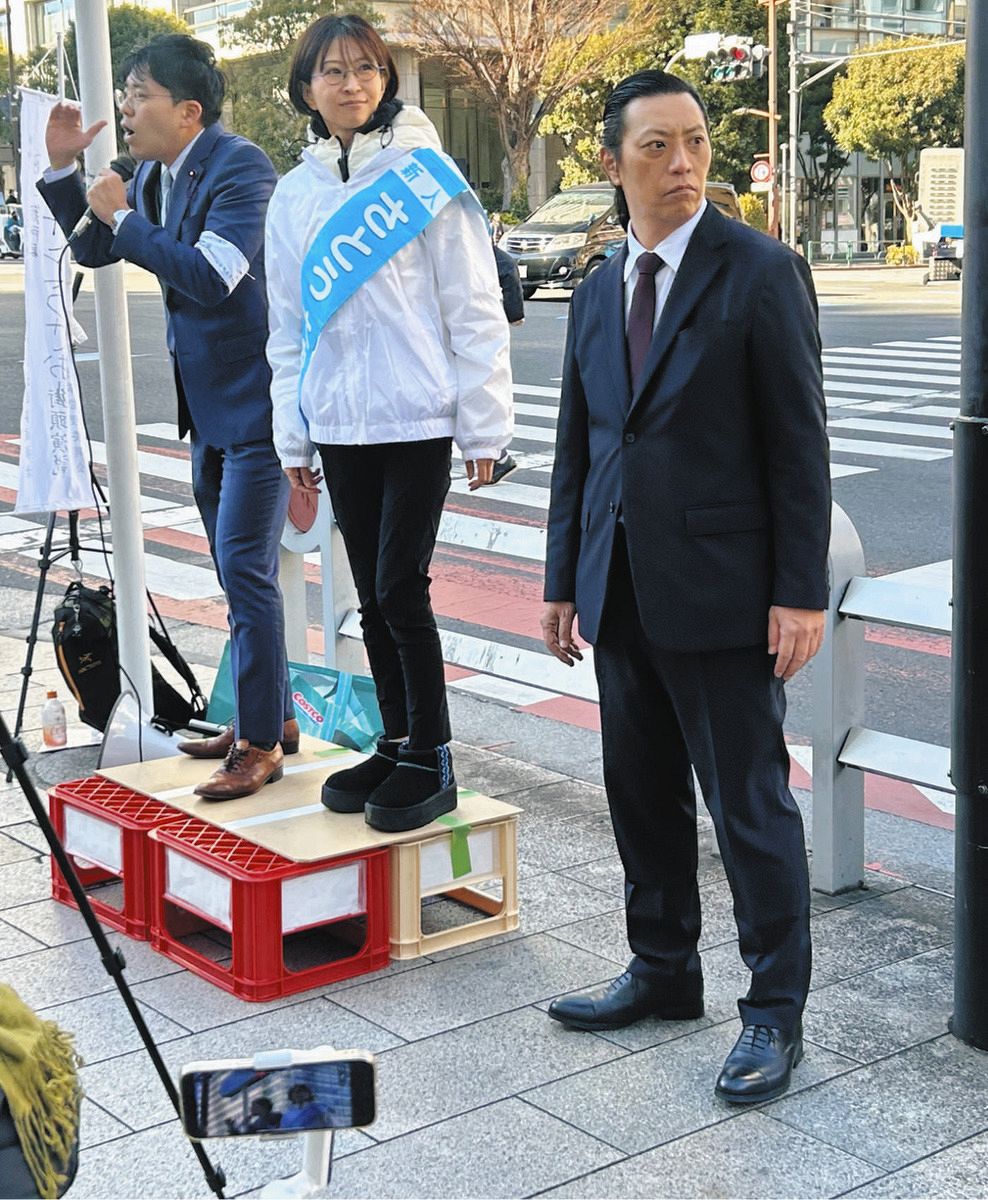
【経歴詳細まとめ】大手監査法人トーマツから独立までの軌跡と実務実績
超難関試験を突破した彼女が進んだのは、日本の「Big 4」と呼ばれる4大監査法人の一角、有限責任監査法人トーマツでした。日本を代表する巨大企業から成長著しいベンチャー企業まで、厳格な財務諸表監査や内部統制の評価を担うプロフェッショナルの現場です。
トーマツ勤務時代には、徹底したエビデンス主義と粉飾や不正を見逃さない監査手法を徹底的に叩き込まれました。数字の表面的な整合性だけでなく、「帳簿の裏にある現金の流れ」を読み解く能力は、この実務経験を通じて研ぎ澄まされたものです。その後、彼女はさらなる裁量を求めて独立し、税理士登録を行って自身の会計事務所を立ち上げました。
以下は、一般的な公認会計士のキャリアパスと、さとうさおり氏の歩みを比較したデータです。
| 項目 | さとうさおり氏の実績・データ | 一般的な公認会計士の平均基準 | 編集部の見解・評価 |
|---|---|---|---|
| 最終学歴 | 高校卒業(大学非進学) | 四大卒が約85%以上(早慶・マーチ等中心) | 学歴フィルターを排除し、完全な実力主義で難関を突破した稀有な経歴 |
| 初期キャリア | 有限責任監査法人トーマツ勤務 | 大手Big4または準大手監査法人 | 大企業の会計不正や予算執行の暗部を現場目線で見抜く土台を形成 |
| 独立後の進路 | 会計事務所運営、政治団体設立、YouTube発信 | 税務顧問、社外役員、M&Aコンサルティング | 資格を単なる生計手段にとどめず、社会構造への問題提起に全振りした展開 |
| 情報発信規模 | YouTube登録者数十万人、街頭動員多数 | 専門誌寄稿、業界内セミナー(一般認知度は低) | 専門用語を大衆の言葉へ翻訳し、感情と論理を融合させた卓越した伝達力 |
大手監査法人のエリートがなぜ?政治活動へ踏み切った決定的な理由
公認会計士として安定した高収入を得られる立場にありながら、なぜ彼女は批判やリスクに晒される政治の世界へと舵を切ったのか。その政治活動の理由には、税務の現場で直面した「理不尽な現実」に対する強烈な義憤が存在します。
独立後、多くの中小企業経営者や個人事業主の確定申告・税務相談に向き合う中で、彼女が目の当たりにしたのは、額に汗して働く人々から容赦なく吸い上げられる重税と社会保険料の負担でした。手取り額が減り続け、設備投資や賃上げに資金を回せない企業の実態を知れば知るほど、国家財政の「使い道」に対する疑問が膨らんでいったと本人は述懐しています。
「民間の企業が赤字を出せば血のにじむような経費削減を迫られるのに、なぜ行政や国会は無駄な予算を垂れ流しながら増税を要求するのか」――この極めて素朴かつ本質的な疑問に対し、行政の公会計を監査する側の知見を持つ人間として、外側から声を上げるだけでは社会は変わらないと決断。自らがプレイヤーとなり、税金の集め方と使われ方を根本から是正すべく、政治団体を立ち上げて選挙戦への挑戦を開始しました。

【実態検証】ネットの反応と世間の評判|熱狂的支持と批判の境界線
さとうさおり氏の活動に対する世間の評価は、極めて明確に分かれています。YouTubeチャンネルやX(旧Twitter)での発信、そして街頭演説の現場に寄せられる生の声を精査すると、彼女を熱烈に支持する層と、警戒感を示す層の双方が独自の根拠を持っています。
支持派の中心にあるのは、数字に裏打ちされた説得力です。「政治家の美辞麗句とは違い、決算書の読み解きに基づいて国の財政を論じてくれるため腑に落ちる」「税理士の視点で、インボイス制度や社会保険料のカラクリを暴いてくれた」といった声がSNSや動画のコメント欄を埋め尽くしています。感情論ではなく、制度の欠陥をロジカルに突くスタイルが、既存の政治に失望していた現役世代の心を掴んでいます。
一方で、慎重派や批判派からは「発言がラジカルすぎて妥協点が見えにくい」「既存の官僚組織や行政システムとの協調性が欠けているのではないか」という指摘も上がっています。また、痛烈な減税政策を打ち出すことに対して、行政サービスの維持や社会保障の財源をどう担保するのかという現実的な実現可能性をめぐり、専門家の間でも激しい議論が交わされています。毀誉褒貶を恐れずに踏み込む姿勢こそが、彼女の求心力であり、同時に論争の火種でもあります。
一般に知られていない盲点とネットの誤解|年齢・本名・結婚相手の噂
急速に知名度を獲得した人物にありがちな現象として、プライベートに関する様々な噂や憶測が一人歩きしています。読者が気にする疑問について、確認されている客観的事実を整理します。
まず本名と年齢についてですが、活動名である「さとうさおり」は本名(佐藤さおり)の平仮名表記です。生年は1988年(昭和63年)生まれであり、2026年現在の年齢は37歳から38歳を迎える計算になります。清潔感のある若々しい風貌から20代後半から30代前半に見られることも多く、実年齢を知ってその実務経験の長さに納得する人も少なくありません。
次に検索需要の極めて高い結婚や夫に関する情報です。ネット上では「すでに結婚していて夫が活動を支えている」「独身で政治活動に専念している」など真逆の言説が飛び交っています。本人は公私の境界線を明確に引いており、家族のプライバシーや安全を守る観点から、配偶者や特定のパートナーに関する詳細な個人情報は公表していません。過酷な街頭演説や政治闘争の矢面に立つ立場上、プライベートを頑なに守る姿勢は、リスク管理として極めて合理的な判断と言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
公認会計士という肩書を持つ言論人のメッセージを、一般の有権者やビジネスパーソンはどのように受け止めるべきでしょうか。彼女の発信に触れる際の判断基準を提示します。
【支持し、知見を吸収すべき人】:
給与明細から天引きされる税金や社会保険料の仕組みに強い不信感を持ち、官僚答弁ではない「会計・財務のリアリズム」で国家の無駄を暴いてほしいと願う人。大政党のしがらみがない独立した視点から、徹底的な減税と行財政改革を求める層には、これ以上ない強力な代弁者となります。
【一定の距離を保ち、冷静に精査すべき人】:
国家財政を純粋な企業会計の視点だけで完全に裁くことに対して慎重な立場を取る人。または、急進的な歳出削減がもたらす公共インフラやセーフティネットへの副作用を懸念する人は、彼女の提言を「議論の起爆剤」として捉えつつ、他の政策論拠と慎重に比較検討することが推奨されます。

【さとうさおり 経歴 学歴】に関するよくある質問(FAQ)
Q1:さとうさおり氏の出身高校や大学はどこですか?
A1:大学には進学しておらず、最終学歴は高校卒業です。高校卒業後に資格専門学校などを活用して猛勉強を重ね、大学卒でも合格が難しい最難関の公認会計士試験を突破しました。高校の具体的な校名については公表されていません。
Q2:公認会計士と税理士の両方の資格を持っていますか?
A2:はい、両方の資格を保有しています。公認会計士試験の合格者は所定の登録要件を満たすことで税理士登録を行うことが可能であり、さとうさおり氏も監査法人トーマツでの実務経験を経て税理士登録を完了しています。
Q3:なぜ監査法人トーマツを退職して政治活動を始めたのですか?
A3:大企業の監査業務から独立し、中小企業や個人の税務相談を受ける中で、重すぎる税金や社会保険料の負担、そして不透明な行政予算の使い方に強い憤りを抱いたためです。会計士の視点から行政の構造改革を成し遂げるため、政治の世界へ踏み切りました。
Q4:結婚して夫や子供はいますか?
A4:配偶者や家族に関するプライベートな情報は公表されていません。政治活動における自身の安全管理や家族の平穏を守るため、意図的に私生活の情報を公開しないスタンスを貫いています。
Q5:主な政策や政治的な主張は何ですか?
A5:柱となる主張は「徹底的な減税」と「社会保険料の負担軽減」、そして「特別会計や行政の無駄遣いに対する厳格な公会計監査の導入」です。国民の手取り収入を増やし、経済の活力を民間に取り戻すことを掲げています。
まとめ:今後の動向と失敗しないための判断基準
さとうさおり氏のキャリアを振り返ると、そこには常に「既成概念への挑戦」がありました。「大学を出なければ公認会計士には受からない」という学歴の常識を高卒からの合格で覆し、「大手監査法人のエリートは体制側にとどまる」という業界の常識を政界への進出で突き破ってきました。
数字の裏付けがあるからこそ、その言葉には重みがあり、既存の政治家が触れたがらないタブーに切り込む勇気を持っています。減税や社会保険料の引き下げをめぐる彼女の主張は、今後も日本の財政議論において重要な一石を投じ続けるはずです。表面的な過激さだけに惑わされることなく、提示される財務データと政策の中身を冷静に見極める眼差しこそが、いま私たち有権者に求められています。 (出典: さとうさおり 経歴 学歴(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
