学生バイトの103万の壁で親の税金激増?扶養の落とし穴と2026年対策
アルバイトに打ち込む学生やその保護者の間で、毎年秋から年末にかけて持ち上がるのが「年収103万円の壁」をめぐる深刻な悩みです。政治の場やメディアでは年収の壁引き上げをめぐる激しい論争が繰り広げられていますが、現場で働く学生たちの手元にあるリアルな生活設計は、今なお複雑な税制のルールに縛られています。
「少しシフトを増やして旅行代を稼ぎたい」「学費や一人暮らしの足しにしたい」という前向きな努力が、知らず知らずのうちに家庭全体の経済的打撃へと変わってしまうケースは珍しくありません。本人の手取りが数万円増えた代償として、親の税負担が十数万円規模で跳ね上がるという残酷な逆転現象はなぜ起きるのか。2026年における最新の動向を踏まえながら、知っておくべき税金と社会保険の仕組み、そして絶対に回避すべき落とし穴を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生バイトが年収103万円を超えた瞬間に親の「特定扶養親族」から外れ、親の税金が年間十数万円単位で激増する。
- 要点2:「勤労学生控除を使えば130万円までセーフ」という言説は本人の税金にしか適用されず、親の増税は防げない。
- 要点3:2026年の税制改正論議が進むなかでも現行ルールを正しく把握し、事前の年収管理と親子間の情報共有が不可欠。
【決定的な落とし穴】学生が103万超えたらどうなる?親の税金負担のリアル
「学生がバイトで103万円を超えたらどうなるのか」という問いに対し、最も警戒すべきなのは学生本人への課税ではなく、親の税金負担の急増です。多くの大学生や専門学生は「多少超えても、自分のバイト代から所得税が数百円引かれるだけなら問題ない」と誤解しています。しかし、真の激震は親の給与明細に直撃します。
その背景にあるのが、税制上の特定扶養親族という仕組みです。所得税法上、19歳以上23歳未満の子どもを養っている保護者には、教育費がかさむ時期への配慮として通常より手厚い控除が認められています。具体的には、親の課税所得から所得税で63万円、住民税で45万円が差し引かれています。この控除枠のおかげで、親の年間の税負担は大幅に軽減されているのです。
ところが、学生本人のアルバイト年収が103万円を1円でも超えると、親はこの手厚い特定扶養控除を完全に失います。配偶者控除のように年収に応じて段階的に控除額が減っていく「配偶者特別控除」のような緩衝地帯は、子どもの扶養には用意されていません。崖から落ちるように、一気に控除ゼロへと転落します。
たとえば、課税所得500万円(年収700万〜800万円前後)の親の場合、所得税率20%、住民税率10%が適用されます。控除が消滅することによる増税額は、以下の通り驚くべき数字になります。
- 所得税の増税分:63万円 × 20% = 12万6,000円(※復興特別所得税を除く)
- 住民税の増税分:45万円 × 10% = 4万5,000円
- 親の税負担合計:約17万1,000円の負担増
学生が頑張って105万円まで稼ぎ、2万円余計に手にした結果、親の税金が17万円以上も増えてしまう。つまり世帯全体で見れば約15万円の大赤字を背負い込むことになります。これが、学生の103万の壁が「決定的な落とし穴」と呼ばれる最大の所以です。
噂の真偽を徹底検証|「勤労学生控除」にまつわる危険なネットの誤解
ネット上のQ&AサイトやSNSで頻繁に見かけるのが、「勤労学生控除を使えば130万円まで稼いでも親の扶養から外れない」という言説です。断言しますが、これは完全な虚偽であり致命的な誤認です。
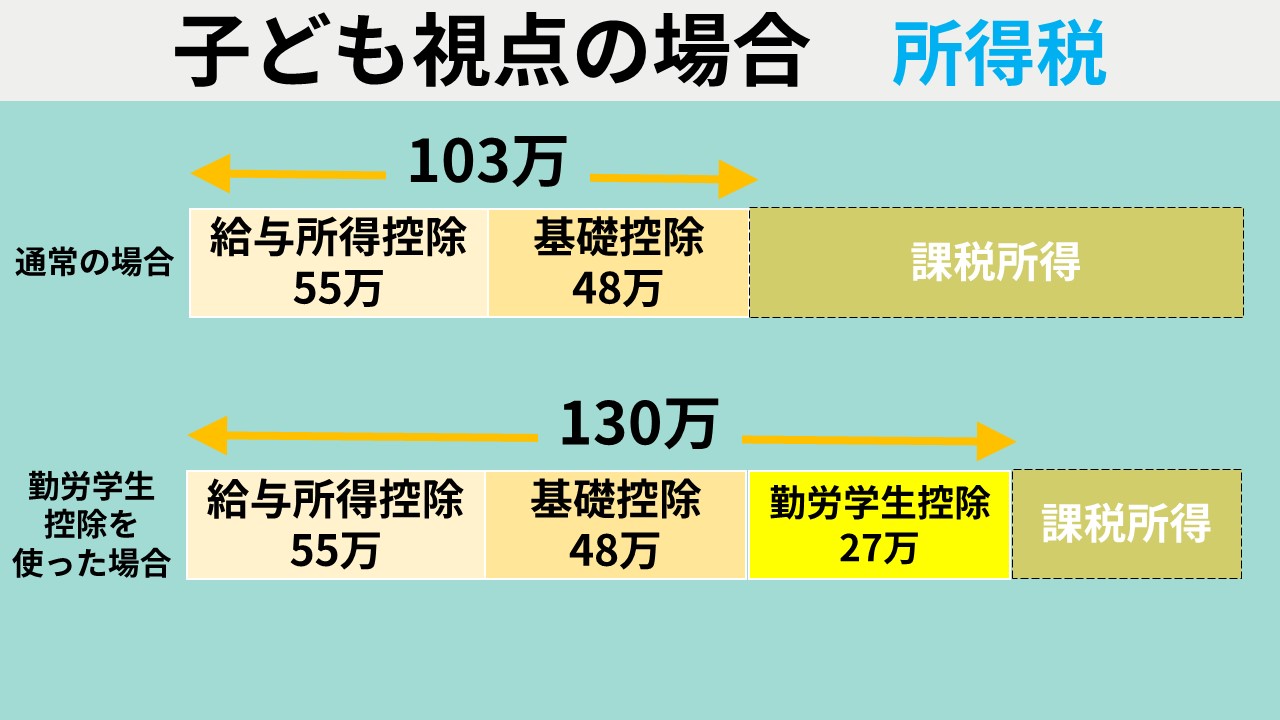
勤労学生控除とは、所定の学校に通いながら働く学生自身の年間所得が一定以下である場合に、本人にかかる所得税から27万円の控除が受けられる制度です。基礎控除(48万円)と給与所得控除(55万円)を合わせた103万円に、この勤労学生控除(27万円)を加算することで、本人の所得税が非課税になるラインが130万円まで引き上がるのは事実です。
しかし、これはあくまで学生本人にかかる税金を免除するだけの仕組みに過ぎません。親が適用を受けている特定扶養親族の判定基準は、子どもの合計所得金額が48万円以下(給与収入換算で103万円以下)であることが絶対条件です。子どもが勤労学生控除の申請書をアルバイト先に提出しようが確定申告しようが、親の扶養枠を復活させる効力は一切ありません。
「友だちが130万円まで大丈夫だと言っていたから」と鵜呑みにし、年末に慌てて親に泣きつくトラブルは毎年全国の大学で繰り返されています。自分の税金が数千円免除された裏で、親に十数万円の追徴課税をもたらすという悲劇は、制度の主語(誰の税金か)を取り違えることから生まれているのです。
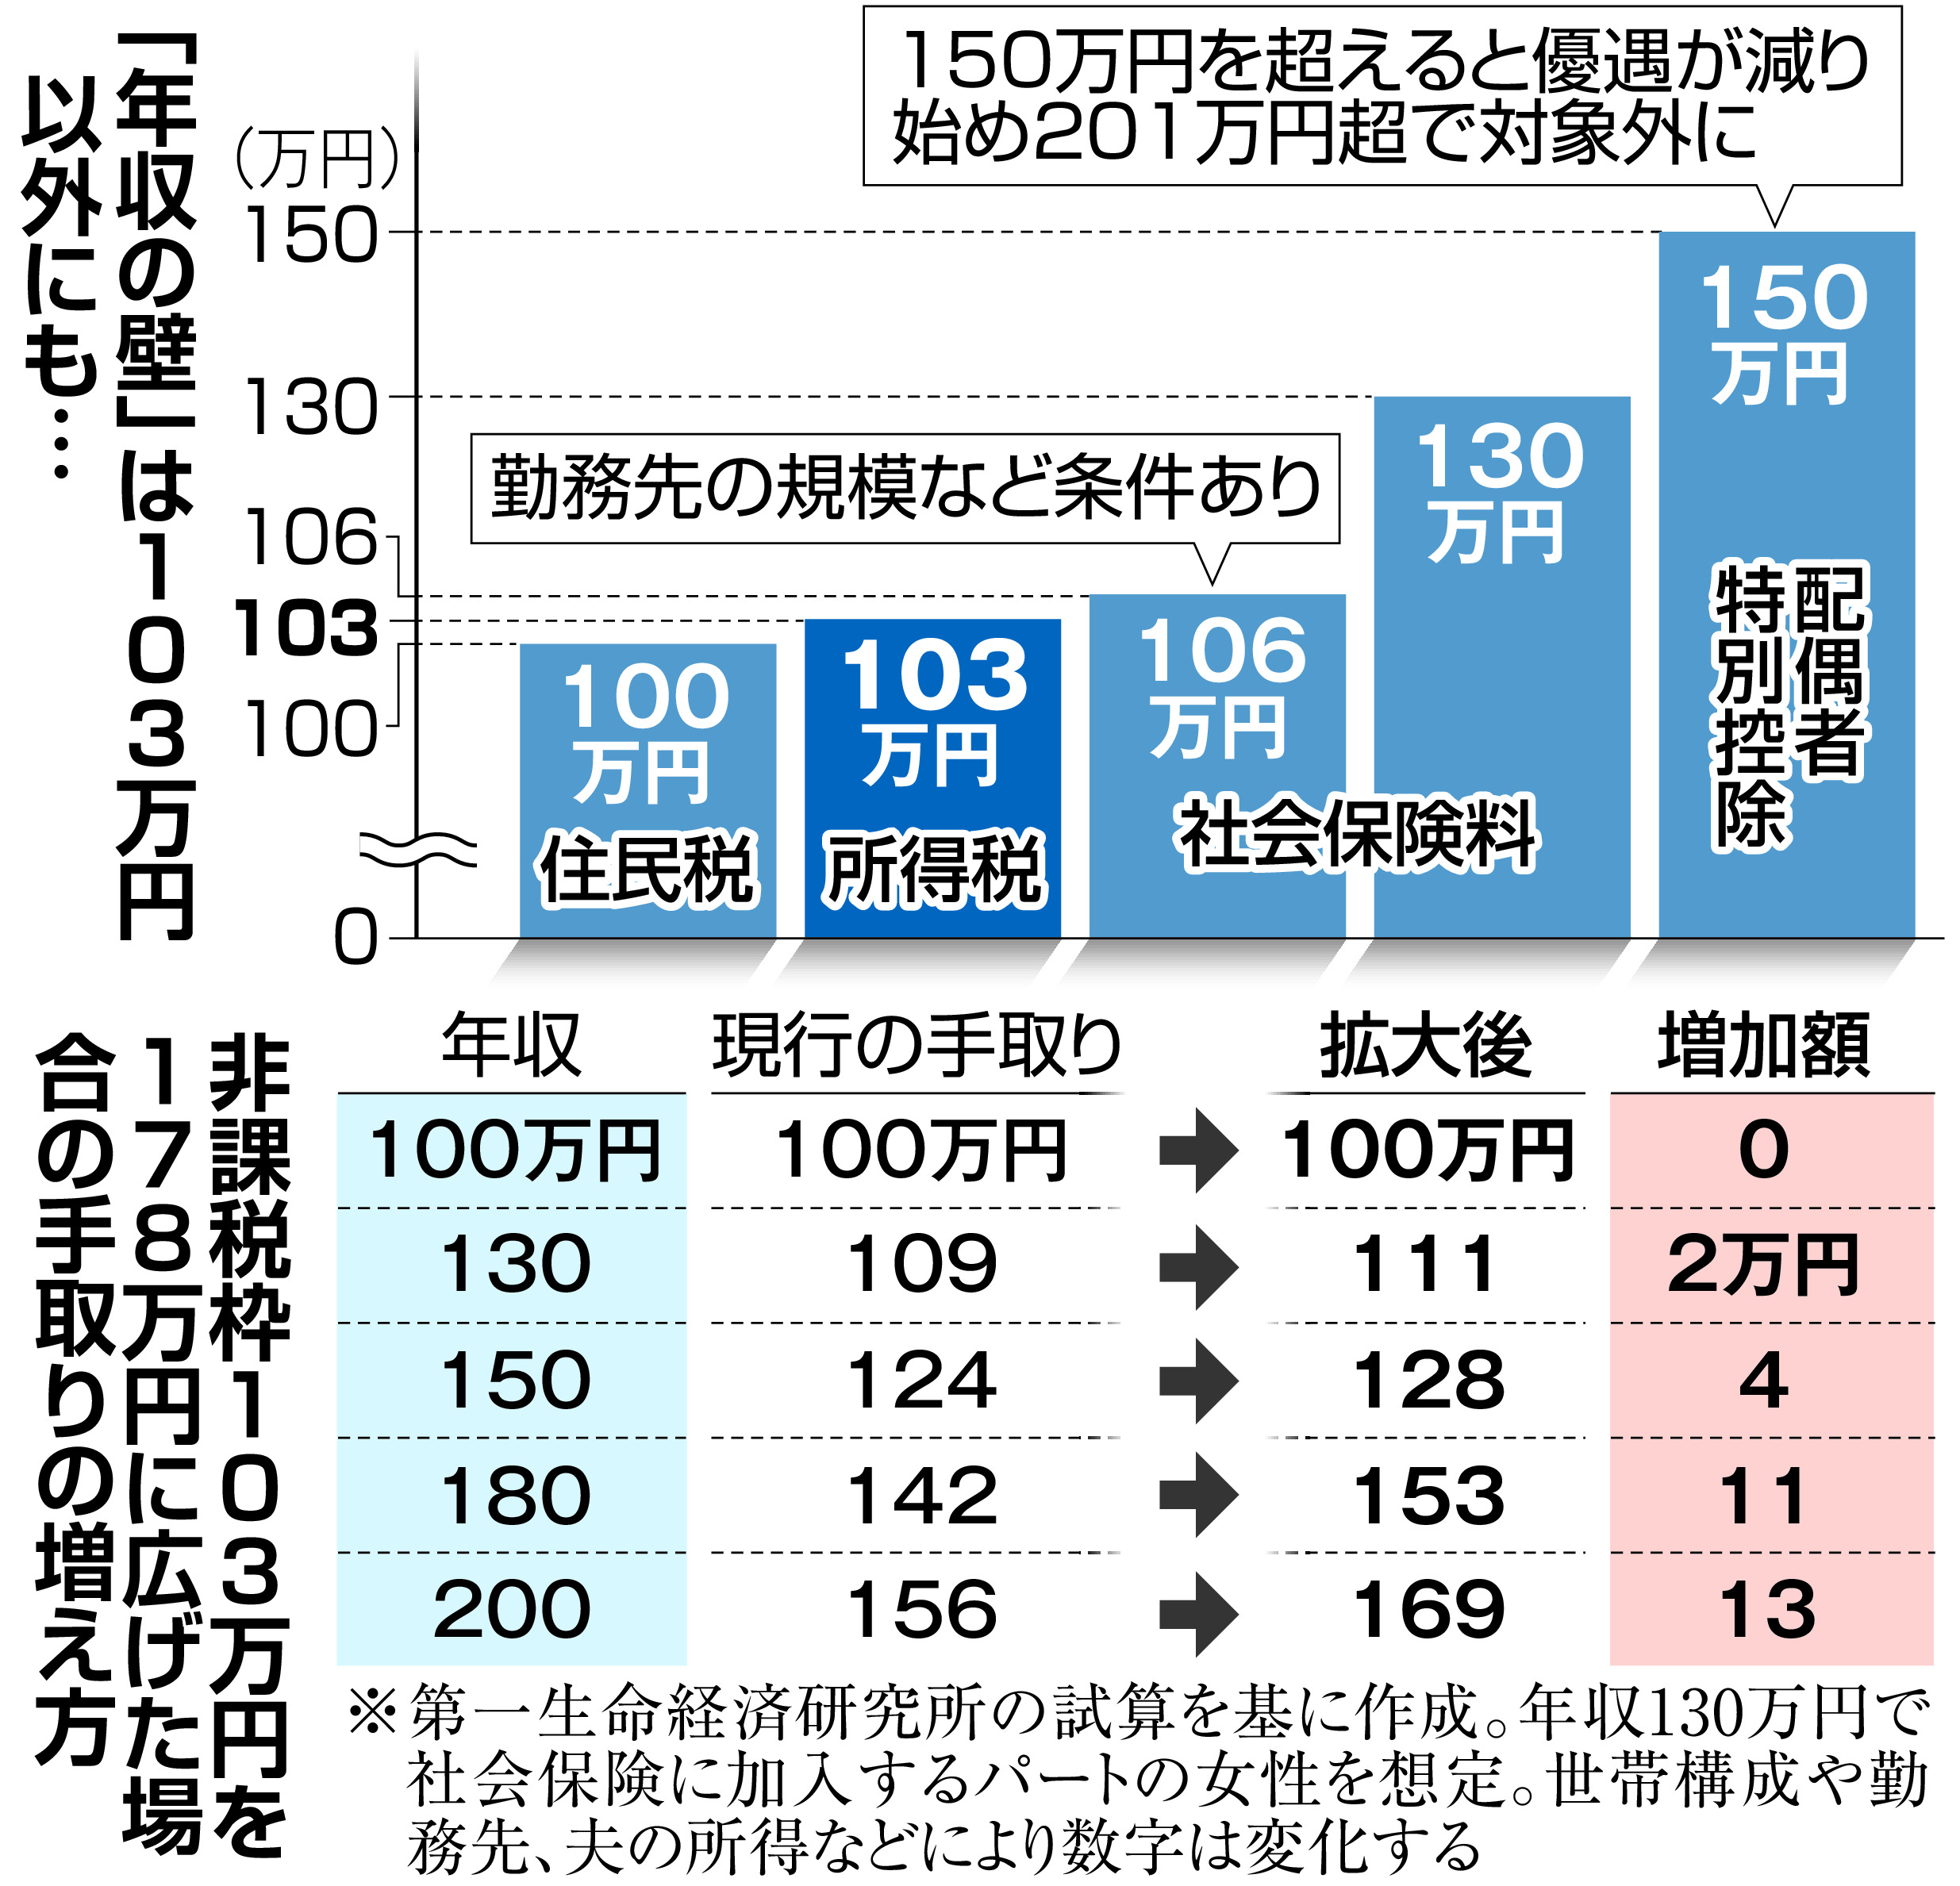
【年収別一覧表】100万・103万・106万・130万の壁と影響の全体像
学生アルバイトの収入を考える際、103万円以外にも警戒すべき基準がいくつも存在します。住民税が発生するラインや社会保険の扶養から外れる境界線を含め、何がどう変化するのかを整理した比較表を作成しました。
| 年収の基準 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 100万円の壁 (学生バイト住民税) | 年収100万円超で住民税の所得割・均等割が課税対象(自治体により93万〜100万円) | 学生本人の負担は年間数千円〜1万円程度。親の扶養には影響なし | 本人負担は軽微だが、自治体から自宅に納税通知書が届いて親に発覚する契機になる。 |
| 103万円の壁 (親の税金扶養) | 本人の所得税発生+親の特定扶養控除(所得税63万・住民税45万)が完全消滅 | 親の税負担が年約5万〜17万円以上跳ね上がる最大の境界線 | 最も避けるべき落とし穴。103万円を数万円超える働き方は世帯トータルで完全な損となる。 |
| 106万円の壁 (短期社会保険) | 週20時間以上、月額8.8万円以上の厚生年金・健康保険加入要件 | 原則として「昼間学生」は適用除外(休学中や夜間学部生等は除く) | 昼間の大学・短大・専門学校に通う正規学生であれば基本的に気にする必要はない。 |
| 130万円の壁 (社会保険の扶養) | 親の健康保険の被扶養者から完全に除外。自ら国民健康保険・国民年金へ加入 | 本人の保険料負担が年間約15万〜25万円発生。親の会社の手当消滅も | 昼間学生であっても例外なく適用。130万を超えるなら170万円以上稼がないと手取りが減る。 |
表から明らかなように、学生にとって最も警戒すべき実質的な壁は「103万円」と「130万円」の2つです。106万の壁については昼間学生適用除外の規定があるためスルーできるケースが大半ですが、130万円を超えると親の健康保険から強制的に脱退させられ、高額な国民健康保険料と国民年金保険料がのしかかります。
【実態検証】「年末に親から激怒された」知恵袋やSNSで噴出する生々しい声
税金や扶養の計算は紙の上の理論ではありません。現場では、毎年秋から冬にかけて親子関係に亀裂が入る生々しいトラブルが起きています。
ネット上の掲示板や知恵袋、SNSを定点観測すると、11月〜12月にかけて切実な投稿が一気に急増します。
「12月の給与明細が出たら年間104万2,000円だった。親に報告したら『お前のせいで税金が十何万も増える、仕送りを減らす』と怒鳴られた」
「店長から『人が足りないから助けてくれ』と頼まれてシフトに入りまくっていたら、いつの間にか103万円を超えていた。親の会社から提出を求められた書類でバレて家庭内が険悪になっている」
こうした声に共通しているのは、「雇い主であるアルバイト先は、学生の扶養状況まで責任を持って管理してくれない」という冷酷な現実です。店舗の店長やマネージャーは、人手不足を埋めるためにシフトを埋めることが最優先業務であり、学生一人ひとりの年収累計額をチェックして「これ以上入ると親の扶養から外れるよ」と警告してくれるケースはごく稀です。
さらに、交通費の扱いで計算が狂うパターンも目立ちます。所得税の計算上、実費支給される通勤交通費は月15万円まで非課税とされ、103万円の枠には含まれません。しかし、給与明細上で「基本給+交通費」が一括で総支給額として記載されている場合、学生自身が計算を誤ったり、会社側の経理処理の都合で合算申告されてしまったりする混乱が報告されています。
【2026年税制改正】年収の壁引き上げ最新動向と学生アルバイト確定申告の実務
「年収の壁」をめぐっては、基礎控除や給与所得控除を引き上げて手取りを増やすべきだという議論が国政の中心課題として取り上げられ、制度の刷新に向けた検討が進められています。物価高と人手不足が深刻化する日本社会において、学生やパートタイマーの就業調整(いわゆる働き控え)を解消することは待ったなしの課題です。
しかし、制度改革の行方を見守る上で注視しなければならないのは、「基礎控除の引き上げ」と「特定扶養親族の基準見直し」が連動するかどうかという点です。仮に本人の非課税枠が103万円から拡大されたとしても、親の扶養控除の要件が据え置かれれば、世帯主側の税負担リスクは残り続けます。制度移行期特有の複雑な基準が設定される可能性もあるため、報道の表面的な見出しだけで自己判断するのは極めて危険です。
また、もし意図せず103万円を超えてしまった場合の対処として、学生アルバイト確定申告の重要性が挙げられます。複数のバイトを掛け持ちしている場合、各バイト先で給与から源泉徴収(天引き)されている所得税は、年末調整が正しく行われないと払いすぎた状態のまま放置されます。年明けに自ら確定申告書を作成・提出することで、源泉徴収されていた数千円から数万円が還付金として戻ってくる場合があります。
ただし、確定申告によって税務署からお住まいの自治体へ正確な給与支払報告データが送られるため、親の職場への通知を隠蔽することは不可能です。「確定申告をしなければ親にバレないのではないか」と考える学生がいますが、各勤務先から市区町村に提出される給与支払報告書を通じて確実に合算され、翌年5月〜6月に親の住民税決定通知書を通じて発覚します。隠し通すことは制度上不可能です。

家族社会学から読み解く「心理的バウンダリー」と損をしないための判断基準
なぜ学生のバイト年収問題は、単なる税金の計算を超えて激しい家庭内トラブルへ発展するのか。家族社会学および心理学の視点から紐解くと、そこには親子間の「経済的バウンダリー(境界線)」の未確立という構造的要因が横たわっています。
子ども側は「自分が汗水流して稼いだお金なのだから、自由に使って何が悪いのか」という個人の自立を無意識に主張します。一方で親側は「学費や住居費を負担し、扶養しているのだから、家庭の統括下にあるべきだ」という保護者としての特権意識を保持しています。双方が互いの経済領域の境界線を明確に引かないまま、制度のルールだけが機械的に適用されるため、103万円のラインを超えた瞬間に「裏切られた」「勝手なことをされた」という激しい感情的摩擦が爆発するのです。
世帯全体の利益を損なわず、かつ健全な親子関係を保つためには、感情論を排した明確な判断基準を持つ必要があります。
【プロの結論】103万円に収めるべき人と突き抜けて稼ぐべき人の条件
アルバイト収入をコントロールするにあたり、以下の基準に照らし合わせて自身の就労方針を決定してください。
- 103万円以下にきっちり抑えるべき人:
- 親の年収が中〜高所得層(年収600万円以上)で、特定扶養控除の恩恵が大きい家庭の学生
- 親の勤務先から「扶養手当・家族手当」が支給されており、扶養から外れると手当自体が支給停止になる家庭
- 学業やサークル活動が本分であり、年間で稼ぐ想定金額が110万〜120万円前後に留まる見込みの人(税負担増で手取りが確実にマイナスになる)
- 103万円の壁を気にせず徹底的に稼ぐべき人:
- 学費や生活費のすべてを自活しており、親からの経済的支援を一切受けていない学生
- 年収160万〜180万円以上を稼ぎ出す能力と稼働時間があり、増税や自身の社会保険料負担を支払っても大幅な手残り資金が手元に残る人
- 親の課税所得がゼロ(非課税世帯など)であり、もともと親側で扶養控除を利用していない家庭
中途半端に105万〜125万円前後を稼ぐ行為は、世帯全体にとって最も非効率な選択です。「103万円以内に完全に抑え込む」か、あるいは「あらゆる増税・保険料を自ら支払った上でプラスになる水準まで突き抜けて働く」か。この二者択一であることを冷静に理解しなければなりません。
【103万 学生】に関するよくある質問(FAQ)
Q1:103万円の計算期間はいつからいつまでですか?
A1:毎年1月1日から12月31日までに実際に支払われた(振り込まれた)給与の総額で計算します。たとえば、12月働いた分の給与が翌年1月に振り込まれる場合、その金額は「翌年の年収」としてカウントされます。勤務した月ではなく、口座に着金した日付が基準となる点に注意してください。
Q2:アルバイトを2つ掛け持ちしている場合、それぞれ103万円まで稼げますか?
A2:稼げません。103万円の枠は勤務先ごとではなく、すべてのアルバイト先で得た給与の「合算金額」で判定されます。バイト先Aで60万円、バイト先Bで50万円稼いだ場合、合計110万円となり103万円の壁を突破します。掛け持ちをしている場合は、両方の給与明細を合算して自主管理する必要があります。
Q3:交通費は103万円の計算に含まれますか?
A3:電車やバスなどの公共交通機関を利用して支給される通勤交通費は、月額15万円まで非課税枠となり、103万円の計算には含まれません。ただし、給与明細に交通費が基本給と明確に区分されておらず「一括支給」されている場合や、徒歩・自転車通勤で実費以上の手当が出ている場合などは課税対象となるケースがあるため、給与明細の「非課税通勤費」の欄を必ず確認してください。
まとめ:世帯全体の損益を見極めて賢く働くための最終チェックリスト
アルバイトを通じて社会経験を積み、自らお金を稼ぐことは学生にとってかけがえのない成長機会です。しかし、税と社会保険の枠組みを無視した無計画な働き方は、本来得られるはずだった家庭の幸福や資産を損ねてしまいます。
年収の壁引き上げをめぐる制度改革が進展しても、基本となる「世帯全体での損益計算」の視点が変わることはありません。秋口を迎える前に必ず1月から現在までの給与明細をすべて手元に集め、年間の着地見込み額を算出してください。そして少しでも103万円を超えるリスクがある場合は、早い段階で親に状況を報告し、シフトの調整を行うか、あるいは増税分を補填して余りあるほど稼ぐのかを家族で話し合うことが肝要です。
無知による損失を防ぎ、賢く自立した学生生活を送るための防衛策を、今日から実行に移してください。 (出典: 103万 学生(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
