学生の103万円の壁超えたらどうなる?親の税金と勤労学生控除の罠
アルバイトに励む多くの大学生や専門学生、そしてその保護者を毎年秋から冬にかけて悩ませるのが「103万円の壁」問題です。特に2024年秋以降、いわゆる「年収の壁」引き上げを巡る税制改正議論が政局の焦点となり、基礎控除や給与所得控除の改定に関する報道が連日メディアを賑わせました。しかし、2026年現在の税制現場においても、学生自身の税金と保護者の税負担が連動する複雑な仕組みは依然として多くの誤解を孕んでいます。
現場を取材すると、「勤労学生控除を使えば130万円まで稼いでも親に迷惑はかからない」「交通費も合算されて103万円を超えてしまったらどうしよう」といった、制度の混同によるトラブルが後を絶ちません。学生本人の手取りが数万円増えた代償として、親の手取りが10万円以上も吹き飛ぶという「世帯崩壊リスク」のからくりと、絶対に押さえておくべき最新の判断基準を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:103万円を超えると本人の所得税だけでなく、親の「特定扶養控除(63万円)」が全額消滅し、親の増税額が最大十数万円に達する。
- 要点2:「勤労学生控除」は本人の所得税を130万円まで免除する制度に過ぎず、親の扶養控除復活には一切使えない致命的な罠が存在する。
- 要点3:通勤交通費は月15万円まで非課税で103万円の枠外だが、掛け持ちバイトの合算や130万円の社会保険の壁には厳格な警戒が必要。
103万円超えた場合の影響とは?親の税金が増える理由と手取り逆転の真相
学生がアルバイトで年間103万円を超えて稼いだ場合、影響は学生本人にとどまりません。真の衝撃は、生計を一にする保護者側の給与明細に襲いかかります。ネット上では「少し超えたくらいなら数千円の税金が引かれるだけ」という楽観論が散見されますが、これは学生本人の税務処理しか見ていない極めて危険な認識です。
アルバイト収入に対する課税の基本構造は、基礎控除(48万円)と給与所得者に最低限認められる給与所得控除(55万円)の合算である103万円が基準となっています。このラインを1円でも超えると、学生本人にアルバイト所得税(超えた額に対して原則5%〜)が発生します。しかし、本人の納税額自体は、仮に年収105万円であれば超えた2万円の5%に復興特別所得税を加えた約1,020円程度にすぎません。
問題の本質は、税法上の「扶養親族」の要件から外れる点にあります。扶養控除の判定基準は、被扶養者の合計所得金額が48万円以下(給与収入のみなら103万円以下)と定められています。学生が103万円を超えた瞬間、保護者は年末調整や確定申告において、その子どもを対象とした親の扶養控除を適用できなくなります。
特に大学生年代にあたる「19歳以上23歳未満」の子どもを持つ世帯には、教育費負担の重さに配慮した特例措置として特定扶養控除が設定されています。一般的な扶養控除額が所得税38万円・住民税33万円であるのに対し、特定扶養控除は所得税63万円・住民税45万円もの大幅な控除が認められています。学生が103万1,000円を稼いだだけで、この合計108万円に及ぶ控除枠が段階的ではなく「ゼロか百か」で一気に全額剥奪されるのです。
財務省の所得税率テーブルおよび総務省の地方税制に照らし合わせると、課税所得500万円(年収約700万〜800万円前後)の中堅会社員である保護者の場合、所得税率は20%、住民税率は一律10%です。特定扶養控除が外れることによる保護者の増税インパクトを試算すると、背筋の凍る現実が浮かび上がります。
- 親の所得税の増額:控除額63万円 × 税率20% = 12万6,000円(※復興特別所得税を除く)
- 親の住民税の増額:控除額45万円 × 税率10% = 4万5,000円
- 保護者の年間手取り減少額:合計 約17万1,000円の負担増
学生本人は103万円から2万円余分に稼ぎ、税金を千円払って手元に1万9,000円ほど多く残したつもりでも、世帯全体で見れば「約15万円の純損失」が発生します。これが、現場のファイナンシャルプランナーや税理士が警鐘を鳴らし続ける「手取り逆転現象」の冷酷な実態です。
「勤労学生控除」に潜む最大の罠|本人は無税でも家庭全体で大赤字?
SNSや知恵袋などで最も多くの学生が陥っている深刻な罠が、勤労学生控除にまつわる制度の致命的な誤認です。大学の先輩やアルバイト仲間の間で「勤労学生控除を申請すれば130万円まで非課税で働けるから、103万円なんて気にする必要はない」という無責任なアドバイスが今なお都市伝説のように語り継がれています。
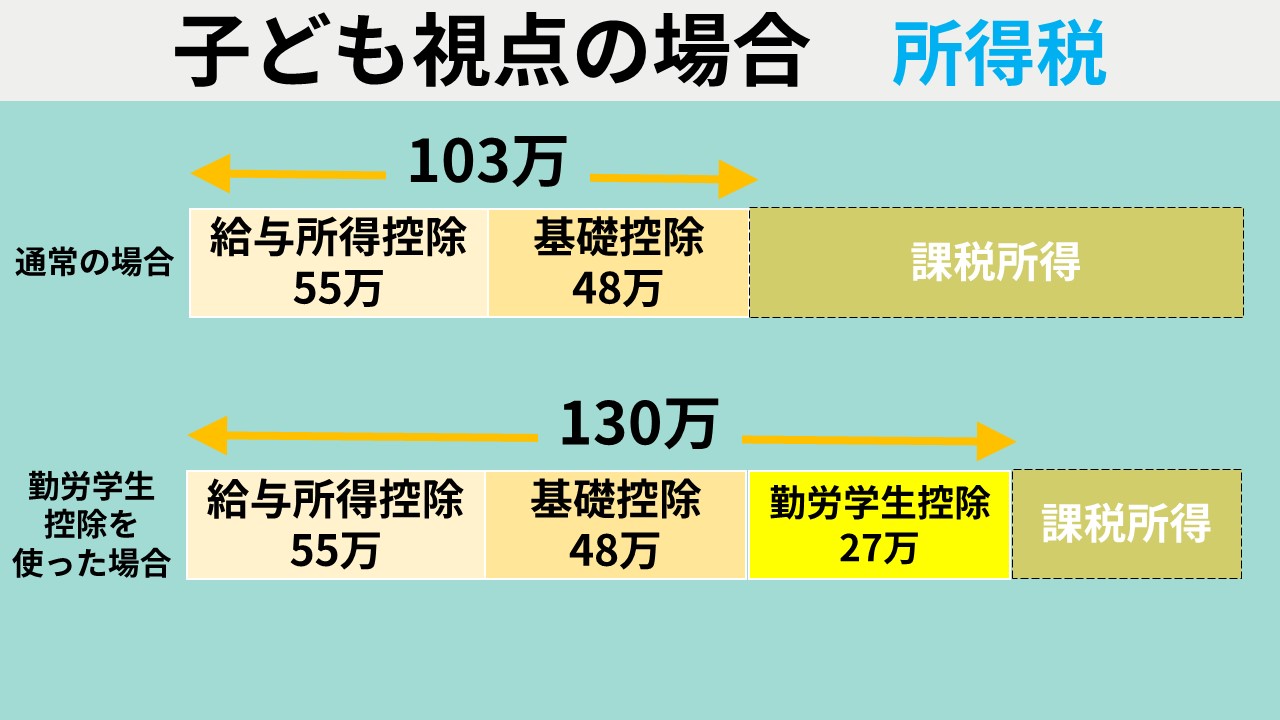
結論から明示すれば、勤労学生控除は「学生本人の所得税非課税枠を27万円上乗せする制度」にすぎず、親の扶養控除とは一切連動していません。国税庁の規定において、勤労学生控除を適用すると本人の給与収入は130万円まで所得税がかからなくなります(基礎控除48万円+給与所得控除55万円+勤労学生控除27万円=130万円)。
しかし、前述した「親が特定扶養控除を受けられる条件」は、いかなる場合も子どもの合計所得金額が48万円以下(給与年収103万円以下)で固定されています。勤労学生控除を使ったからといって、親側の扶養判定ラインが130万円に引き上がる法的な仕組みは日本の税制上に存在しません。
実際に都内の税理士事務所へ寄せられた相談事例では、大学2年生の長男が「自分で調べて控除の手続きをした」と胸を張って年間128万円を稼ぎ出した結果、父親の勤務先で年末調整のやり直しが発生。翌年の住民税決定通知書を見て父親が蒼白になり、家庭内で激しい紛糾に発展したケースが報告されています。学生本人が浮かせた税金はわずか数千円から1万円程度。その一方で、父親は15万円以上の増税を被り、さらに勤務先の会社から「扶養手当(家族手当)」の返還を求められて数十万円規模の手取りを失ったのです。
善意の自立心からアルバイトのシフトを増やした真面目な学生ほど、「勤労学生控除の罠」に無防備のまま突っ込んでしまう構造が、現在の税制には横たわっています。
【一覧比較】学生アルバイトを阻む「年収の壁」データ徹底検証
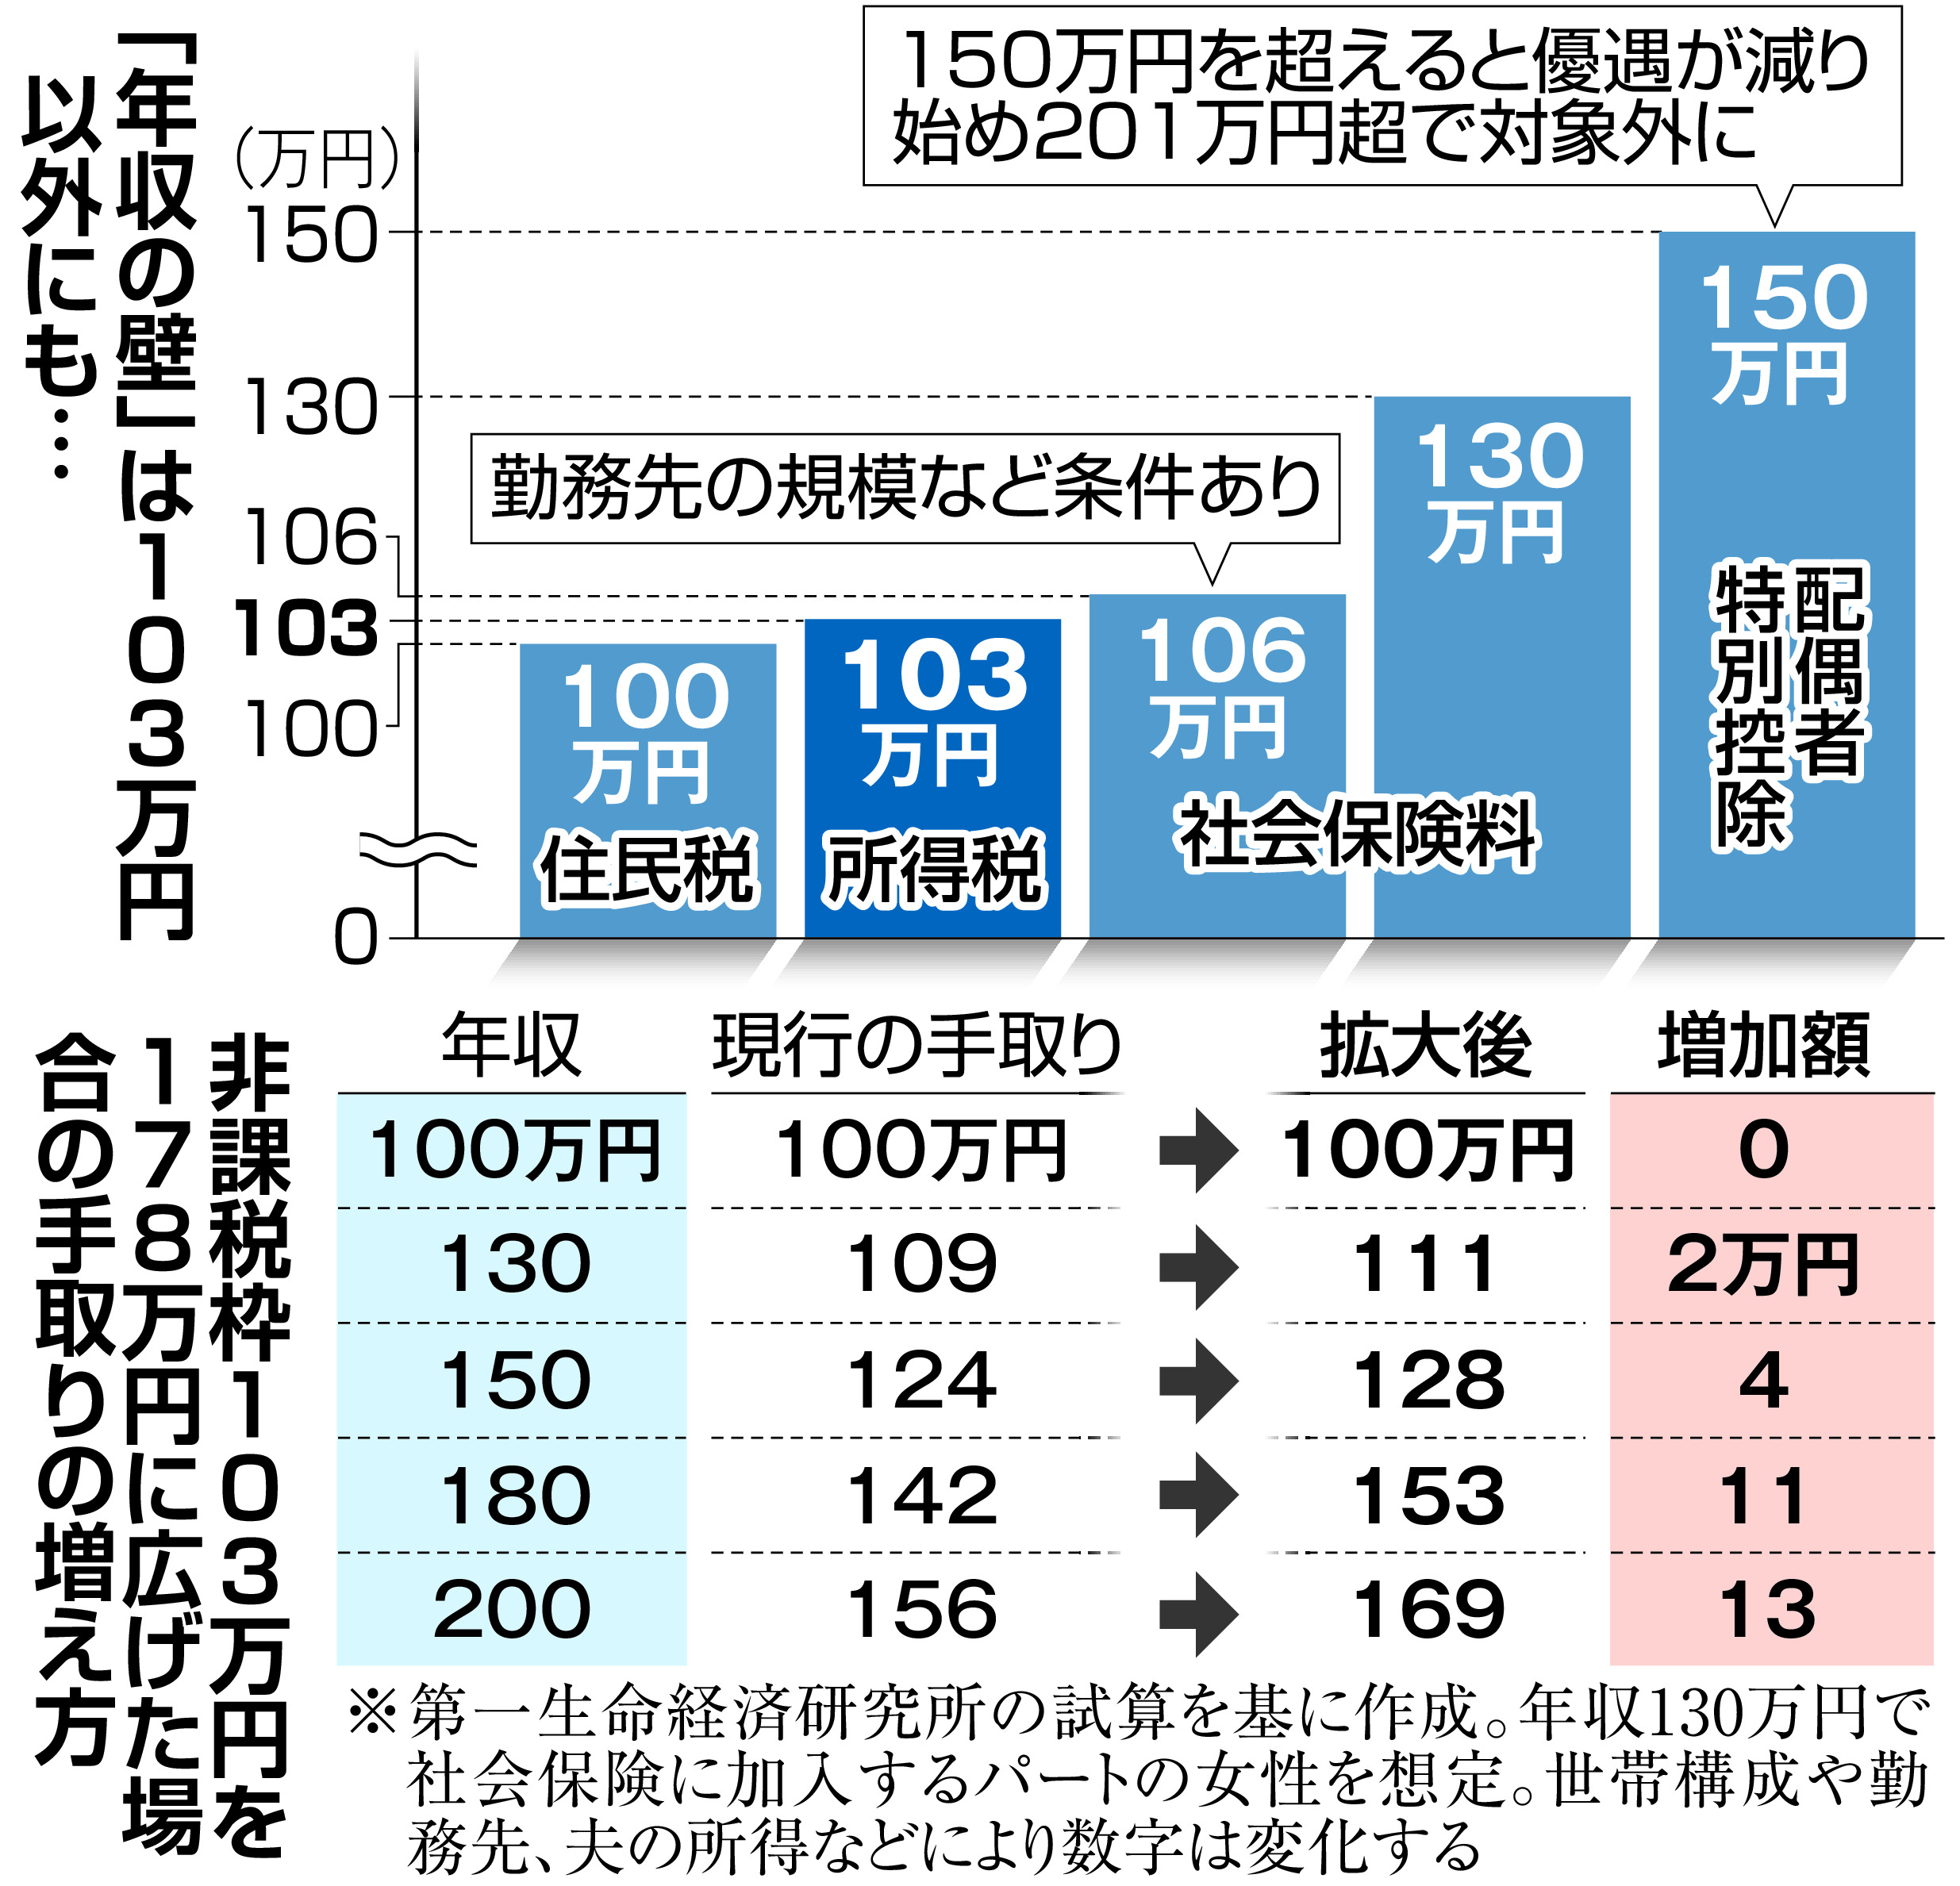
学生のアルバイト労働には、103万円以外にも「100万円」「106万円」「130万円」という多層的な境界線が存在します。2024年秋から激化した引き上げ議論の最新経緯と現行制度の客観的数値を網羅した比較表をもとに、境界線ごとのリスクを精査します。
| 壁の年収基準 | 詳細・数値データ | 影響を受ける対象・制度 | 編集部の見解・評価 |
|---|---|---|---|
| 100万円の壁 | 自治体ごとの住民税非課税枠(給与所得控除55万+各自治体の基準額35万〜45万円)。 | 学生本人の住民税(均等割・所得割)。 | 東京23区等の1級地では年収100万円を超えると年数千円の均等割が発生。親の扶養には影響なし。 |
| 103万円の壁 | 基礎控除48万円+給与所得控除55万円の境界値。 | 本人の所得税発生、および親の特定扶養控除(63万円)の喪失。 | 家庭全体の最大防衛ライン。超えた場合の親の増税ペナルティが突出して重い。 |
| 106万円の壁 | 特定適用事業所(従業員51人以上)における厚生年金・健康保険の適用基準(月額8.8万円以上)。 | 本人の社会保険強制加入。 | 昼間学生は法律上「適用除外」。ただし夜間学部や休学中、通信教育課程の学生は加入対象となるため注意。 |
| 130万円の壁 | 健康保険法上の被扶養者認定基準(年間見込み収入130万円未満、月額約10.8万円未満)。 | 親の健康保険の扶養脱落(国民健康保険+国民年金の自己負担)。 | 昼間学生であっても例外なく適用。超えると年約25万〜30万円の社会保険料負担が学生本人に発生。 |
| 税制引き上げ論 | 103万円から178万円への引き上げ案を巡る与野党協議の進展状況。 | 基礎控除・給与所得控除の改定動向。 | 恒久的な法改正の施行時期と学生バイトへの恩恵範囲は国会論戦中。現行ルール順守が必須。 |
一般のパートタイマーを震撼させる「106万円の壁」について、いわゆる大学や専門学校の昼間部に通う正規の学生は、健康保険法および厚生年金保険法上の社会保険加入条件において「学生除外」の規定が適用されます。そのため、週20時間以上かつ月額8.8万円以上稼いだとしても、昼間学生である限り勤務先の社会保険へ強制加入させられることは原則としてありません。
しかし、油断して130万円の壁を突破してしまうと、親が加入する健康保険組合の被扶養者資格を強制的に喪失します。学生納付特例を使って年金を猶予していたとしても、自治体の国民健康保険への単独加入が義務付けられ、手取りから毎月多額の保険料が引き落とされる事態に直結します。

一般に知られていない盲点とネットの誤解|交通費の扱いや年末調整の書き方
シフト管理を行う学生の現場取材で頻繁に聞かれるのが、「時給以外に支給されている通勤手当で103万円をオーバーしてしまうのではないか」という不安です。
所得税法上、交通費は含まれるかという論点に対する結論は明確です。電車やバスなどの公共交通機関を利用した合理的な通勤経路に基づく通勤手当は、所得税法上「月15万円」まで非課税と規定されています。したがって、勤務先から適正に実費弁償として支給されている交通費は、103万円の計算対象に含める必要は一切ありません。
ただし、現場で頻発する重大な例外が2点あります。第1に、「時給1,200円(交通費全額込み)」といった契約形態で支給され、給与明細上で通勤手当として明確に区分掲記されていない場合です。この場合は全額が給料(課税対象)として扱われ、103万円の枠を容赦なく圧迫します。第2に、健康保険の「130万円の壁」の算定においては、税務上非課税とされる交通費であっても「継続的な収入」とみなされて合算対象になる健康保険組合が大半であるという点です。税金面と社会保険面で交通費の取り扱いが異なる事実は、極めて見落とされやすい盲点と言えます。
また、秋口にアルバイト先から手渡される年末調整の書き方についても、致命的な過ちが繰り返されています。渡される書類は主に「給与所得者の扶養控除等(異動)申告書」ですが、アルバイトを2箇所以上掛け持ちしている場合、この申告書を提出できるのはメインの1社(主たる給与の支払者)のみです。
もし2社以上の勤務先に言われるがまま提出してしまうと、基礎控除や各種控除が二重に適用され、翌年になって税務署から「扶養控除の重複に関する是正通知」が親の勤務先と学生の双方へ送達されるトラブルに発展します。サブのバイト先には申告書を出さず「乙欄」で源泉徴収を受けさせ、翌年2月16日〜3月15日の確定申告期間にすべての源泉徴収票を合算して自ら確定申告を行うのが法的な鉄則です。
【実態検証】学生と保護者のリアルな摩擦|SNSや現場取材で見えた深刻な実態
「103万円の壁」は、単なる税金計算の枠組みを超え、家庭内の人間関係やアルバイト雇用の現場に歪みをもたらしています。主要SNSの投稿分析や、大手飲食チェーン・個別指導塾で働く大学生100人への聞き取り調査からは、制度の不条理に翻弄される若者たちの悲痛な生の声が浮かび上がってきます。
都内私立大学3年の男子学生(21歳)は、当時の苦い経験を次のように打ち明けます。
「人手不足で店長から土下座される勢いで頼み込まれ、断りきれずに11月と12月にシフトを入れまくりました。12月の給料が確定した段階で年収が104万5,000円になり、『1万5千円くらいいいだろう』と軽く考えていました。年明け、父が会社の総務から呼び出され、特定扶養控除が外れて追徴課税を食らったと聞かされました。父から『お前が余計に稼いだせいでウチは十数万の大赤字だ。大学の学費を出している意味を考えろ』と激怒され、食卓が数カ月間完全に凍りつきました。超えた分以上の金額を父に現金で弁済することになり、何のために身を削って深夜シフトに入っていたのか分からなくなりました」
この家庭内摩擦は、決して特殊な事例ではありません。SNS上でも「親にバイト代の明細を毎月スクショして提出させられている」「あと8,000円で103万円に届くから12月は全シフトをキャンセルした」といった投稿が年末の恒例行事のように溢れ返ります。
一方、雇用側のフラストレーションも限界に達しています。都内を中心に居酒屋を展開する飲食チェーンのエリアマネージャーは、「11月中旬以降になると、戦力になっていた学生バイトの約7割が一斉に『103万超えちゃうので入れません』とシフトから消える。年末の最大の書き入れ時に営業縮小を余儀なくされるこの制度は、経済活動に対する明らかな足かせだ」と憤りを隠しません。
【プロの結論】経済的自立と心理的バウンダリー|おすすめできる働き方・避けるべき働き方
家族社会学および教育経済学の知見からこの問題を俯瞰すると、103万円の壁が引き起こす親子間トラブルの根底には、親子の「経済的自立」と「心理的バウンダリー(境界線)」の未確立という構造的課題が存在します。
扶養控除とは、親が未成熟な子どもを扶養・庇護することを前提に税金を減免する制度です。しかし、成人年齢が18歳に引き下げられた現代において、学生側には「自分の稼いだ金は自分のもの」という自立の意識が芽生える一方、学費や社会保険を親に依存しているという厳然たる共依存の枠組みが残存しています。親側もまた、子どもがどれだけの労働対価を得ているかを把握しないまま「扶養している優位性」だけを維持しようとするため、年末の是正通知によって境界線が突然崩壊し、激しい感情的衝突が引き起こされるのです。
失敗を回避し、家庭内の調和を保ちながら最大の経済合理性を追求するための判断基準を、明確に二者択一で提示します。
「103万円以内に厳格に抑えるべき」学生の条件
- 実家暮らしで親が学費を全額支援している学生:親の所得税率が高い(課税所得が高い)ほど、特定扶養控除喪失のダメージは世帯全体に壊滅的な打撃を与えます。親の年収が700万円を超える世帯では、年間103万円(月平均約8.5万円)を厳守するのが最も賢明な選択です。
- アルバイト以外の学業や研究、資格試験に比重を置くべき学生:103万円を少し超えた程度では手取りの増加幅に対してトラブルのリスクが割に合いません。浮いた時間を将来のキャリア投資へ充てるべきです。
「130万円(またはそれ以上)まで突き抜けて稼ぐべき」学生の条件
- 学費や生活費をすべて自力で賄う完全自立型の学生:親が最初から扶養控除を利用していない(ひとり親控除の範囲内である、あるいは親が無職・非課税世帯である)場合、親への増税影響を気にする必要はありません。
- 年間180万〜200万円以上を確実に稼ぐ覚悟がある学生:103万円の壁、さらには130万円の社会保険の壁を越えて親の扶養から完全に自立し、自ら国民健康保険料と所得税・住民税を全額支払っても、手取り額が大幅にプラスへ転じる水準まで振り切って働くケースです。ただし、この場合は学業の継続が物理的に可能かどうかの冷徹な検証が不可欠です。
最も避けるべきは、「事前の綿密な試算を怠り、なし崩し的に105万〜125万円前後で着地してしまう中途半端な働き方」です。このグレーゾーンこそが、世帯手取りを削り、親子の信頼関係を破壊する最大の温床となります。
【103万円の壁 学生】に関するよくある質問(FAQ)
Q1:支給されている交通費は、103万円の計算に含まれますか?
A1:公共交通機関を利用した適正な通勤手当であれば、所得税法上「月15万円」まで非課税となるため、103万円の壁の計算には含まれません。ただし、「時給に交通費が含まれている(給与明細で区分されていない)」契約の場合や、健康保険の「130万円の壁」の判定においては合算対象とされるケースがあるため注意が必要です。
Q2:12月の給料で103万円を数千円超えてしまいそうです。親にバレずに済む方法はありますか?
A2:税法上の仕組みとして、親に知られずに済ませる方法は一切ありません。雇用主から自治体へ給与支払報告書が提出され、親の勤務先の年末調整データと税務署側で名寄せ照合されるため、翌年の春から初夏にかけて確実に親の会社へ通知が届きます。超えてしまうことが判明した段階で、直ちに親へ事実を報告し、親側の年末調整で特定扶養控除を外す修正申告を行うのが最善の対応です。
Q3:勤労学生控除を適用すれば、親の税金が高くなるのを防げますか?
A3:防ぐことは不可能です。勤労学生控除は「学生本人の所得税非課税枠」を広げる制度であり、親の扶養控除の基準(年収103万円以下)を動かす力はありません。勤労学生控除を使って本人の税金をゼロに抑えたとしても、親側の特定扶養控除は容赦なく全額消失し、親の税金は数万円から十数万円跳ね上がります。
まとめ:今後の動向と失敗しないための判断基準
学生のアルバイト労働を取り巻く環境は、最低賃金の上昇と人手不足の深刻化に伴い、従来の税制枠組みとの摩擦を年々強めています。国会で議論が続けられている基礎控除等の見直しや「年収の壁」引き上げに関する政治的動向には今後も注視が必要ですが、現行の法制度が適用される局面においては、ルールを正確に把握した防衛策が欠かせません。
103万円の境界線は、単に「超えたら税金が取られる」という単純なスイッチではなく、保護者の特定扶養控除(所得税63万円・住民税45万円)という巨大な防壁と表裏一体の関係にあります。勤労学生控除の誤認や交通費の取り扱い不備によって世帯全体の手取りを溶かしてしまわないよう、年間のシフト計画を立てる際には必ず給与明細の累計額を確認し、早い段階から親子間でオープンな情報共有を行うことが、最大の損失回避策となります。 (出典: 103万円の壁 学生(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
