学生が103万超えたら親の税金急増?働き損の真相と回避策【2026最新】
アルバイトに励む大学生や専門学生の間で、毎年秋から冬にかけて必ず持ち上がるのが「103万円の壁」をめぐる悩みです。「103万を1円でも超えたら親の税金が一気に跳ね上がる」「手取りが減って絶対に損をする」といった噂を耳にし、シフトを無理に削った経験を持つ人も少なくないはずです。
給与収入が103万円を超えた瞬間に起きる税制上のペナルティや、親の家計に直撃する金銭的ダメージの正体は何なのでしょうか。本人の所得税や住民税の発生条件から、知恵袋やSNSで悲鳴が上がる「勤労学生控除の罠」、さらには2026年の制度動向まで、取材データと公的資料を基にそのリアルな構造を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生本人が103万円を超えても本人の所得税は数千円程度だが、親が受けている「特定扶養控除(63万円)」が完全に消滅し、親の税金が年5万〜17万円近く急増する。
- 要点2:本人の税金をゼロに抑える「勤労学生控除」を使っても親の扶養控除外れは防げず、世帯全体で見ると大きな「働き損」が発生するケースが多発している。
- 要点3:通学定期などの非課税交通費は103万円の計算に含まれないため、源泉徴収票の「支払金額」を正確に把握し、年末調整で正しく申告することが最大の自己防衛になる。
【親の税金が一気に跳ね上がる噂の真相】103万を超えたら世帯の手取りはどうなる?
ネット上で囁かれる「親の税金が激増する」という噂は、都市伝説ではなく紛れもない事実です。学生バイト103万の壁を突破した際、最も深刻な被害を受けるのは学生本人ではなく、生計を一にする親の給与手取りです。
背景にあるのは、日本の税制に組み込まれた扶養控除の仕組みです。19歳以上23歳未満の大学生年代の子どもを持つ親には、教育費負担の重さを考慮して「特定扶養親族」という手厚い優遇措置が用意されています。一般的な扶養控除額が38万円であるのに対し、特定扶養親族は所得税で63万円、住民税で45万円もの控除が認められています。
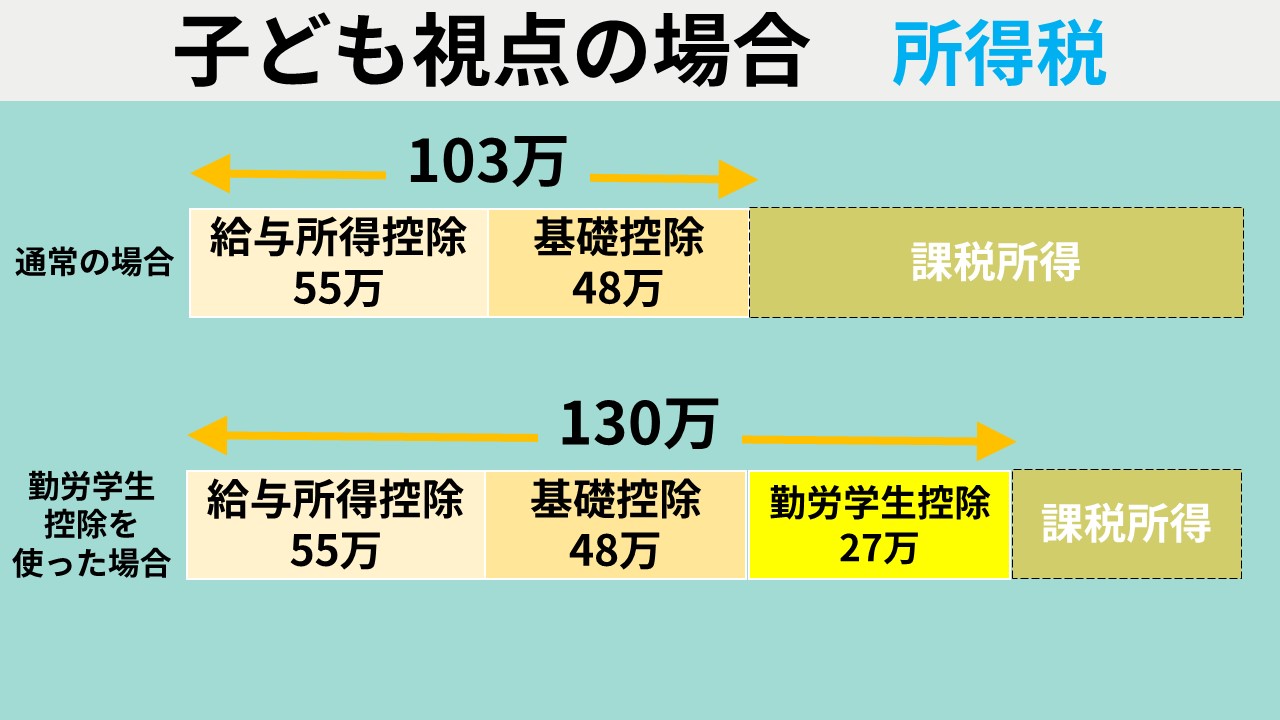
子どもの年収が103万円(給与所得控除55万円+基礎控除48万円)をわずか1円でも超えると、子どもは税法上の扶養から完全に外れます。段階的に控除が減る配偶者特別控除のようなクッションは用意されておらず、特定扶養親族税金増額のトリガーが一気に引かれることになります。控除額合計108万円分の枠がゼロになるため、親の課税所得がその分跳ね上がり、翌年の手取りを容赦なく削り取ります。
国税庁の所得税率表および地方税の標準税率を基に、親の税金いくら高くなるのかを世帯年収別に試算した結果が以下の数値です。
- 親の年収500万円(所得税率10%・住民税率10%):年間で約10万8,000円の増税
- 親の年収700万円(所得税率20%・住民税率10%):年間で約17万1,000円の増税
- 親の年収900万円(所得税率23%・住民税率10%):年間で約18万9,900円の増税
学生本人が103万5,000円を稼ぎ、5,000円だけ枠み出したとします。本人が払う所得税はわずか数百円ですが、親の税金は10万円以上跳ね上がります。家庭全体で見れば差し引き約10万円の大赤字となり、これが「103万円を超えたら大惨事になる」と言われる構造的理由です。

【徹底比較】103万・106万・130万の壁|税金と社会保険のリアルな境界線
学生のアルバイト収入には、103万円以外にも「100万円」「106万円」「130万円」という複数のハードルが存在します。それぞれの境界線で何が生じるのかを正確に把握しなければ、知らぬ間に手取りを減らす事態に陥ります。
| 年収の基準 | 詳細・発生する変化 | 本人の負担 | 親・世帯への影響 |
|---|---|---|---|
| 100万円 | 自治体ごとの住民税非課税限度額学生に到達(※自治体により93万〜100万円) | 住民税の均等割(年約5,000円)が発生する可能性 | 影響なし(親の扶養控除は維持される) |
| 103万円 | 国の所得税発生条件に到達し、税法上の扶養から除外 | 超過分に対して5%の所得税が課税 | 親の扶養控除外れるため、親の税金が年約10万〜17万円超増額 |
| 106万円 | 106万の壁社会保険加入の要件(※昼間学生は原則適用除外) | 夜間・通信制学生や休学中の場合は社会保険料(年約16万円〜)が発生 | 昼間学生であれば親の健康保険にそのまま留まれる |
| 130万円 | 社会保険における「130万の壁扶養」の上限 | 昼間学生であっても親の健保から除外。国民健康保険・国民年金の自己負担が発生 | 親の健康保険の扶養から外れ、世帯の固定支出が年間約25万〜30万円増大 |
見落とされがちなのが「100万円の壁」です。所得税は103万円までかかりませんが、住民税は各自治体の条例によって非課税限度額が異なります。東京23区などの1級地では給与収入100万円を超えると住民税の均等割が課税され、翌年6月に自治体から自宅へ納税通知書が届くことになります。
【実態検証】「103万超えて親に激怒された」SNS・知恵袋の生々しい告白
大手ネット掲示板やSNS、知恵袋の投稿を分析すると、毎年12月から翌年2月にかけて「親に激怒された」「年末調整の用紙を見て青ざめた」という学生の悲痛な叫びが無数に投稿されています。
都内の私立大学に通う男子学生の手記には、痛切な実体験が綴られていました。
「居酒屋のバイト代で月8万〜9万円稼いでいたが、夏休みにシフトを詰め込みすぎた。12月の給与明細を見たら年収が104万2,000円。店長から『4万超えちゃったね』と軽く言われ、自分にかかる税金は数百円程度だったから放置していた。ところが翌年、父親が会社の年末調整の追徴課税で呼び出され、『お前が103万超えたせいでうちの税金が14万円増えたぞ!』とリビングで怒鳴られた。結局、増えた税金分を親に分割で弁済することになり、何のためにバイトしたのか分からなくなった」
こうしたトラブルの引き金になる典型例が「交通費の勘違い」です。給与明細を見た際、「交通費込みで103万円を超えているからアウトだ」と勘違いして働くのをやめてしまったり、逆に計算から外してオーバーしてしまうケースが散見されます。
国税庁の規定により、通勤のための実費として支給される交通費は月15万円まで非課税と定められています。この非課税分は交通費非課税103万含まれるかという疑問に対する明確な答えとして、「103万円の計算には一切含まれない」が正解です。ただし、給与明細上で「基本給に一括合算」されていたり、課税手当として支給されている特殊なケースではカウント対象になるため、年末調整アルバイト学生向けの提出書類や源泉徴収票に記載された「支払金額(非課税交通費を除いた額)」を確認する習慣が欠かせません。
一般に知られていない盲点|「勤労学生控除」の罠とネットの誤解
103万円を超えそうになった学生がネット検索で見つけ出し、安易に飛びついて後悔するのが「勤労学生控除」です。「勤労学生控除を使えば130万円まで無税で働ける」という情報は、半分正しく、半分は極めて危険な誤解を孕んでいます。
勤労学生控除とは、所定の学校に通いながら働く学生に対して、所得税の控除枠を27万円(住民税は26万円)上乗せする制度です。確かにこれを適用すれば、本人の給与収入が130万円以下であれば本人の所得税はゼロになります。勤労学生控除申請方法自体もシンプルで、アルバイト先で提出する年末調整書類の「扶養控除等申告書」にある「勤労学生」のチェック欄に印をつけ、学生証のコピーや在学証明書を添付するだけで完了します。
ここに致命的な落とし穴が潜んでいます。勤労学生控除は「学生本人の所得税を免除する制度」であって、「親の扶養控除を維持する制度」ではありません。学生本人が103万円を超えて勤労学生控除を使っても、親の側では扶養控除が消滅する事実は1ミリも変わりません。
本人にかかる数千円の税金を免除させるために勤労学生控除を申請した結果、親の会社に情報が渡り、親の給与から十数万円が追徴されるという本末転倒なトラブルが後を絶ちません。130万円まで稼ぐのであれば、親の税金増額分を上回るメリットがあるのか、世帯全体のキャッシュフローを計算しない限り、勤労学生控除に手を出すのは危険です。
【2026年税制改正の焦点】103万円の壁見直しと今後の学生バイトへの影響
「103万円の壁」をめぐる議論は、日本の労働力不足と最低賃金の上昇に伴い、大きな転換点を迎えています。全国の最低賃金が引き上げられる中、時給1,200円〜1,300円の地域では、週にわずか16〜17時間働くだけで年間103万円に到達してしまいます。
政治の場でも「103万円の枠を大幅に引き上げるべきだ」とする議論が巻き起こり、基礎控除や給与所得控除の改定に向けた動きが加速しています。2026年税制改正103万円の壁をめぐる見直し論議においては、控除枠の引き上げ幅とともに、「学生の特定扶養控除の基準をどのように連動させるか」が焦点となっています。
学生を雇用する現場の声として、大手飲食チェーンの採用担当者は次のように証言しています。
「11月や12月になると、稼働できる優秀な学生スタッフが一斉に『103万円を超えそうなのでシフトに入れません』と現場から姿を消す。時給が上がった結果、かつてより短い勤務時間で壁に到達してしまうため、現場のオペレーション崩壊は限界に達している。制度自体の引き上げが実現しなければ、人手不足の解消はあり得ない」(都内飲食チェーン・人事マネージャー談)
制度改定の法案が可決・施行されるまでは、現行ルールの「103万円」が厳格に適用され続けます。制度が変わるというニュースを先回りして信じ込み、「もう103万円を超えても大丈夫だろう」と独断でシフトを増やす行為は極めてリスキーです。自治体や国税庁からの正式な施行通知が出るまでは、既存の基準に基づいて収入管理を徹底しなければなりません。

【プロの結論】経済的自立と親子関係|「心理的バウンダリー」から紐解く対処法
103万円の壁をめぐる問題は、単なる税制の損得勘定にとどまりません。家族社会学や心理学の視点で見れば、子どもが「親の庇護下にある存在」から「経済的に自立した個」へと移行する過程で生じる、心理的バウンダリー(境界線)の衝突そのものです。
昭和から平成にかけて定着した日本の家計構造は、家長(親)が扶養控除を受け、子どもは小遣い稼ぎの範囲内で従属的に働くことを前提に設計されてきました。しかし物価高と学費高騰に直面する昨今の学生にとって、アルバイトは生活を維持するための実質的な労働です。「子どもの稼働」が「親の手取り減少」に直結する現行システムは、自立を試みる子どもと、家計を守ろうとする親との間に不要な共依存や摩擦を生み出す温床となっています。
この摩擦を回避し、最も賢明な選択を下すための判断基準を整理しました。
年収103万円以内に抑えるべき人の条件
- 年間の稼働目標が104万〜125万円程度の中途半端なゾーンに留まる人:親の増税額が10万〜17万円に達するため、稼いだ額のほぼ全額が世帯全体で相殺され、徒労に終わります。
- 親から大学の学費や家賃の全額支援を受けている人:親の経済的支援が前提にある場合、事前の相談なしに扶養枠を壊す行為は親子間の信頼関係を致命的に破壊します。
- 昼間学生で、学業に専念する時間を一定以上確保したい人:壁を突き抜けて稼ぐには相当のシフト勤務が必要となり、単位取得や就職活動に支障をきたすリスクが高まります。
103万円を超えて突き抜けて稼ぐべき人の条件
- 年間150万〜160万円以上を確実に稼ぎ切る覚悟がある人:親の増税分(約15万円)を学生本人が全額親へ補填したとしても、手元に十分な余剰資金が残るため、経済的合理性が成立します。
- 生活費や学費を自力で完全に工面しており、経済的独立を目指す人:130万円を超えると自身の国民健康保険料などの負担が発生しますが、それすらも織り込み済みでフル稼働するのであれば、自立への確かなステップとなります。
- 事前に親と綿密な試算を共有し、「増えた税金分は自分で親に支払う」と合意できている人:境界線を明確にし、契約的な合意を交わせる家庭環境であれば、感情的なトラブルは回避できます。
【103万超えたら 学生】に関するよくある質問(FAQ)
Q1:103万円を数千円超えてしまった場合、親に黙っていればバレませんか?
A1:確実にバレます。アルバイト先は従業員へ支払った給与の「給与支払報告書」を各自治体へ送付する義務があります。自治体側で親の所得データと突合されるため、翌年の春から初夏にかけて親の勤務先に「扶養控除の是正通知」が届き、給与から増額分が天引きされます。
Q2:アルバイトを2つ以上掛け持ちしている場合、103万円の計算はどうなりますか?
A2:すべてのアルバイト先から得た給与収入が合算されます。A店で70万円、B店で40万円稼いだ場合、合計110万円となり103万円の壁を超過します。掛け持ちをしている場合はメインの勤務先だけでは合算調整ができないため、自身で年明けに確定申告を行う必要があります。
Q3:Uber Eatsなどのギグワークやブログ収入も103万円に含まれますか?
A3:これらは「給与所得」ではなく「雑所得」や「事業所得」に分類されます。給与所得控除(55万円)が使えない代わりに必要経費を差し引くことができ、年間の純利益(収入−経費)が48万円を超えると親の扶養から外れます。アルバイトの給与と組み合わせる場合は計算が複雑になるため、税務署や税理士への事前相談が安全です。
まとめ:今後の動向と失敗しないための判断基準
学生が103万円を超えて稼ぐこと自体は、決して違法行為でも悪事でもありません。問題の本質は、「制度の仕組みを知らないまま中途半端に枠み出し、親の税負担を増やして世帯全体で大損すること」にあります。
年末が近づいたら必ず給与明細を1月から並べ、非課税交通費を除いた支払金額を電卓で弾き出してください。もし103万円に迫っているのなら、年内のシフトを調整して102万9,000円前後に着地させるのが最も手堅い防衛策です。
逆に「やりたいことのために150万円以上稼ぎたい」という強い動機があるなら、事前に親とシミュレーションを行い、「親の税金が増える分は自分がバイト代から補填する」と腹を割って話し合うことが求められます。正しい税金の知識を持ち、境界線を明確に引くことこそが、トラブルを防ぎ賢く稼ぐための絶対条件です。 (出典: 103万超えたら 学生(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
