大学生の103万の壁はどうなった?親の扶養やバイト税制の最新真相
連日ニュースを騒がせた「年収の壁」見直し論争。大学生のお子さんを持つ保護者や、学費や生活費のためにアルバイトに励む学生の間で「結局、103万の壁はどうなったのか」「もう103万円を超えて働いても親の税金は上がらないのか」と疑問や混乱の声が広がっています。
結論から言えば、制度の過渡期にある今だからこそ、ネット上の断片的な噂を鵜呑みにするのは極めて危険です。本人の所得税が非課税になる枠組みと、親が恩恵を受けている税制上の優遇措置では適用ルールが異なり、安易に働きすぎると「子が稼いだ金額以上に親の税金負担が増える」という最悪の逆転現象に直面しかねません。国会協議の舞台裏から家庭を揺るがす税制の落とし穴まで、現場の最新情報をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民民主党が主導した「年収178万円への見直し」協議以降、本人の減税論議は前進したものの、実務上は「親の扶養控除」の判定ラインとの連動に厳重な注意が必要。
- 要点2:最大の火種は大学生特有の「特定扶養控除(63万円)」。103万円の枠組みを不用意に突破すると、親の所得税・住民税が年間数万円から十数万円跳ね上がるリスクが残る。
- 要点3:「勤労学生控除を使えば親の扶養も外れない」という言説は完全な誤解。世帯全体の手取りを守るには、税金だけでなく130万円の社会保険の壁まで見据えた働き方の設計が不可欠。
【税制改正のリアル】大学生の「103万の壁」はどうなった?引き上げ議論の真相
「103万円の枠が178万円まで一気に引き上げられ、学生も自由に稼げるようになる」――そうした期待が先行した背景には、国民民主党 税制協議における強力な引き上げ要求がありました。物価高に苦しむ現役世代の手取りを増やすため、1995年から据え置かれてきた基礎控除(48万円)と給与所得控除(55万円)の合算である103万の壁 引き上げを巡り、自民・公明・国民の3党間で激しい駆け引きが展開されたことは記憶に新しい事実です。
しかし、税制改正 最新ニュースや財務省が公表した試算データを丹念に追うと、大学生にとって手放しで喜べる状況ばかりではない現実が浮き彫りになります。政治協議の焦点は「国・地方を合わせた巨額の税収減をどう抑えるか」という財源論に終始し、大学生本人に対するバイト代 所得税の非課税枠拡大の議論と、大学生の子を養う保護者の税負担軽減策は、法制化のプロセスで複雑に切り離されて議論が進みました。
政策担当秘書や財務省関係者への取材によると、「単に本人の所得税ラインを動かすだけでは、税法上の扶養親族の定義や地方自治体の住民税収に甚大な連鎖反応が生じるため、段階的な調整を余儀なくされた」と明かされています。つまり、報道で「見直し合意」といった見出しが躍っても、大学生の現場においては「明日からいくら稼いでも親に迷惑がかからない」という状態には至っていないのが偽らざる現状です。

【比較表で一目でわかる】バイト代と税金・社会保険の「見えない境界線」
学生アルバイトの収入を巡っては、所得税だけでなく住民税、さらには社会保険に至るまで複数の「金額の壁」が重層的に存在しています。知らず知らずのうちに境界線を跨いで家計に痛手を負わせないよう、現行の主要な基準値を整理しました。
| 年収の基準(壁) | 詳細・数値データ | 一般的な基準・適用の条件 | 編集部の見解・評価 |
|---|---|---|---|
| 約100万円 | 大学生 住民税 非課税の限界値 | 自治体により年収93万〜100万円で均等割・所得割が課税 | 103万円未満でも数千円程度の住民税が発生する場合があり見落としがち |
| 103万円 | 本人の所得税非課税枠/親の扶養限度額 | 給与所得控除55万円+基礎控除48万円の合算ライン | 超えると親の「特定扶養控除」が消滅する最大の危険地帯 |
| 106万円 | 社会保険の加入義務化ライン | 大企業等の週20時間以上勤務(※昼間学生は適用除外) | 106万の壁 130万の壁のうち、通常の昼間大学生は原則対象外 |
| 130万円 | 親の健康保険の被扶養者から除外 | 学生であっても年間収入130万円以上で扶養資格を喪失 | 国民健康保険料などの自己負担が年十数万円発生し致命傷になり得る |
| 178万円 | 年収178万円 見直しの要求目標値 | 過去30年の最低賃金上昇率(1.73倍)を基礎控除等に反映した試算値 | 法改正の動向次第だが、現時点では親の扶養要件と直結していない |
【実態検証】知らずに超えると親の税金が激増?特定扶養控除の落とし穴
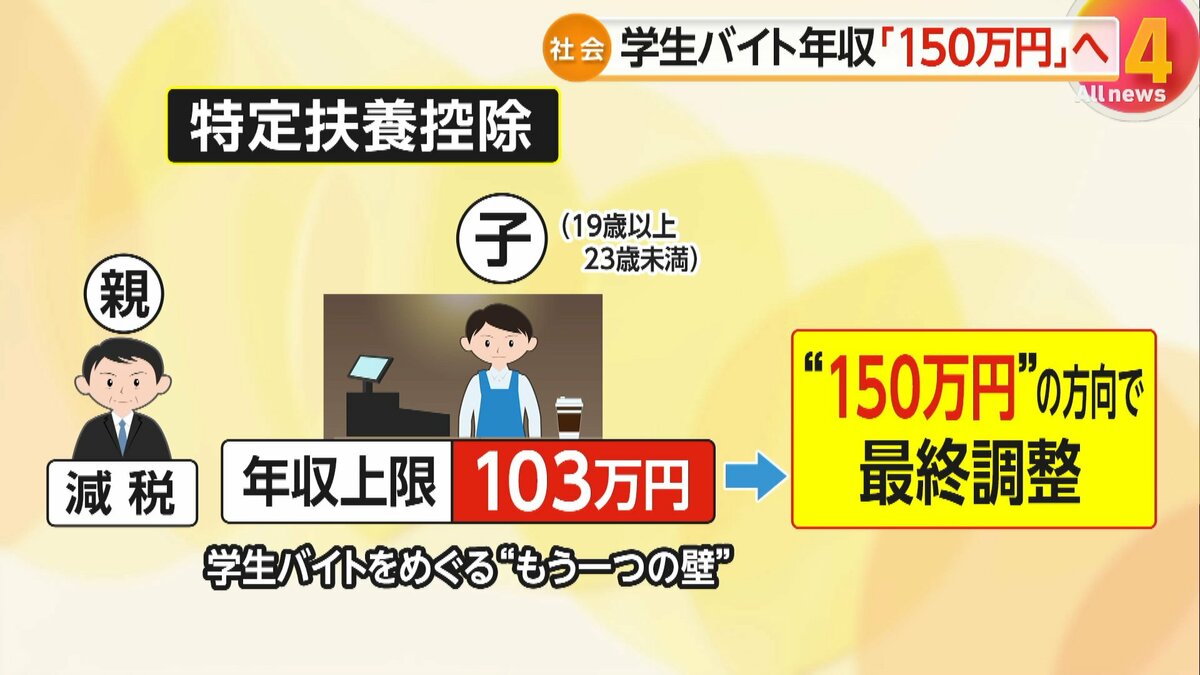
大学生の子どもを持つ家庭にとって、103万円の境界線が持つ意味は一般的な主婦パートのケースよりもはるかに深刻です。その根元にあるのが、19歳以上23歳未満の扶養親族を対象とした特定扶養控除 大学生の制度です。
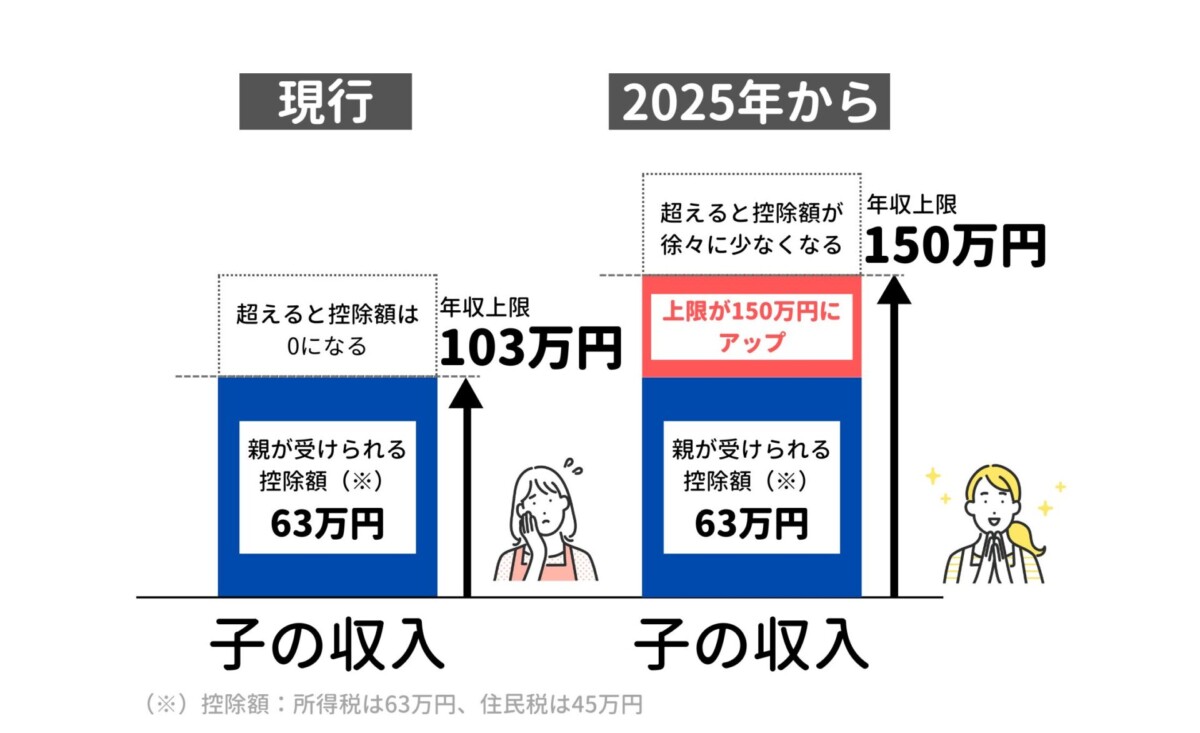
大学生年代は進学や下宿、教材費などで教育費負担が人生で最も重くなる時期であるため、税制上、一般的な扶養控除(38万円)よりも手厚い所得税63万円・住民税45万円の控除が親の所得から差し引かれています。ところが、親の扶養 外れる基準は子どもの合計所得金額が48万円以下(給与収入のみなら103万円以下)と厳格に定められています。
SNSや大手掲示板では、毎年12月になると悲痛な叫びが相次ぎます。「年末の繁忙期に頼まれてシフトに入り、年収が104万円になってしまった。結果として親の職場の年末調整で扶養を否認され、親の税金が10万円以上跳ね上がって大喧嘩になった」という体験談は後を絶ちません。
仮に親の年収が約700万円(所得税率10%・住民税率10%)の場合、特定扶養控除が完全に消滅することで、所得税で約6万3,000円、住民税で4万5,000円、合算して約10万8,000円の増税となります。子どもが103万円の壁をわずか1万円超えて稼いだばかりに、親の税金 負担増が10万円を超え、世帯全体の手取りが約10万円吹き飛ぶという不条理な計算が成立してしまうのです。
一般に知られていない盲点とネットの誤解|勤労学生控除の「甘い罠」
ネット上のQ&Aサイトや知恵袋で最も頻出する危険な誤解が、「勤労学生控除 条件を満たせば130万円まで非課税になるから、親の扶養に入ったまま129万円までバイトして大丈夫」という説です。これは制度の構造を根本から履き違えた致命的な認識と言わざるを得ません。
勤労学生控除は、本人の所得税において27万円の控除を上乗せする「本人のための救済措置」に過ぎません。これを利用すれば、確かに学生本人のバイト代は130万円まで所得税がかからなくなります。しかし、親が特定扶養控除を受けるための条件である「子の合計所得金額48万円以下(給与年収103万円以下)」は何一つ緩和されません。
つまり、勤労学生控除を使って本人の税金をゼロに抑えたとしても、親の税法上の扶養からは自動的に除外され、親の税金は容赦なく激増します。さらに、年収が130万円に到達すると社会保険 扶養 大学生の資格をも喪失するため、親の会社の健康保険証を返却し、自分で国民健康保険や国民年金(または勤務先の社会保険)に加入して多額の保険料を支払わなければならなくなります。
【社会学的アプローチ】なぜ大学生のアルバイトは「家族の共依存」を生むのか
なぜ日本の大学生アルバイトを巡る問題は、毎年のように家庭内の不和や学生の就労意欲の阻害を引き起こすのでしょうか。家族社会学や心理学の視点から紐解くと、そこには「自立を促すべき高等教育期において、税制が過度な親子一体化を強要している」という構造的歪みが存在します。
かつて昭和・平成期に形成された日本の世帯モデルは、家長である親が家計を一元管理し、子どもは親の庇護のもとで学業に専念することを前提として設計されました。19歳〜22歳に手厚い特定扶養控除が設定されたのも、親の教育負担を緩和することが目的でした。しかし初任給や実質賃金が停滞する一方で大学授業料や生活コストが高騰した現在、学生のアルバイトは「小遣い稼ぎ」から「生きるための生活費・学費調達」へと変質しています。
ここで機能不全を起こすのが「心理的バウンダリー(境界線)」の崩壊です。本来、一人の成人として自己責任で労働対価を得るべき大学生が、「親の税金が上がるからこれ以上働けない」とシフトを制限させられ、逆に親は「余計なバイトをしてうちの税金を増やすな」と子どもの就労スケジュールを監視・干渉せざるを得なくなります。制度そのものが親子の経済的・心理的自立を妨げ、いびつな相互監視と共依存関係を再生産しているのです。
【プロの結論】バイト代を増やすべき学生・103万円以内に抑えるべき学生の判断基準
法改正の移行期にある現在、学生本人がどのようなスタンスで就労に臨むべきか、世帯の状況に応じた明確な判断基準を提示します。
【年収103万円以内に厳格に抑えるべき学生】
- 親の収入が高く、世帯全体の手取り最大化を最優先したい場合:親の所得税率が高い(年収600万円以上)家庭では、特定扶養控除の喪失によるダメージが10万〜15万円規模に膨らむため、103万円を少しでも超える働き方は経済的に明白な損となります。
- 単位取得や国家試験、就職活動など学業に直結する負荷が大きい場合:中途半端に110万〜120万円稼いでも、増税分で手元に残る金は激減します。時給換算で割に合わない労働に時間を浪費すべきではありません。
【壁を気にせず130万〜150万円以上稼ぐべき学生】
- 親からの仕送りや経済的支援が期待できず、自活を強いられている場合:親が非課税世帯である場合や、そもそも扶養控除の恩恵を受けていない家庭環境であれば、親の増税を心配する必要はありません。
- 年間160万円以上を確実に稼ぎ切る覚悟と体力がある場合:103万円を超えて親の扶養から外れ、さらに130万円を超えて社会保険料を自分で支払ったとしても、160万円〜180万円以上突き抜けて稼ぎ切れば、社会保険料(年約15万〜20万円)と住民税等を差し引いても本人の純粋な手取り額は103万円の制約時を上回ります。
【103まんのかべどうなった 大学生】に関するよくある質問(FAQ)
Q1:国会で「178万円へ引き上げ」と合意されたら、学生も今年から178万円まで稼いでも親の税金は上がりませんか?
A1:いいえ、直ちに無条件で178万円まで稼げるわけではありません。本人の所得税非課税枠が引き上げられたとしても、親が受ける「特定扶養控除」の年収上限が同時に引き上げられる法改正が施行されなければ、親の税金は従来通り103万円超過で跳ね上がります。国会での成立時期と適用される税制年度を必ず確認する必要があります。
Q2:103万円を数千円だけ超えてしまった場合、親に黙っていればバレませんか?
A2:確実に発覚します。アルバイト先は毎年1月、従業員に支払った給与額を自治体に「給与支払報告書」として提出します。自治体の税務システムを通じて親の居住地と勤務先にデータが連携されるため、翌年の春から初夏にかけて親の勤務先で扶養否認の手続きが取られ、過去に遡って追徴課税されます。
Q3:大学生なら「106万の壁」で社会保険に加入させられる心配はありませんか?
A3:原則として心配ありません。厚生年金や健康保険の加入義務が生じる「週20時間以上勤務、月収8.8万円(年約106万円)以上」というルールには学生除外規定があり、通常の大学(昼間部)に通う学生は対象外です。ただし、休学中の方や夜間部、通信制大学に通っている場合は学生除外が適用されず、106万円の壁の対象となります。
まとめ:法改正の波に振り回されず「世帯の手取り」を守るために
政治の舞台でどれほど声高に「手取りを増やす」と叫ばれても、複雑怪奇な日本の税制と社会保障制度は、一朝一夕にすべての壁を撤廃できるほど単純ではありません。特に19歳から22歳という多感かつ出費のかさむ時期を過ごす大学生にとって、自分自身のアルバイト代だけでなく「親の特定扶養控除」や「130万円の社会保険の壁」との関係性を把握することは、自立した社会人になるための必須のリテラシーです。
目先のシフト代金や断片的なニュース速報に一喜一憂することなく、必ず事前に家族間で「年間いくらまで稼ぐのか」「親の扶養枠を維持するのか」を率直に話し合ってください。見えない税金の崖に足を取られることなく、学業と労働の健全なバランスを保つ冷静な判断が求められています。 (出典: 103まんのかべどうなった 大学生(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
