103万の壁はどうなった?大学生の扶養・親の税金と2026年最新動向
学生生活と切っても切り離せないアルバイト収入において、長年「働き控え」の元凶とされてきた「103万円の壁」。国民民主党が掲げた「手取りを増やす」税制改正議論をきっかけに、非課税枠を178万円へ引き上げる案が国政を揺るがし、多くの大学生やその保護者の注目を集めました。しかし、日々の報道が錯綜するなかで、「結局、2026年現在でルールはどう変わったのか」「大学生の自分はいくらまで稼いでいいのか」という疑問を抱えたままシフト調整に悩む現場は少なくありません。
大学生のアルバイト収入が抱える最大の問題は、本人の所得税だけにとどまりません。19歳以上23歳未満の扶養親族に適用される「特定扶養控除」により、子どもが壁を超えた瞬間に親の税負担が急増するという、世帯全体を巻き込む構造的な罠が存在します。本稿では、税制改正の進展、適用時期のスケジュール、社会保険の壁との複合的な関係、そして世帯の手取りを守るための具体的な働き方の基準まで、徹底した取材データと制度のファクトに基づいてわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:税制抜本改革の議論を経て、基礎控除や給与所得控除の見直しは段階的に法制化が進む一方、大学生の現場では「親の特定扶養控除」の所得要件の改定動向と適用時期の見極めが最重要課題となっている。
- 要点2:学生本人が103万円を超えても「勤労学生控除」で本人の所得税は130万円まで非課税にできるが、親の扶養からは容赦なく外れ、世帯全体で年間数万〜十数万円単位の増税となるリスクは依然として残る。
- 要点3:大学生は昼間部学生であれば企業の社会保険(106万円の壁)の適用除外だが、親の健康保険の扶養を外れる「130万円の壁」は厳然と存在するため、世帯最適を図る緻密な年間シフト管理が不可欠である。
【2026年最新】103万の壁はどうなった?大学生を取り巻く税制改正の真相
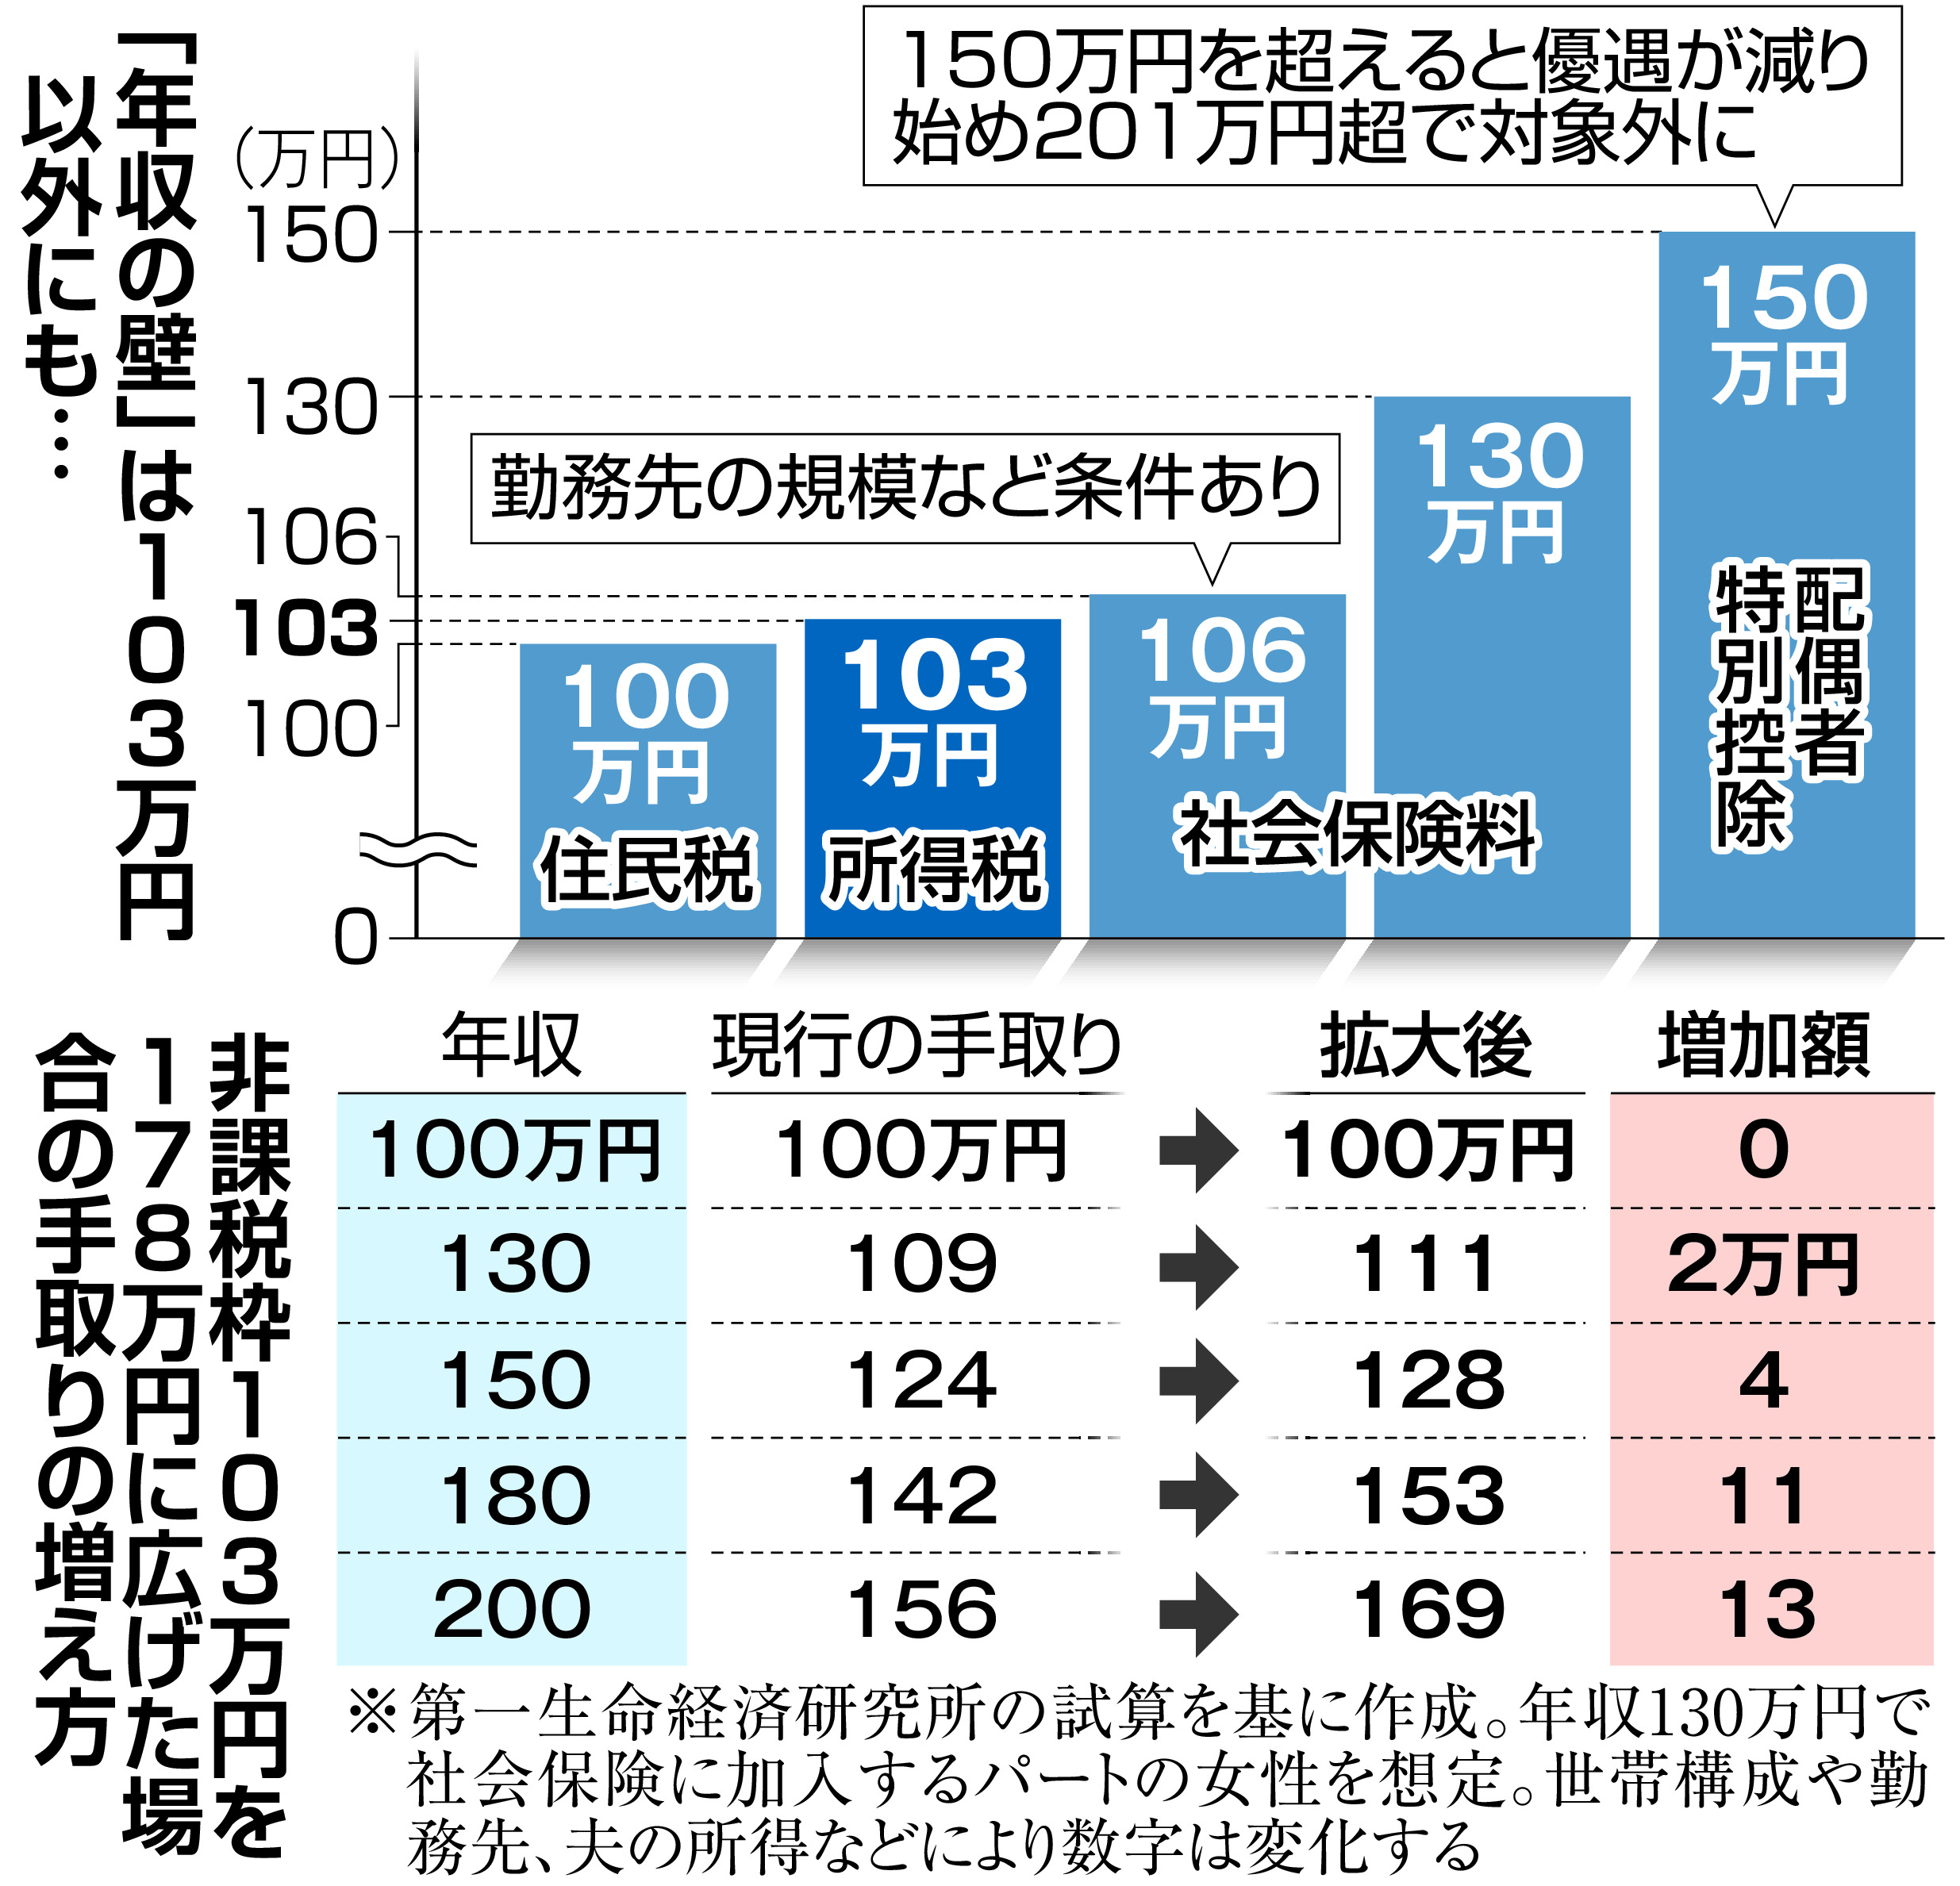
2024年秋の衆議院選挙以降、国民民主党が強く主張した「103万円から178万円への基礎控除等引き上げ」は、長年デフレ期の税制を引きずってきた日本経済において極めて大きな転換点となりました。物価高と最低賃金の上昇に伴い、時給1,200円〜1,500円が当たり前となった首都圏をはじめとするアルバイト現場では、年間103万円の枠は「月に約8万5,000円」しか働けない非現実的な制約となっていたためです。
与野党による断続的な政策協議と法案審査を経て、税制改正の焦点は「単に所得税の非課税ラインをどこまで上げるか」だけでなく、地方自治体の主要財源である「住民税の減収懸念」や「高所得者層への過度な減税効果の是正」へとシフトしました。結論として、基礎控除および給与所得控除の枠組みは引き上げの方向で段階的な法制化が進められていますが、自治体の課税システム改修や国の予算措置のタイムラグがあるため、「全世帯一律で即座に178万円まで完全フリーになる」という単純な形での即時解禁には至っていません。
大学生が直面するルールにおいて、最も警戒すべきなのは「いつから適用されるのか」という時期のズレと、「所得税」「住民税」「親の扶養控除」の基準が連動してどう動いているかという点です。報道の表面的なヘッドラインだけを見て「もう178万円まで稼いでも大丈夫だ」と誤認し、年間収入を大幅にオーバーさせてしまうと、後述する親の勤務先での年末調整で取り返しのつかないトラブルに発展します。
親の税金への壊滅的打撃|特定扶養控除が外れると何が起きるのか
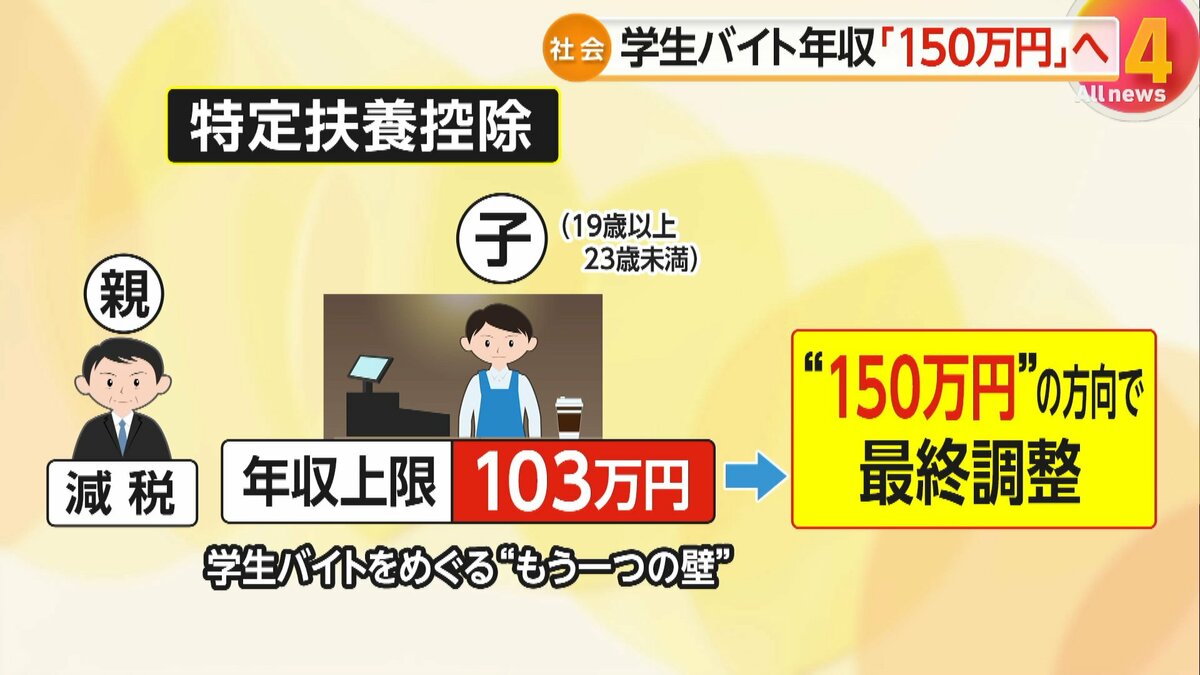
大学生のアルバイト収入が103万円を超えた際、本人が支払う所得税自体はわずか数千円から数万円程度です。しかし、真の激震は親の給与明細に直撃します。税法上、12月31日時点で19歳以上23歳未満の子どもを養っている保護者には「特定扶養控除」が適用され、所得税で63万円、住民税で45万円もの所得控除が認められています。
この特定扶養控除は、大学進学や教育費の負担が最も重くなる時期を支えるために一般の扶養控除(38万円)よりも手厚く設計されている優遇措置です。しかし、子どもの年間合計所得金額が48万円(給与収入のみの場合は103万円)を1円でも超えると、特定扶養控除の全額が一気に消失します。配偶者控除のように収入に応じて控除額がなだらかに減る「配偶者特別控除」のようなクッションが、子どもの扶養控除には存在しないためです。
親の年収が中堅から高所得層(課税所得が高い層)であるほど、税率が跳ね上がるため打撃は深刻化します。例えば、課税所得500万円(年収700万〜800万円前後)の親の場合、所得税率20%+住民税率10%の計30%が控除額に掛かるため、所得税で12万6,000円、住民税で4万5,000円、合計で年間約17万1,000円もの増税となります。子どもが良かれと思って「105万円」まで働いて得た追加の2万円に対し、親の手取りが17万円以上消し飛ぶという、完全な逆転現象が発生するのです。
【データ比較表】大学生に関わる「年収の壁」一覧と判定基準
大学生がバイト代と税金・社会保険の損得を正確にコントロールするためには、錯綜する「壁」の性格を正確に分解して把握する必要があります。以下の比較表で全体像を整理します。
| 基準となる壁 | 制度の対象と具体的な内容 | 超えた場合の影響とペナルティ | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 100万円の壁 (住民税の壁) | 本人の住民税(均等割・所得割)の非課税ライン。自治体により93万〜100万円で変動。 | 学生本人に年間5,000円〜数千円程度の住民税が課税される。親の扶養には影響なし。 | 負担額は小さいため、ここを過度に意識してシフトを減らす実質的なメリットは薄い。 |
| 103万円の壁 (親の税金の壁) | 学生本人の所得税非課税枠、および親の特定扶養控除(63万円控除)の適用境界線。 | 親の特定扶養控除がゼロになり、世帯全体で年間数万〜十数万円の大幅増税が発生。 | 世帯単位で最も痛手となる境界。制度引き上げの完全施行まで厳格に遵守すべき一線。 |
| 106万円の壁 (社会保険の壁) | 一定規模以上の企業で勤務するパート・アルバイトが社会保険(厚年・健保)に加入する義務。 | 給与から約15%の社会保険料が天引きされる。 | 昼間部大学生は適用除外(加入不要)。夜間学部や休学者を除き、一般の学生は対象外。 |
| 130万円の壁 (健保扶養の壁) | 学生区分に関係なく、親の健康保険の被扶養者から完全に外れる法律上の収入上限。 | 親の保険証が使えなくなり、自分で国民健康保険(または自治体納付)に加入義務が発生。 | 年金は「学生納付特例」で猶予可能だが、国保料が年間十数万円発生し大打撃となる。 |
| 178万円の壁 (税制改革目標) | 国民民主党が求めた基礎控除等の抜本的引き上げ水準。インフレ連動の政策目標。 | 法制化・施行の進捗により、控除拡大の恩恵を受けるが、社会保険の壁(130万)とは別問題。 | 税金がクリアされても健保の壁(130万)が残るため、税制単独の解決では片付かない。 |
【実態検証】キャンパスと現場のリアル|年末調整の修羅場と人手不足の現場
毎年11月から12月にかけて、全国の大学キャンパスやアルバイト現場では、もはや恒例行事とも言える「シフト削り」と親子間の深刻な衝突が繰り返されています。都内の中堅私立大学に通う3年生の男子学生(21)は、取材に対して苦渋の表情で当時の実情を打ち明けました。
「カフェのバイトで時給が1,250円に上がり、夏休みに少しシフトを増やしただけで、10月末の時点で年間累計が98万円に達してしまいました。店長からは『繁忙期の12月に頼むから入ってくれ』と懇願されましたが、親から『絶対に103万円を超えるな、超えたら仕送りを減らす』と強い剣幕で叱責され、結局11月と12月はほとんどシフトに入れず、店にも迷惑をかけました。働きたいのに働けないこの制度は、本当に誰のためになっているのか分かりません」(都内私立大学3年生の手記・取材証言)
SNSや知恵袋、学生向け掲示板の投稿を検証しても、「親の会社から年末調整の再提出を求められ、自分のバイト代オーバーがバレて家の中が修羅場になった」「時給が上がったせいで、労働可能時間だけが減って毎月の手取りが逆に苦しくなった」という悲痛な叫びが無数に確認できます。さらに深刻なのは、飲食店や小売店側の現場です。最低賃金の引き上げ政策によって従業員の時給単価は上昇したものの、優秀な学生アルバイトほど年間の上限枠に早期に到達してしまい、飲食・流通業界が最も人手を欲する年末商戦でシフトから一斉に姿を消すという悪循環が定着しています。
一般に知られていない盲点とネットの誤解を徹底是正
ネット上やSNSでは、税制や扶養に関する断片的な情報が氾濫し、多くの学生や保護者が危険な勘違いに陥っています。特に致命傷になりかねない3つの誤解を正します。
誤解1:「勤労学生控除を使えばいくら稼いでも親に迷惑はかからない」
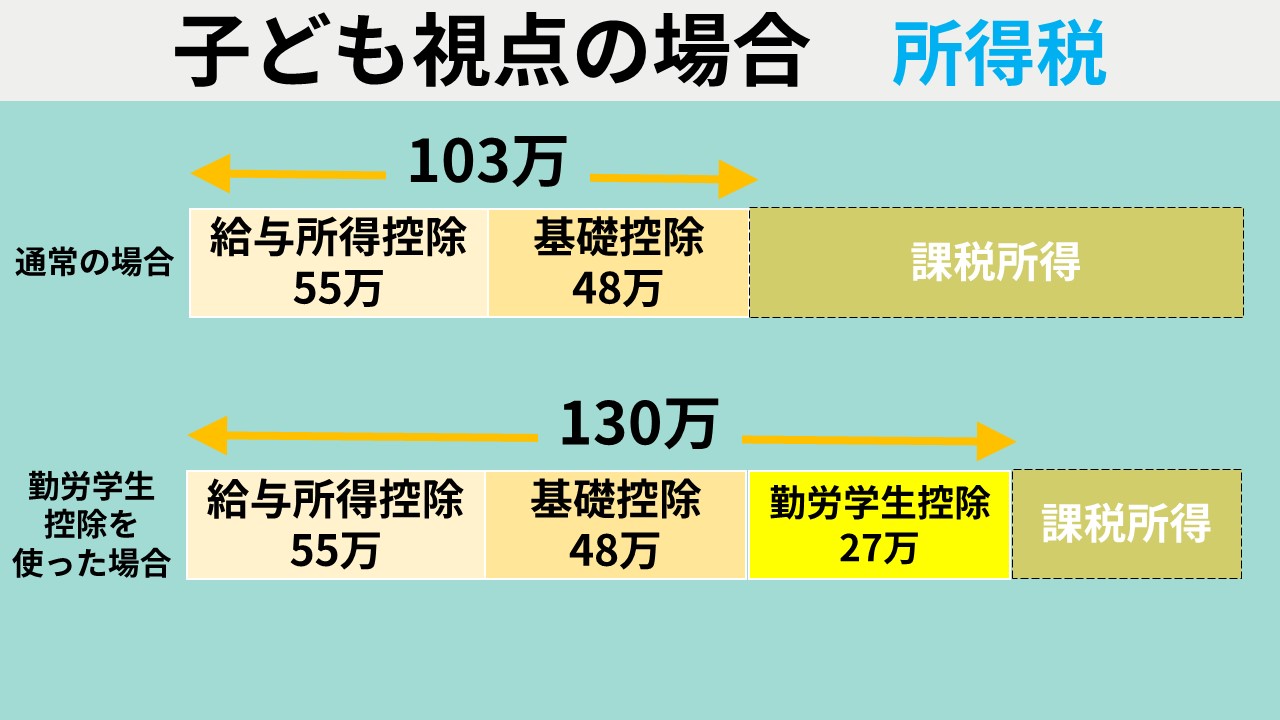
これは学生の間で最も蔓延している危険な誤解です。勤労学生控除とは、所定の学校に通う勤労学生に対し、本人の所得税の基礎控除などに加えて27万円の控除を上乗せする制度です。確かにこれを利用すれば、学生本人の所得税は130万円まで非課税になります。しかし、この制度はあくまで「学生本人の所得税」を免除する仕組みに過ぎません。親の特定扶養控除の要件(子どもの年間所得48万円=給与収入103万円以下)は何一つ緩和されないため、本人が控除を申請して税務署に記録が残った結果、翌春に親の会社へ税務署から扶養控除否認の通達が届き、親が追徴課税を食らう事態が多発しています。
誤解2:「103万円未満なら税金は1円も取られない」
所得税の非課税ラインが103万円であることから、「102万円なら完全に無税」と思い込んでいる学生が少なくありません。しかし、地方税である「住民税」の非課税限度額は所得税より厳しく設定されています。東京都23区などの大都市部(1級地)では、給与収入が100万円を超えた時点で住民税(均等割および所得割)の課税対象となります。年間数千円から1万円前後の住民税納付書が初夏に自宅へ届き、驚愕する学生が後を絶ちません。
誤解3:「大学生も106万円を超えたら社会保険料を強制徴収される」
パート主婦層を悩ませる「106万円の壁(従業員数51人以上の企業で週20時間以上勤務等の条件)」ですが、学校教育法第1条に規定する大学・高校等に在籍する「昼間部学生」は、原則として法律上適用除外と定められています。したがって、一般的な昼間学生が大手飲食チェーンやコンビニ等で年間110万円稼いだとしても、106万円の壁によって厚生年金や健康保険料が天引きされることはありません。ただし、夜間学部(第二部)、通信制、あるいは休学中の学生は除外規定が適用されず、社会保険への加入義務が生じるため厳密な区分管理が必要です。
【プロの結論】経済的自立と家族の境界線|損をしない働き方の判断基準
103万の壁をめぐる問題は、単なる税制のテクニカルな損得勘定にとどまらず、日本社会特有の「親子の共依存関係」や「心理的・経済的バウンダリー(境界線)」の歪みを浮き彫りにしています。欧米の多くの国では、大学生は経済的に独立した個別の納税者・生活者として扱われる傾向が強いのに対し、日本の税制は「世帯主が子どもを扶養する」という昭和型の家計モデルを基盤に維持されてきました。その結果、子どもが自活のために稼ごうとすると親の税金が跳ね上がり、親が子の就労行動を制限・管理するという、自立を阻害する構造を生み出しています。
この歪んだ構造の中で、大学生が損をせず最も合理的な選択を下すための判断基準を明確に提示します。
【年間103万円未満に抑えるべき学生の条件】
- 親が会社員・公務員であり、安定した給与所得(年収500万円以上)を得ている世帯
- 学費や生活費の大半を親から仕送り・支援してもらっている学生
- 年間の目標稼働額が110万〜120万円前後に留まり、増税額(約10万〜17万円)を自力で補填できない場合
この条件に該当する場合、103万円を超えて働いても世帯全体の手取りは確実に減少します。学業に時間を充てるか、103万円の枠内で効率よく働くのが最も経済的合理性に適っています。
【103万円の壁を突破して徹底的に稼ぐべき学生の条件】
- 親が非課税世帯、または個人事業主で扶養控除の恩恵がもともと薄い世帯
- 学費や生活費を自力で全額賄っており、年間150万〜160万円以上稼ぐ覚悟がある学生
- 親と事前に交渉し、「親の増税分(約15万円)をバイト代から親に直接補填する」合意が形成できる場合
年間の就労時間を大きく増やし、150万円以上を稼ぎ出すのであれば、親の税負担増を差し引いても学生の手元に残る純資金はプラスになります。ただしその場合でも、親の健康保険から除外される「130万円の壁」を跨ぐと、年間十数万円の国民健康保険料が自己負担となるため、目標額は160万円以上を見据える必要があります。
【103万の壁 どうなった 大学生】に関するよくある質問(FAQ)
Q1:103万の壁の引き上げが決まったら、大学生は手続きなしでそのまま多く稼げるようになりますか?
A1:いいえ、自動的にすべてが解決するわけではありません。税制改正法案の施行時期に応じて本人の所得税非課税枠が広がったとしても、勤務先への給与所得者の扶養控除等申告書の提出や、親が自身の勤務先で行う年末調整での申告内容を正しく修正する必要があります。さらに、所得税の枠が広がっても健康保険の「130万円の壁」が見直されない限り、社会保険側の制限が別途かかります。
Q2:もし103万円を少しだけ超えてしまった場合、親に黙っていればバレませんか?
A2:100%確実に発覚します。アルバイト先は従業員へ支払った給与額を自治体へ「給与支払報告書」として毎年提出する義務があります。自治体内でデータが突き合わされ、翌年の春から夏にかけて親の勤務先へ「扶養親族の所得超過による控除の取り消し・追徴税額通知」が送付されます。会社経由で親に通知が行くため、隠し通すことは法的に不可能です。
Q3:掛け持ち(複数のバイト)をしている場合、103万円の計算はどうなりますか?
A3:すべてのアルバイト先から得た給与の「合計額」で計算されます。それぞれのバイト先で103万円未満であっても、A社で60万円、B社で50万円稼いでいれば合計110万円となり、103万円の壁を突破します。掛け持ちをしている場合は、確定申告を自分で行う義務も生じるため、各社の源泉徴収票を合算して厳密に年間推移を把握しなければなりません。
まとめ:今後の動向と失敗しないための判断基準
長年議論されてきた「103万円の壁」は、政治の大きなうねりとともに見直しへの舵が切られました。しかし、大学生と保護者が真に警戒すべき実務上の防衛ラインは、単なるスローガンとしての非課税枠ではなく、世帯の手取りを直撃する「親の特定扶養控除」と「健康保険の130万円ルール」です。
制度改革の過渡期である今だからこそ、メディアの断片的な見出しを鵜呑みにせず、「所得税」「住民税」「親の扶養」「健康保険」の4つの境界線を冷静に見極めるリテラシーが求められます。バイト代のシフトを組む際は、必ず親と年間の着地見込みを共有し、無用な増税トラブルを回避しながら、賢く学業と就労の両立を図ってください。 (出典: 103万の壁 どうなった 大学生(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
