学生の103万の壁はどうなった?親の税金と引き上げの現在地2026
「年収103万円の壁」をめぐる政界の激震から月日が流れ、アルバイトに励む多くの大学生やその保護者の間では、未だに「結局、自分たちはいくらまで稼いでいいのか」という困惑が渦巻いています。一時は手取り増を期待する声がネット上を埋め尽くしたものの、税制改正の議論が複雑に入り組むなかで、学生が直面するルールは大きな転換点を迎えました。
とくに大学生世代(19歳〜22歳)を抱える家庭にとって、この問題は単に本人の所得税にとどまりません。親の税負担を劇的に左右する「特定扶養控除」の行方や、社会保険の扶養基準が複雑に絡み合っています。制度の建て付けを正しく把握しないままシフトを入れすぎると、世帯全体で十数万円規模の減収に直結するリスクすら潜んでいます。2026年現在の確定情報と現場の実態をもとに、噂の真相と知っておくべき防衛策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生本人の非課税枠拡大の議論が進む一方、親が受ける「特定扶養控除(最大63万円)」の所得要件との連動見直しが最大の焦点となった。
- 要点2:学生本人が「勤労学生控除」を使って本人の税金をゼロに抑えても、親の扶養控除から外れれば世帯全体で大幅な手取り逆転が発生する。
- 要点3:昼間学生は社会保険の「106万の壁」適用除外だが、「130万の壁(健康保険の被扶養者要件)」は依然として厳格に機能している。
【2026年最新動向】学生の「103万円の壁」はどうなった?引き上げ議論と決定的な変更点
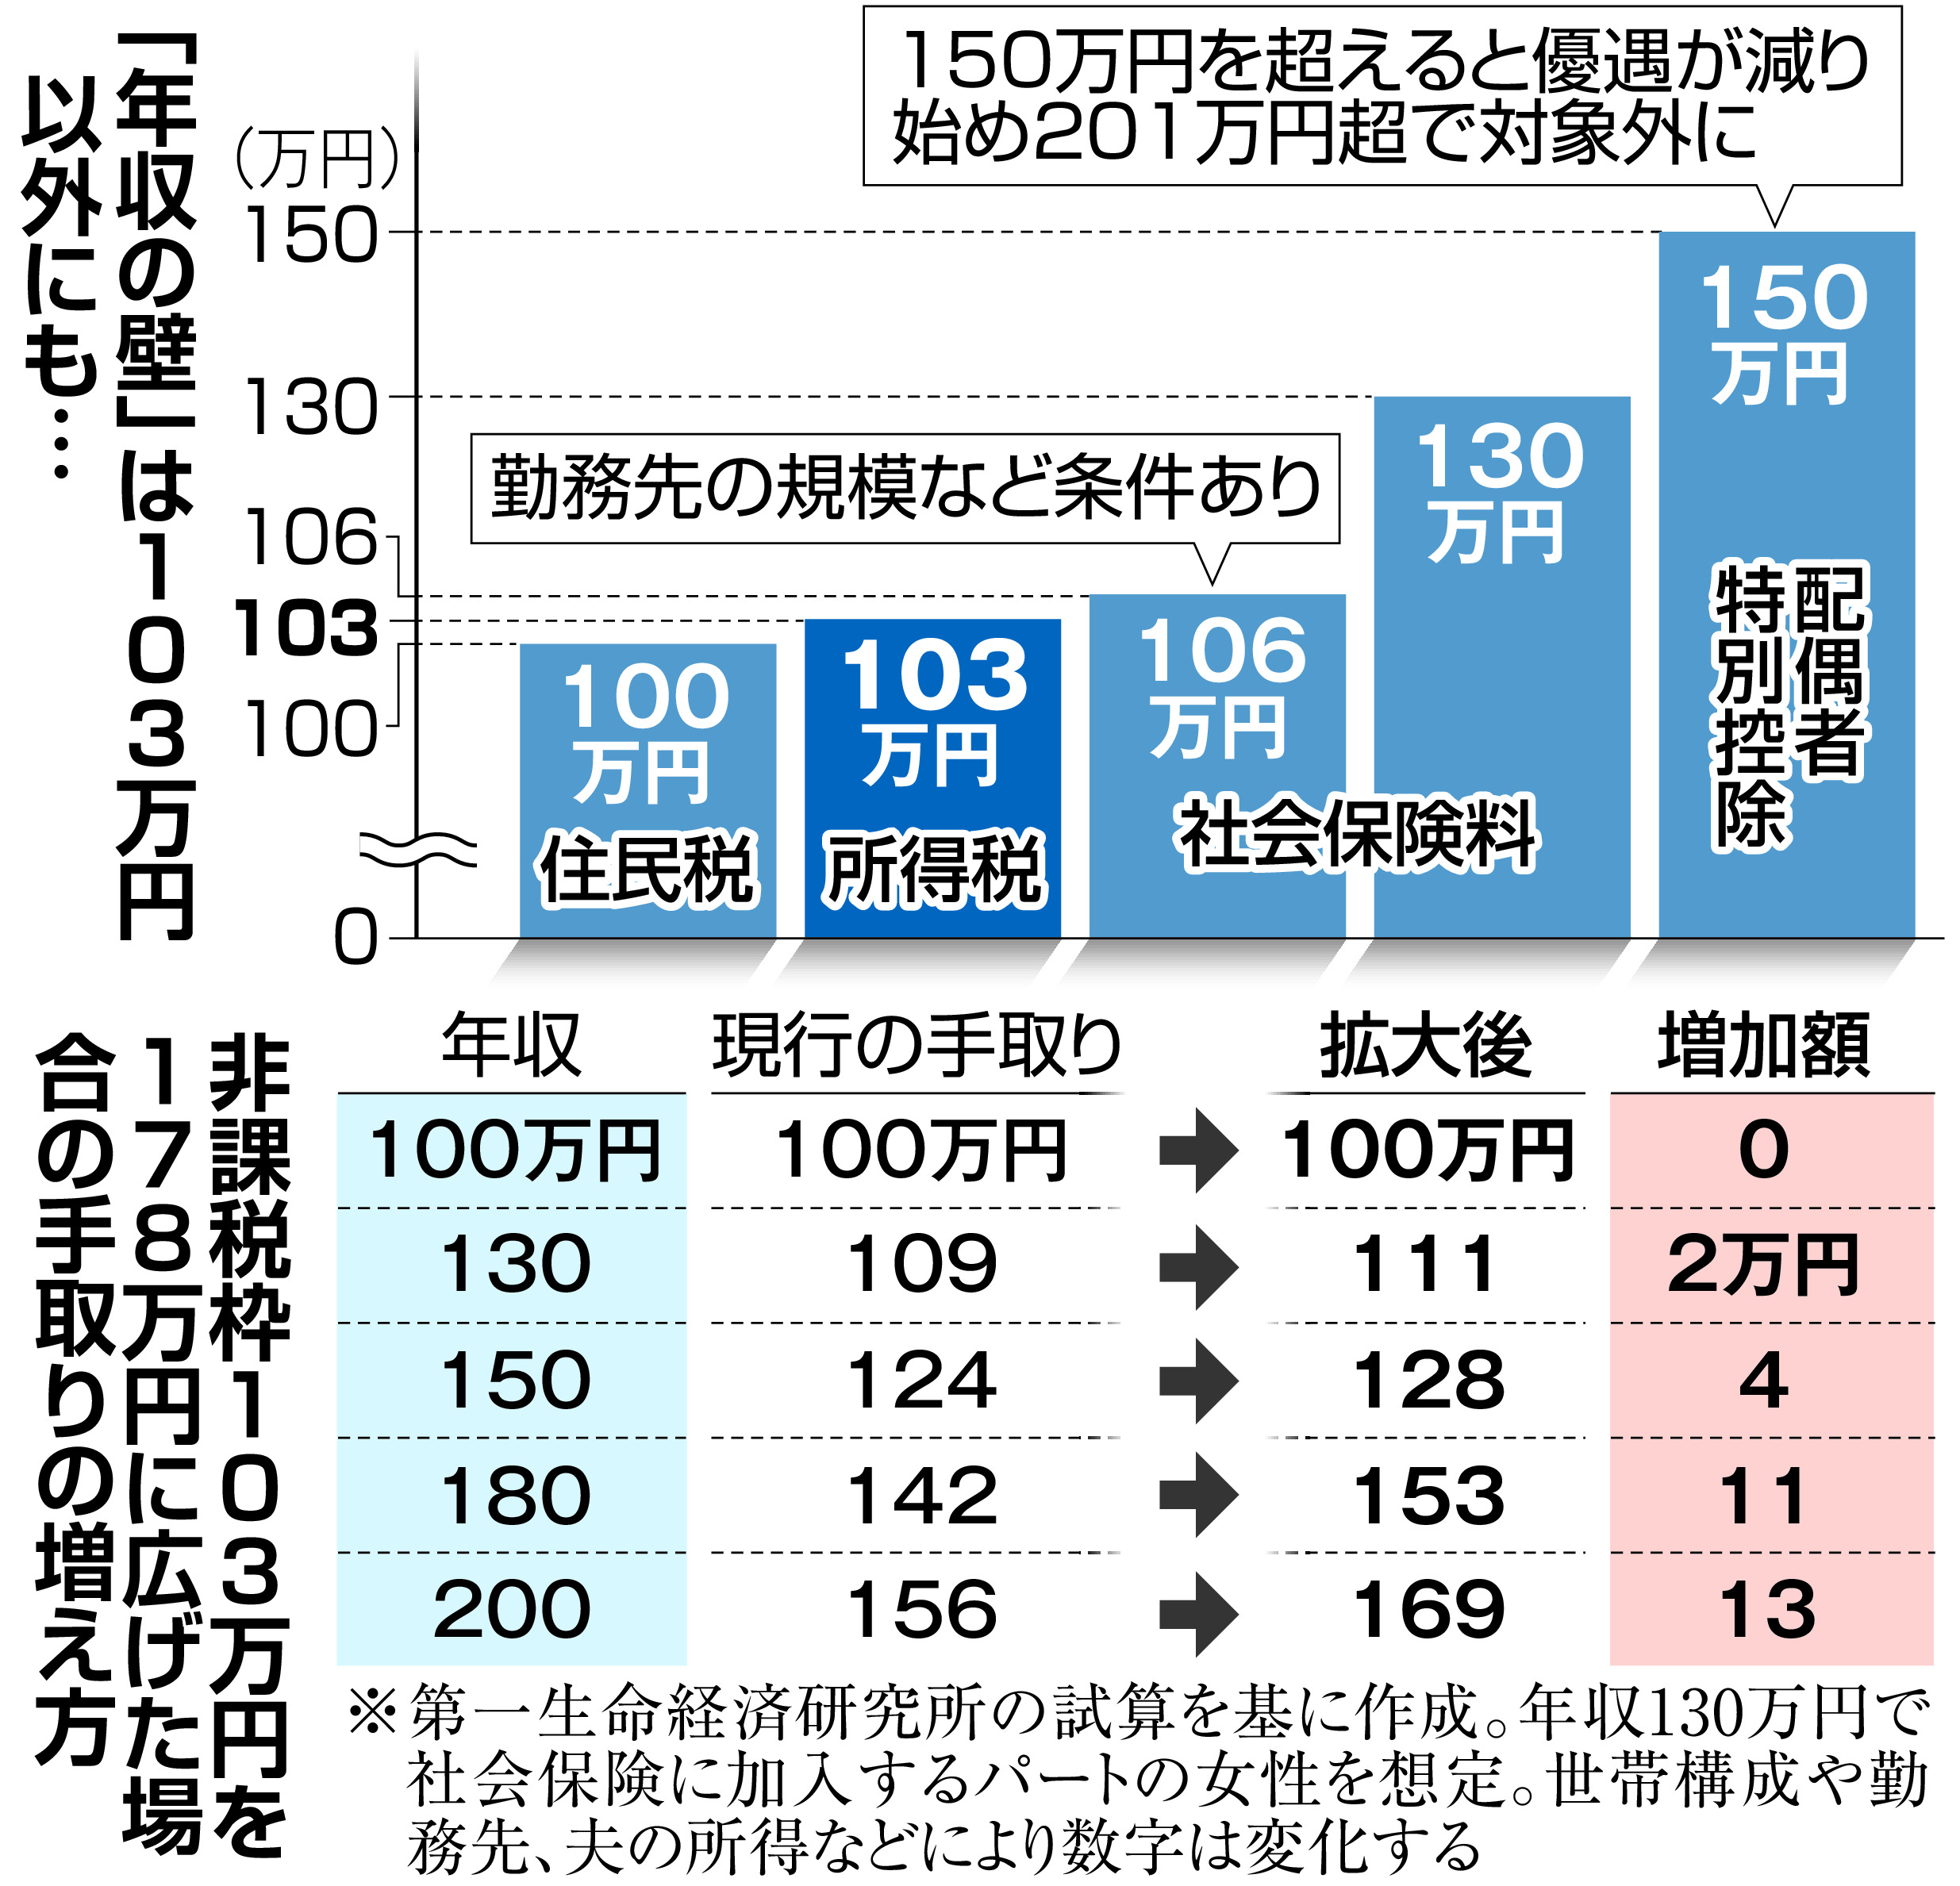
国民民主党が主導した「年収の壁を103万円から178万円へ引き上げる」という政策提言は、若年層の労働意欲を削ぐ制度疲労に一石を投じました。当時の国会審議やメディア報道では「バイト代をいくら稼いでも税金を取られなくなる」といった期待先行の言説が拡散しましたが、実務の落としどころはより緻密な制度設計へと舵が切られています。
財務省の試算や与野党協議の過程で浮き彫りになったのは、基礎控除の一律引き上げに伴う巨額の税収減と、高所得層優遇への批判でした。議論の過程で、年収の壁の税制改正における最新動向として、基礎控除や給与所得控除の段階的調整が進められました。しかし、学生アルバイトにとって真の急所となったのは「本人にかかる所得税」ではなく、「親の扶養から外れる境界線」がどう再定義されたかという点です。
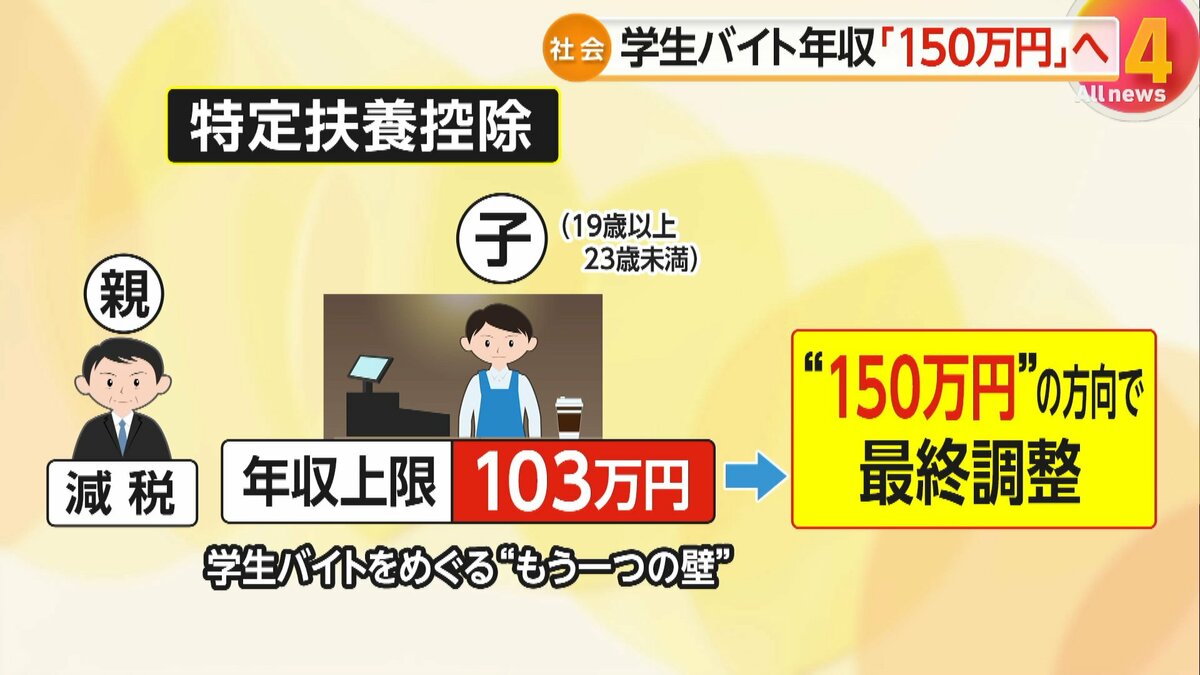
「学生バイトの扶養控除」に関し、政府・税制調査会が最も慎重姿勢を崩さなかったのが、19歳以上23歳未満の子を持つ親に適用される手厚い優遇措置の扱いです。本人の給与収入枠だけを単独で拡大しても、親の税制と平仄を合わせなければ現場の混乱を招くだけに終わります。2026年を迎えた現在、制度の全体像は「本人の非課税ライン」と「親の扶養限度額」を切り離して捉えなければならない高度なフェーズに突入しています。
親の税金が跳ね上がるカラクリ|特定扶養控除の見直しと「手取り逆転」の真実
多くの学生が見落とし、年末に家庭内で深刻なトラブルを引き起こす元凶が、親の税金への跳ね返りです。税法上、19歳以上23歳未満の扶養親族には「特定扶養控除」として所得税で63万円、住民税で45万円の控除が認められています。大学の学費や仕送りに苦しむ子育て世帯を支援するための特例措置です。
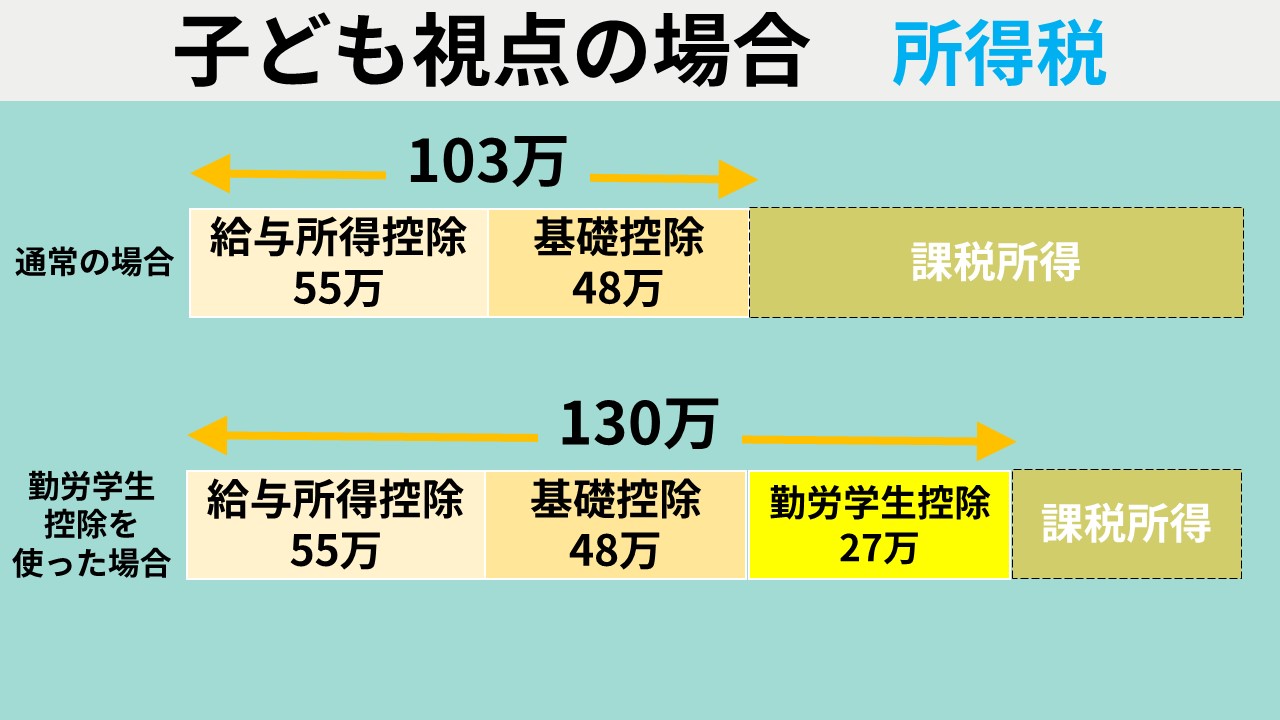
この特例が適用される基準は、子の「合計所得金額が48万円以下」、つまり給与収入のみであれば「年収103万円以下」という従来の要件に縛られてきました。仮に学生が頑張って105万円を稼いだ場合、本人が支払う所得税は数百円から千円程度で済みます。しかし、親側では特定扶養控除の権利が完全に消失します。
親の年収が中堅サラリーマン水準(額面600万〜800万円前後、所得税率10〜20%)であった場合、控除喪失による増税インパクトは所得税と住民税を合わせて年間約10万〜17万円に達します。子がわずか2万円余分に稼いだ結果、親の可処分所得が十数万円吹き飛ぶという、痛烈な「手取り逆転現象」が現実のものとなります。この特定扶養控除の縮小・見直し議論は段階的な激変緩和措置が模索されたものの、親の給与明細に直結するクリティカルなリスクである事実に変わりはありません。
徹底比較検証|103万・106万・130万・178万で学生の負担はどう変わるのか
ネット上の言説で混乱しがちな各境界線について、学生本人の税・社会保険、親の負担、そして世帯への影響を整理しました。自身の働き方と世帯年収を天秤にかける際の客観データとして活用してください。
| 年収の境界線 | 学生本人の税金・社会保険 | 親の税金・手取りへの影響 | 編集部の見解・評価 |
|---|---|---|---|
| 100万円前後 | 所得税はゼロ。一部自治体で住民税均等割(数千円)が発生 | 特定扶養控除を満額享受(親の手取り最大化) | 世帯全体の防衛において最も安全なゾーン |
| 103万円 | 所得税の基礎的課税ライン。超過分に対して5%課税 | 特定扶養控除の除外ライン。親の税金が急増 | ここを1円でも超えると世帯手取り逆転のリスク大 |
| 106万円 | 通常の短時間労働者は社会保険加入だが昼間学生は適用除外 | 103万超過のため親の扶養控除は既に消失 | 学生本人は社会保険料を引かれないが親は増税 |
| 130万円 | 勤労学生控除の上限。超過で健康保険の扶養を強制脱退 | 扶養控除なしに加え、健保組合の被扶養者からも除外 | 本人が国民健康保険料等を自腹で負担する最悪の壁 |
| 178万円 | 政界議論で掲げられた所得税の理想非課税ライン | 税制側の連動や健保基準の改定なしには機能不全 | 学生目線では社会保険の130万円が立ちはだかる |
【実態検証】学生バイトの現場と年末調整のリアル|SNSや知恵袋に溢れる焦燥
取材班が都内の居酒屋やアパレル店舗で働く大学生に実施した聞き取り調査では、制度の周知不足が生々しい歪みを生んでいる実態が浮き彫りになりました。大学3年生の男子学生(21)は、次のように当時の悔しさを証言します。
「ニュースで『178万円まで大丈夫になる』と連日流れていたので、人手不足の店長に頼まれて11月・12月とフルでシフトに入ったんです。結果として年収は115万円に。年末調整の書類を出したあと、1月になって父親から激怒した電話がかかってきました。『お前のせいで会社の年末調整が狂って、親父の給料から15万円以上余計に税金が引かれた。差額を耳を揃えて返せ』と。バイト代を稼いでも、家族の仲が完全に冷え込みました」
知恵袋やSNS上でも、「バイト代の年末調整で103万円を超えたことを親に黙っていたら、春先の住民税決定通知書で親の会社にバレて大揉めした」「掛け持ちバイトの給料を合算していなかった」という悲痛な相談が絶えません。雇用主であるチェーン店側も、12月に入ると突如として学生スタッフが一斉にシフト調整(出勤拒否)に入るため、オペレーションが崩壊する事態が慢性化しています。
一般に知られていない盲点とネットの誤解|住民税と勤労学生控除の落とし穴
ネット上のまとめ記事や動画解説で最も頻繁に見られる危険な誤解が、「勤労学生控除を使えば130万円まで非課税でノーリスク」という言説です。このアドバイスを鵜呑みにすることは、極めて高い財務的リスクを伴います。
勤労学生控除とは、本人が高校生や大学生であり、合計所得金額が75万円以下(給与収入換算で130万円以下)などの要件を満たした場合、本人の所得税から27万円、住民税から26万円の控除を追加できる仕組みにすぎません。つまり、「学生本人の所得税が130万円までゼロになる」だけであり、「親の特定扶養控除を受けられる枠が130万円に伸びる」わけではないのです。
さらに自治体によって判定される「学生バイトの住民税非課税ライン」も盲点の一つです。所得税は103万円まで非課税であっても、住民税の「均等割」や「所得割」は年収約93万〜100万円を超えた段階で課税が始まります。「税金が引かれないと思っていたのに、自治体から数千円から数万円の納付書が届いて驚愕した」というトラブルは、住民税独自の基準を把握していないことから発生します。
【プロの結論】家族社会学・自立の視点から見出すべき教訓
税金や社会保険の制度論を突き詰めていくと、根底には日本の「標準世帯モデル」と「親子の共依存構造」という構造的問題が横たわっています。昭和・平成の税制は、父親が一家の大黒柱として稼ぎ、妻と子は扶養されるという前提で設計されてきました。特定扶養控除が63万円と破格の厚遇を受けているのも、「親が子の教育費を一手に背負う」ことを暗黙の了解としているためです。
しかし、物価高と学費高騰が続く現代において、学生が生活費や奨学金の返済原資を自力で賄うためにアルバイトに打ち込む行為は、単なる小遣い稼ぎを超えた「自立の営み」です。それにもかかわらず、一定額を超えて働いた瞬間に親の税負担が跳ね上がり、親が子の就労にブレーキをかける構図は、健全な心理的バウンダリー(境界線)の形成を阻害しかねません。
親が「誰のおかげで大学に行けていると思っているのか」と責め立て、子が「自分の稼ぎを家族に吸い取られた」と被害者意識を募らせる悲劇を防ぐには、感情論ではなく冷徹な損益分岐点の共有が欠かせません。「扶養内で働くべき人」と「突き抜けて稼ぐべき人」の条件を明確にし、家族間で合意形成を図ることが求められます。
【実践判断基準】扶養内に留めるべき学生・突き抜けて稼ぐべき学生
▼ 103万円以下にきっちり抑えるべきケース:
実家暮らしで親の世帯年収が500万円以上あり、学費や生活費の多くを親に依存している学生。親の特定扶養控除を維持するほうが、世帯全体の手取り総額は確実に大きくなります。年間のバイト代が105万〜125万円程度の中途半端な着地になるなら、シフトをセーブして学業や資格取得に時間を投資するほうが経済的合理性に適っています。
▼ 130万円超を目指してフル稼働すべきケース:
地方からの上京などで一人暮らしをしており、生活費の大部分を自給自足している学生、または親の所得が低く(住民税非課税世帯など)、もともと扶養控除の恩恵が薄い世帯の学生。年間150万〜180万円以上を稼ぎ切る覚悟があるなら、親の扶養から完全に外れ、自身の社会保険や税金を支払ったとしても手元に残る現金総額は増加します。中途半端な抑制を捨て、労働対価を最大化するアプローチです。
【103万の壁 どうなった学生】に関するよくある質問(FAQ)
Q1:2026年現在、学生バイトは結局いくらまで稼いでいいのですか?
A1:親の税金(特定扶養控除)を増やしたくないのであれば、現在でも「給与年収103万円以内」に抑えるのが最も確実です。本人の所得税非課税枠に関する議論が進展しても、親の扶養要件と連動していない限り、103万円を超えた時点で親側の増税リスクが生じます。自治体によっては100万円前後から住民税が発生する点にも配慮が必要です。
Q2:勤労学生控除をバイト先に申請すれば、親に知られずに130万円まで稼げますか?
A2:絶対に隠し通すことはできません。勤労学生控除を適用すれば本人の所得税は非課税になりますが、バイト先から市区町村へ「給与支払報告書」が送られます。そのデータをもとに親が住む自治体で扶養状況の照会が行われ、親の年末調整や確定申告で「扶養親族の所得要件オーバー」が通知されます。事後的に親の給与から追徴課税されるため、必ず事前に相談してください。
Q3:106万の壁で学生バイトも社会保険(健康保険・厚生年金)に入らなければいけないのですか?
A3:原則として、昼間部の学生は社会保険の「短時間労働者に対する適用拡大(106万の壁)」の対象外(学生除外)です。週20時間以上働き、月収8.8万円を超えても社会保険料は引かれません。ただし、「通信制・夜間学部の学生」「休学中の学生」「週の労働時間が通常の正社員の4分の3以上(概ね週30時間以上)に達している学生」は学生であっても加入義務が生じます。
Q4:バイトを2つ掛け持ちしている場合、103万円の計算はどうなりますか?
A4:すべてのアルバイト先から得た給与の「総支払額(交通費等を除く額面金額)」を合算して判定します。「メインのバイト先で80万円、サブのバイト先で25万円」であれば合計105万円となり、103万円の壁を突破します。掛け持ちをしている場合は、確定申告によって自身で正しい合算年収を税務署に申告する義務が発生します。
まとめ:今後の動向と失敗しないための判断基準
「103万の壁」をめぐる議論は、単なる税制の数字合わせではなく、学生を取り巻く労働環境と家庭内経済のあり方を浮き彫りにしました。政界のキャッチコピーに踊らされ、「非課税枠が広がったらしいからいくら働いても大丈夫」と過信することは極めて危険です。
学生生活におけるアルバイトは、社会経験を積み自立心を養う貴重な機会です。だからこそ、税制と社会保険の冷徹な境界線を正しく把握し、無用な世帯内摩擦を回避しなければなりません。年末になって慌てることのないよう、早い段階から年間の総支給額を予測し、家族と開かれたコミュニケーションを重ねることが、2026年を賢く乗り切る最良の防衛策となります。 (出典: 103万の壁 どうなった学生(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
