学生の103万の壁とは?親の税金急増と手取り激減の罠を徹底解剖
全国的な最低賃金の大幅な引き上げに伴い、アルバイトに励む大学生や専門学校生の間で「シフトを削らなければならない」という切実な悲鳴が広がっています。時給1,200円〜1,500円の求人が珍しくなくなった現在、週に3日ほど普通に働くだけでも、年間給与はあっという間に大台へと達してしまうのが現場の実情です。
しかし、そこで立ちはだかるのが「103万円の壁」と呼ばれる税金の境界線です。この仕組みを正しく把握しないまま働いた結果、年末になって「本人の手取りが減った」だけでなく、「親の給与から天引きされる税金が十数万円も急増した」として、深刻な家庭内トラブルに発展するケースが後を絶ちません。税制論議が加速する2026年現在の最新動向を踏まえつつ、学生とその保護者が直面するリスクの全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:103万円を超えると本人の所得税が発生するだけでなく、親の税負担を劇的に軽くしている「特定扶養控除」が一発で消滅し、世帯全体で大損するリスクがある。
- 要点2:「勤労学生控除を使えば130万円まで大丈夫」というネットの言説は危険な罠であり、本人の所得税がゼロになっても親の扶養控除は一切救済されない。
- 要点3:通学定期などの非課税交通費は103万円の計算から除外されるため、給与明細の「総支給額」ではなく「課税対象額」を正確に把握したシフト管理が不可欠。
【超えると何が起きる?】103万の壁の正体と親の税金が増える理由
学生がアルバイトで稼いだ際、なぜ「103万円」が運命の分かれ道となるのか。その根拠は、国の税制における「給与所得控除」と「基礎控除」の合算値にあります。
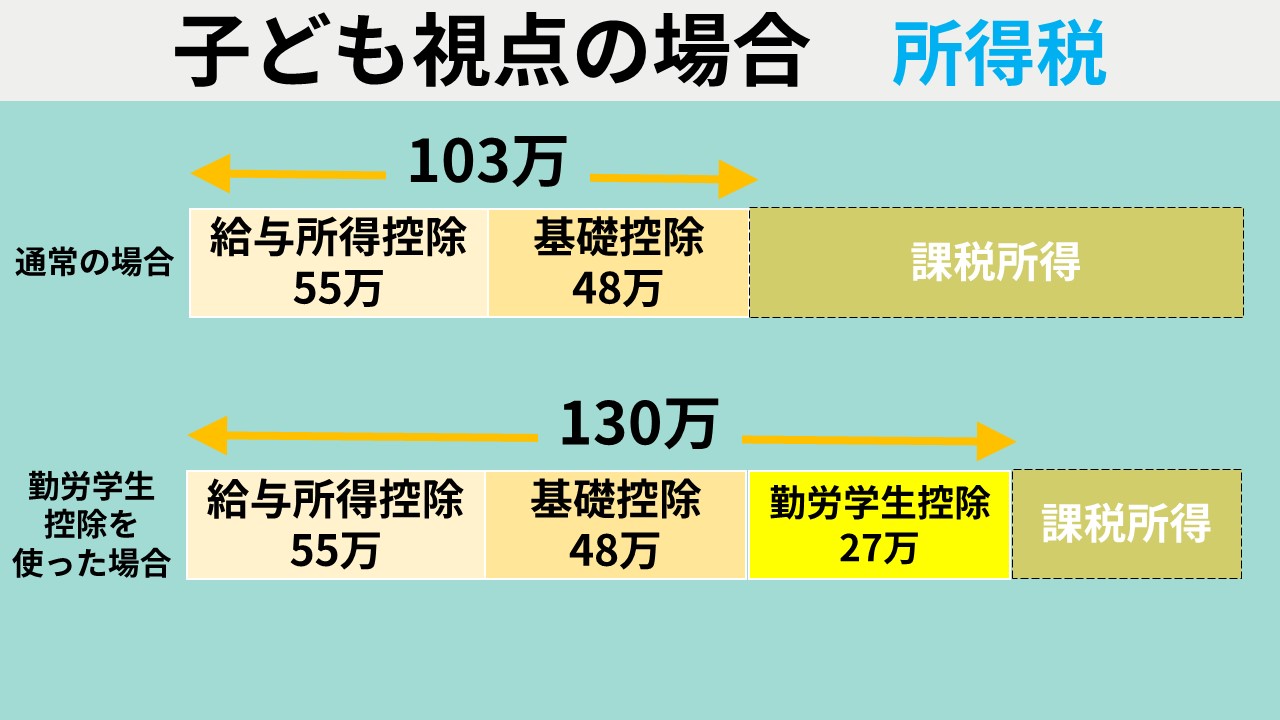
国税庁の公式資料によると、アルバイトやパートなどの給与収入を得ている人には、最低でも55万円の給与所得控除(必要経費にあたる枠)が無条件で適用されます。さらに、すべての人に適用される基礎控除が48万円存在するため、この2つを足し合わせた金額がちょうど103万円となります。つまり、給与収入が年間103万円以下であれば、課税対象となる所得がゼロとなり、アルバイトの所得税は1円も発生しません。
問題は、103万円をわずか1円でも超えた瞬間に発生する「連鎖的な負担増」です。本人の所得税自体は、103万円を超えた超過分に対して最低税率の5%が課されるだけであるため、例えば105万円稼いだとしても本人の税額は1,000円程度に過ぎません。しかし、真の恐怖はそこではなく、親の扶養控除の喪失にあります。
所得税法上、親が子どもを税法上の「扶養親族」として申告できる条件は、子どもの合計所得金額が48万円以下(給与収入のみなら103万円以下)と定められています。学生本人が103万円のラインを突破した途端、親は子どもを扶養から外さざるを得なくなります。これが、親の税金が増える理由の根本的なカラクリです。
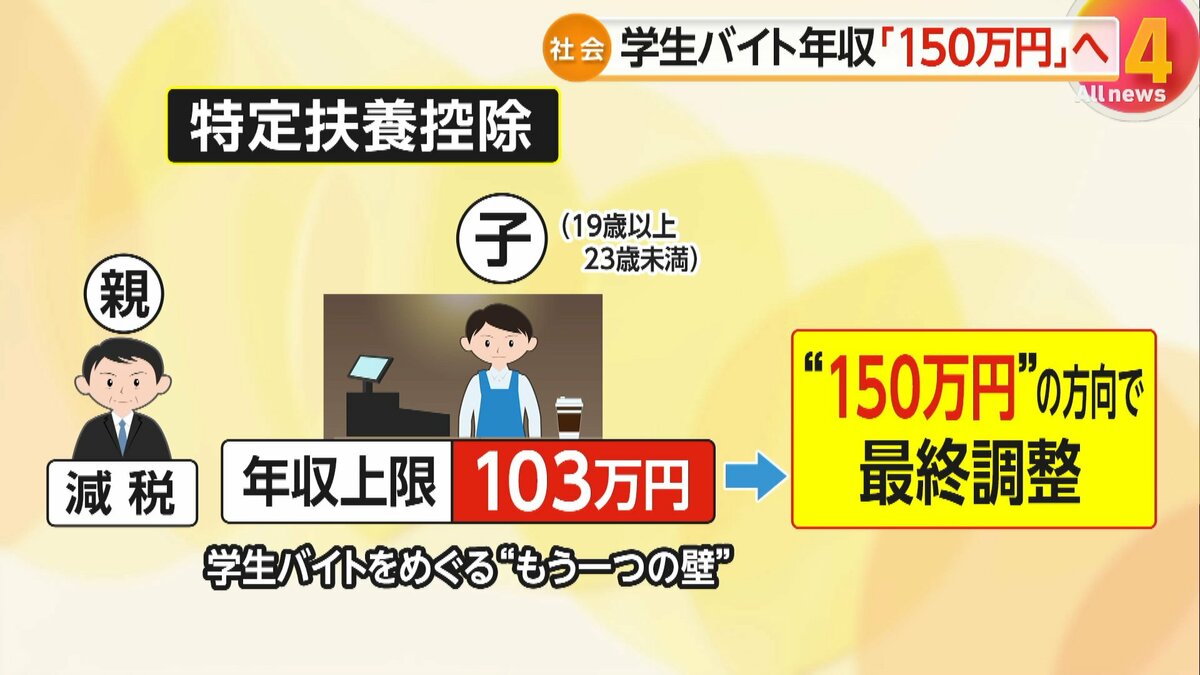
とりわけ大学生年代(19歳以上23歳未満)を抱える家庭には、子育てや教育費の重い負担を軽減するために特定扶養控除の金額として所得税で63万円、住民税で45万円という手厚い控除枠が認められています。学生本人がバイト代を稼ぎすぎると、この特例控除が一挙に剥奪され、親の課税所得が跳ね上がることになります。
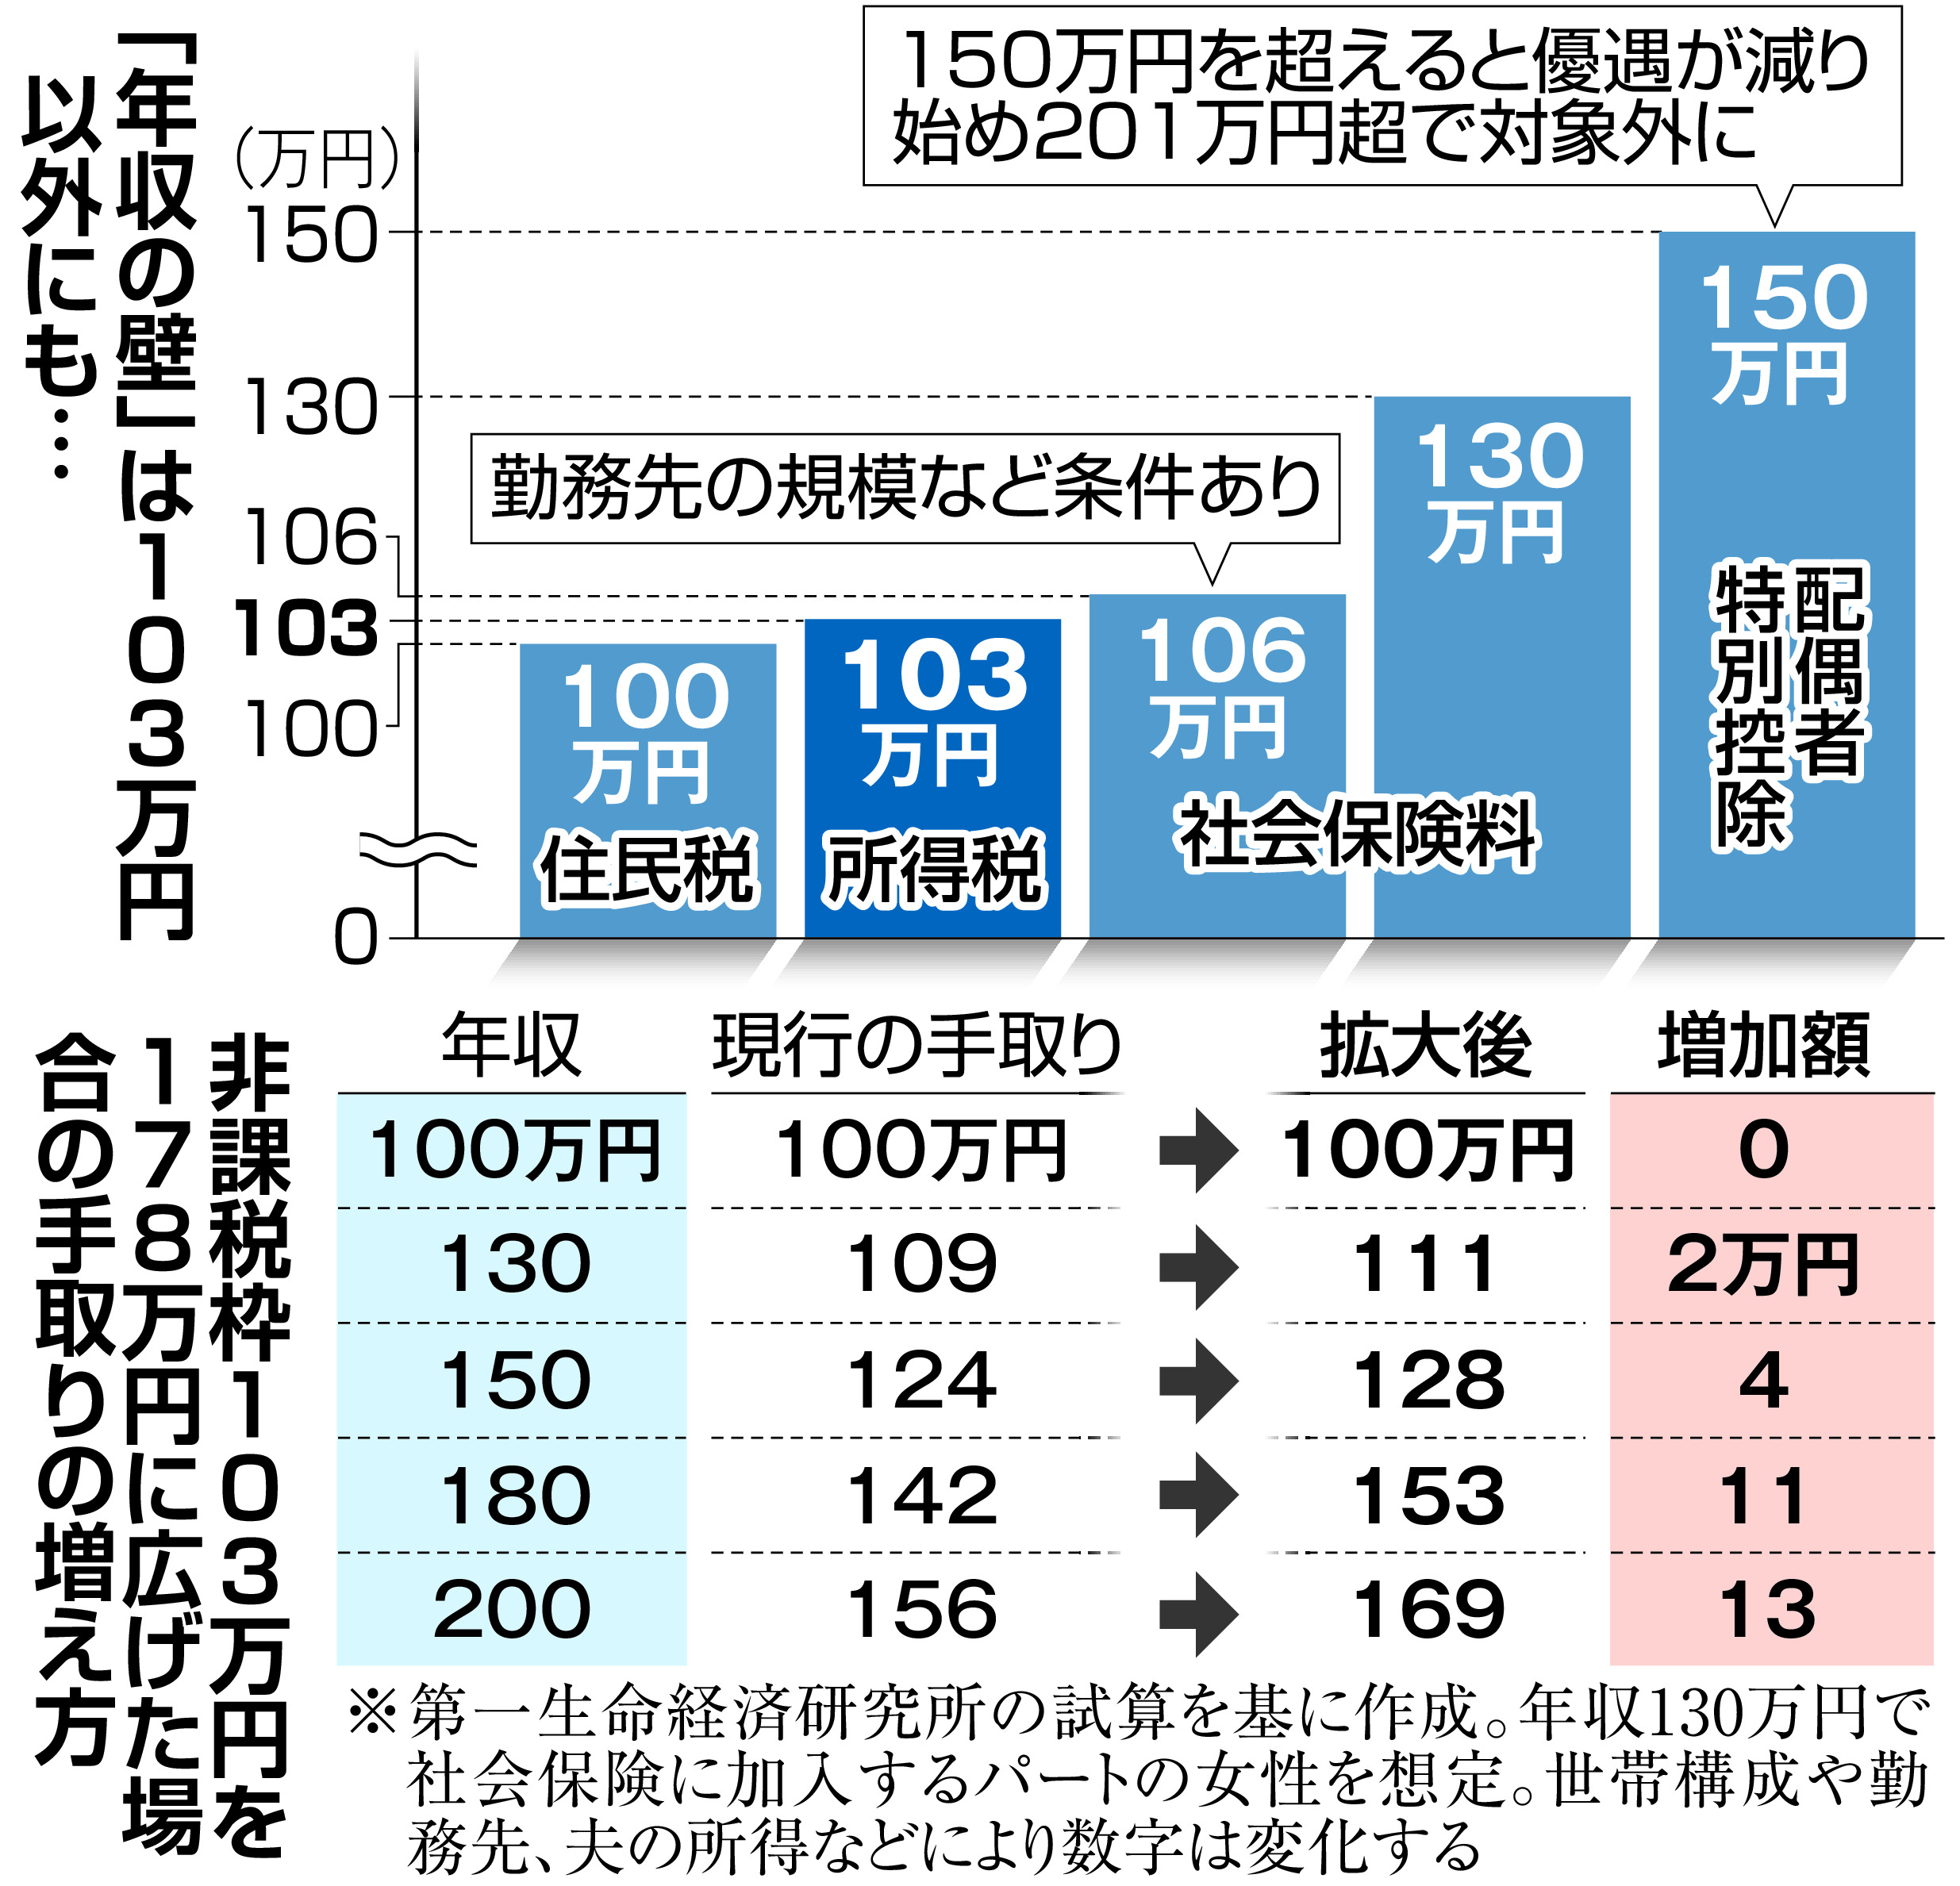
【数字で見る衝撃】学生バイトの手取り計算と世帯税負担の比較検証
世帯全体でどれほどの経済的打撃が生じるのかを、具体的なシミュレーションで可視化します。父親の年収を一般的な給与所得者モデルである600万〜700万円(所得税率20%・住民税率10%が適用される水準)と仮定し、19〜22歳の大学生の子どもが稼いだ年収別に比較したデータが以下の通りです。
| 学生のバイト年収 | 学生本人の年間税金負担 | 親の税金増加額(特定扶養喪失) | 世帯全体の収支への影響 |
|---|---|---|---|
| 103万円以内 (上限ギリギリ) | 所得税:0円 住民税:数千円程度(自治体による) | 0円 (控除がフル適用) | 最も効率的に稼げており、世帯の可処分所得は最大化される。 |
| 105万円 (2万円超過) | 所得税:約1,000円 住民税:約5,000円 | 約17万1,000円の増税 (所得税12.6万+住民税4.5万) | 学生が稼いだ2万円に対し、親の税金が17万円以上増え、世帯で約15万円の赤字に転落。 |
| 120万円 (17万円超過) | 所得税:約8,500円 住民税:約2万円 | 約17万1,000円の増税 (親の会社の家族手当停止も懸念) | 本人が増やした収入がほぼ親の税金増で相殺され、骨折り損のくたびれ儲け状態。 |
| 135万円 (130万超過) | 所得税:約1.6万円 住民税:約3.5万円 | 約17万1,000円の増税 | 健康保険の扶養も外れ、学生本人が年間十数万円の国民健康保険料を負担する事態に。 |
表の数値から明らかなように、103万円をわずか数万円オーバーした領域は、俗に「働き損ゾーン」と呼ばれます。学生バイトの手取り計算を行う際、自分の通帳に入る給料だけを見て安心していると、親の給与明細で毎月の手取りが1万数千円ずつ削られるという残酷な現実が待ち構えています。
さらに見逃せない扶養から外れるデメリットとして、親の勤務先から支給されている「家族手当」や「扶養手当」の打ち切りがあります。民間企業の人事規定では「税法上の扶養親族であること」を受給条件にしている企業が多く、これが停止されると年間でさらに数万〜数十万円単位の収入源が断たれる事態を招きます。
【実態検証】「親に激怒された」SNSや知恵袋に溢れる現場の生々しいリアル
ネット上の相談窓口やSNSを調査すると、毎年11月から1月にかけて、扶養控除を巡る生々しい告白や家庭内トラブルの報告が急増します。
「大学の学費やサークル費を自分で払おうと、居酒屋とカフェを掛け持ちして115万円稼いだ。年末調整の書類を見た父親から『お前のせいで税金が18万も上がった!今すぐ差額を家に入れろ』と怒鳴られて修羅場になった」(大手知恵袋サイトへの投稿より)
「テスト期間前にシフトを入れすぎた自覚はあったが、店長に『人が足りないから助けて』と頼み込まれて断れなかった。103万円の計算には交通費が含まれないと知らず、自分で勝手に103万超えたと勘違いして申告したら別の問題が発覚して大パニックになった」(X上のポストより)
これらの声に共通するのは、「本人は良かれと思って真面目に働いていた」という点です。遊興費のためだけでなく、物価高の中で一人暮らしの生活費や資格取得の費用を自活しようとした真面目な学生ほど、この税制トラップに捕まりやすいという皮肉な構造が存在します。
現場の取材で浮かび上がったのは、多くの大学生が「給与明細のどこを見ればいいのか分からない」という金融教育の空白です。非課税枠と課税枠の区別がつかず、店長からの「ちょっとくらい超えても大丈夫」という無責任な言葉を信じてシフトに入り続け、年末調整で親の会社から送られてきた是正通知書によって初めて事態の重大さに気づくケースが頻発しています。
一般に知られていない盲点とネットの誤解|勤労学生控除の罠と住民税の壁
ネット上の掲示板やショート動画で頻繁に見られる危険な誤情報が、「勤労学生控除を使えば130万円まで非課税になるから大丈夫」という言説です。この言葉を鵜呑みにすることは、極めて高いリスクを伴います。
確かに勤労学生控除の条件(特定の学校の生徒・学生であり、給与所得控除後の所得が75万円以下など)を満たして申告すれば、本人の所得税については27万円の控除が上乗せされます。これにより、55万+48万+27万=130万円まで本人の所得税はかかりません。
しかし、これはあくまで「学生本人の所得税」を免除する制度に過ぎません。親が適用を受けている特定扶養控除の条件は「合計所得金額48万円以下(給与103万円以下)」のままであり、一切緩和されないのです。つまり、勤労学生控除を使って本人が数千円の所得税を浮かせたとしても、親側では容赦なく特定扶養控除が消滅し、十数万円の増税が執行されます。世帯全体で見れば明らかな大損害であり、「勤労学生控除の罠」と呼ばれる所以がここにあります。
もう一つの見落としがちな死角が住民税の壁です。所得税は103万円からですが、住民税の「均等割」や「所得割」は自治体ごとに設定された基準(給与年収で約93万〜100万円)を超えると課税が始まります。東京都23区など多くの都市部では「年収100万円」を超えると住民税の納税通知書が自宅に届くため、「103万円以内だから税金は完全にゼロ」と思い込んでいると予期せぬ出費に見舞われます。
なお、シフト管理において必ず知っておくべき防御策がバイト代の交通費控除です。労働契約上、給与とは別に支給される実費弁償的な通勤手当(電車やバスの通勤定期代など)は、月額15万円まで非課税と法律で定められています。したがって、給与明細に記載された総支給額が105万円であっても、そのうち非課税交通費が5万円含まれている場合、税制上の給与収入は100万円とカウントされ、103万の壁を突破していません。必ず給与明細の「課税対象支給額」を確認する習慣を身につける必要があります。
【徹底比較】130万円の壁との違いと学生の社会保険加入条件のリアル
税金の壁である103万円と並び、学生を混乱させるのが「130万円の壁」です。両者の本質的な違いは、「税金(国税・地方税)」の問題なのか、「社会保険(健康保険・年金)」の問題なのかという点に集約されます。
年収が130万円以上になると、原則として親の会社の健康保険組合などの「被扶養者」から完全に除外されます。扶養を外れた学生は、自ら居住地の自治体で国民健康保険に加入し、毎月の保険料を納付しなければなりません。国民年金については「学生納付特例」を申請することで支払いを猶予できますが、健康保険料の支払いは猶予されないため、年間の自己負担額は一気に10万円前後跳ね上がります。
一方で、近年の法改正によって企業の社会保険加入義務が拡大していますが、学生の社会保険加入条件には独自のセーフティネットが存在します。
現在、従業員51人以上の企業で「週20時間以上勤務」「月額賃金8.8万円以上(年収約106万円以上)」などの条件を満たすパート・アルバイトは社会保険への強制加入が義務付けられています(いわゆる106万円の壁)。しかし、昼間部に通う正規の大学生・短大生・専門学校生は、労働基準法や社会保険各法において「学生除外(学生適用除外)」の対象とされています。学業が本分であると見なされるため、月額8.8万円を超えて働いていても、昼間学生であれば企業の健康保険・厚生年金に加入させられることはありません。
ただし、夜間学部の学生、通信制大学の学生、あるいは休学中や留年を重ねて一定の単位修得要件から外れている学生は、この適用除外の対象外となり、一般の社会人パートと同様に社会保険への加入が義務付けられる点には厳重な注意が必要です。
【プロの結論】家族社会学から見る「バイト代トラブル」と心理的バウンダリー
学生のアルバイト代が原因で引き起こされる家庭内の深刻な亀裂は、単なる金銭計算の失敗ではなく、家族間の「心理的バウンダリー(境界線)」の未確立と、経済的自立をめぐるコミュニケーション不足に本質的な原因があります。
家族社会学の観点から分析すると、日本の一人親家庭や中流家庭においては、親が子どもの税制上の扶養メリットを生活設計の基盤に組み込んでいるケースが極めて一般的です。親からすれば「子どもの生活費や学費を援助しているのだから、扶養の範囲内で動くのは当然の義務」という無言の圧力をかけがちであり、一方で子どもは「自分が汗水流して稼いだお金なのだから、親にとやかく言われる筋合いはない」と反発します。この互いの境界線の曖昧さが、感情的な爆発を誘発する温床となります。
健全な親子関係を保ちながら失敗を避けるための判断基準は、家庭の経済基盤と本人の将来設計によって明確に分かれます。
年収103万円以内に抑えるべき人
- 親の収入が安定しており、特定扶養控除の恩恵が大きい世帯の学生:親が大手企業勤務や高所得層である場合、扶養を外れた際の増税インパクトは極大化します。年間103万円以下にシフトを厳しく管理し、浮いた時間を学業、研究、資格試験、就職活動に投資する方が、中長期的な生涯賃金において遥かにリターンが高くなります。
- 親の勤務先から手厚い家族手当が支給されている場合:会社の規定を事前に確認し、扶養手当の支給基準が「年収103万円以下」となっている場合は、意地でもこの枠を守るのが世帯防衛の鉄則です。
103万円を突き抜けて働く覚悟を持つべき人
- 自力で学費と生活費の全額を賄わなければならない独立学生:親からの仕送りがなく、自活が前提であるならば、103万円という中途半端な枠に縛られるべきではありません。ただし、親に事前の承諾を取り、「特定扶養控除が外れることによる親の増税分」を差し引いても生活が成り立つよう、年間160万〜180万円以上を稼ぎ切る明確な覚悟とシフト計画が求められます。
親子であっても、金銭と税金に関しては一人の独立した経済主体として対等に向き合わなければなりません。年末になってから慌てるのではなく、年度初めの段階で「親の会社の扶養手当条件」と「世帯の税率」を率直に共有し、年間で稼ぐ上限ラインを契約のように取り決めておくことこそが、家庭崩壊を防ぐ最も賢明な処方箋です。
【103万の壁とは 学生】に関するよくある質問(FAQ)
Q1:103万円を計算する期間はいつからいつまでですか?大学の年度(4月〜翌3月)と同じですか?
A1:大学の年度ではなく、「1月1日から12月31日までの1年間」に実際に支払われた給与の合計額で計算します。注意すべきは「働いた日」ではなく「口座に給料が振り込まれた日」が基準となる点です。例えば、12月勤務分が翌年1月20日に支払われる場合、その金額は翌年の年収としてカウントされます。
Q2:アルバイトを2カ所以上掛け持ちしている場合、103万円の計算はどうなりますか?
A2:掛け持ちしているすべてのバイト先の給与(課税支給額)を合算して計算します。それぞれのバイト先で103万円未満であっても、合算して1円でも超えれば扶養から外れます。また、掛け持ちをしている場合はメインの勤務先以外では年末調整ができないため、学生本人が年明けに税務署で「確定申告」を行う法的義務が発生します。
Q3:103万円を超えて親にバレない方法はありますか?
A3:税務上の記録を隠し通すことは100%不可能です。各バイト先は従業員に支払った給与の記録を自治体に「給与支払報告書」として提出しています。自治体はそのデータを名寄せして親の居住地と照合するため、翌年の春から初夏にかけて親の勤務先に「扶養是正の通知」が届きます。結果として親の給料から追徴課税が一括天引きされるため、黙っていると最も最悪な形で発覚します。
まとめ:今後の動向と失敗しないための判断基準
現在、国政においては103万円の壁見直し最新動向として、基礎控除や給与所得控除の基準引き上げを巡る活発な政策論争が繰り広げられています。最低賃金の上昇テンポに税制が追いついていないという構造的な矛盾は広く認識されつつあり、学生がより柔軟に働ける社会に向けた制度改革の機運は着実に高まっています。
しかし、制度が正式に法改正され、実際の税金計算に反映されるまでには一定のタイムラグが生じます。法改正の報道を先走って解釈し、「もう壁は上がったから大丈夫だろう」と独断でシフトを増やしてしまう行為は極めて危険です。現行の法制度が適用されている以上、学生にとっての防衛ラインは依然として「年間103万円」に置かれています。
毎月の給与明細を几帳面に保管し、交通費を除いた課税対象額をスマホの家計簿アプリなどで累計管理すること。そして、年間スケジュールを親と共有しながら賢くシフトを組むこと。この確かな情報武装こそが、税制トラップを回避し、実りある学生生活を守るための唯一の道筋です。 (出典: 103万の壁とは 学生(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
