高校生バイト103万超で親の手取り激減?税金の罠と2026年最新対策
高校生が一生懸命にアルバイトをして年収103万円を超えた瞬間、親の給与明細から手取り額が数万〜十数万円単位で消し飛ぶ——。これは決して都市伝説ではなく、日本の税制構造が生み出す極めて現実的な現象です。「子供が自分で働いて小遣いや学費を稼いでいるだけなのに、なぜ親の給与が減らされるのか」と憤る保護者や高校生の声は後を絶ちません。
2026年を迎え、いわゆる「年収の壁」を巡る制度改革の議論はかつてない熱を帯びていますが、現行制度の境界線と仕組みを正しく把握しておかないと、世帯全体で思わぬ大打撃を被ることになります。高校生自身の手取りと親の税負担、そして盲点になりやすい控除制度のカラクリを、現場のリアルな証言と客観的データから解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:高校生のバイト年収が103万円を超えると「親の扶養控除」から外れ、親の税負担が年間約5万〜15万円以上増えて手取りが激減する。
- 要点2:本人が「勤労学生控除」を使っても親の扶養判定には適用されず、世帯全体で大赤字に陥る典型的な落とし穴が存在する。
- 要点3:掛け持ちバイトや交通費の非課税枠、2026年の税制改正動向を正確に把握し、年末調整・確定申告を正しく処理することが不可欠である。
高校生が103万円を超えると親の手取りが減る決定的な理由
「子供が103万円を超えて稼いだら、親の税金が高くなった」という現象の本質は、高校生本人の所得税ではなく、親が受けている「扶養控除」が完全に消失する点にあります。
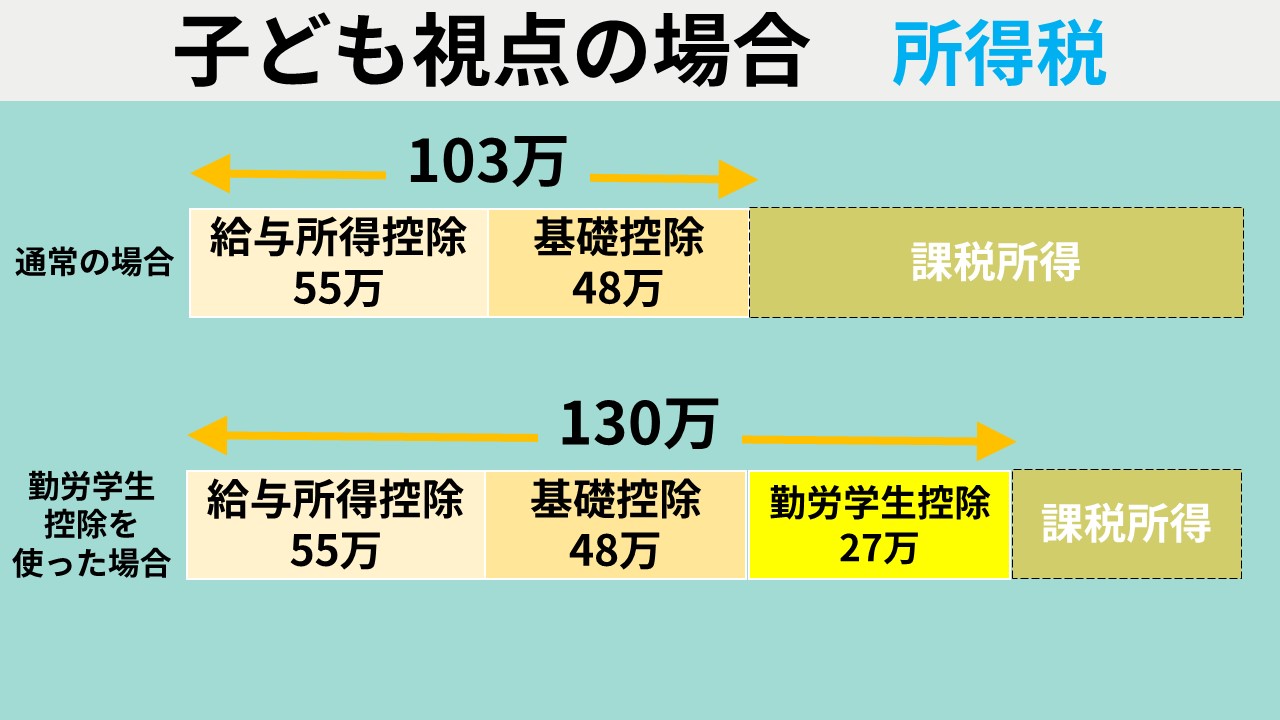
日本の税法において、扶養親族の対象となる条件は「年間の合計所得金額が48万円以下」と定められています。給与所得者の場合、最低55万円の「給与所得控除」が無条件で差し引かれるため、収入ベースで「55万円 + 48万円 = 103万円」が扶養にとどまれる上限ラインとなります。これが俗に言われる103万円の壁の正体です。
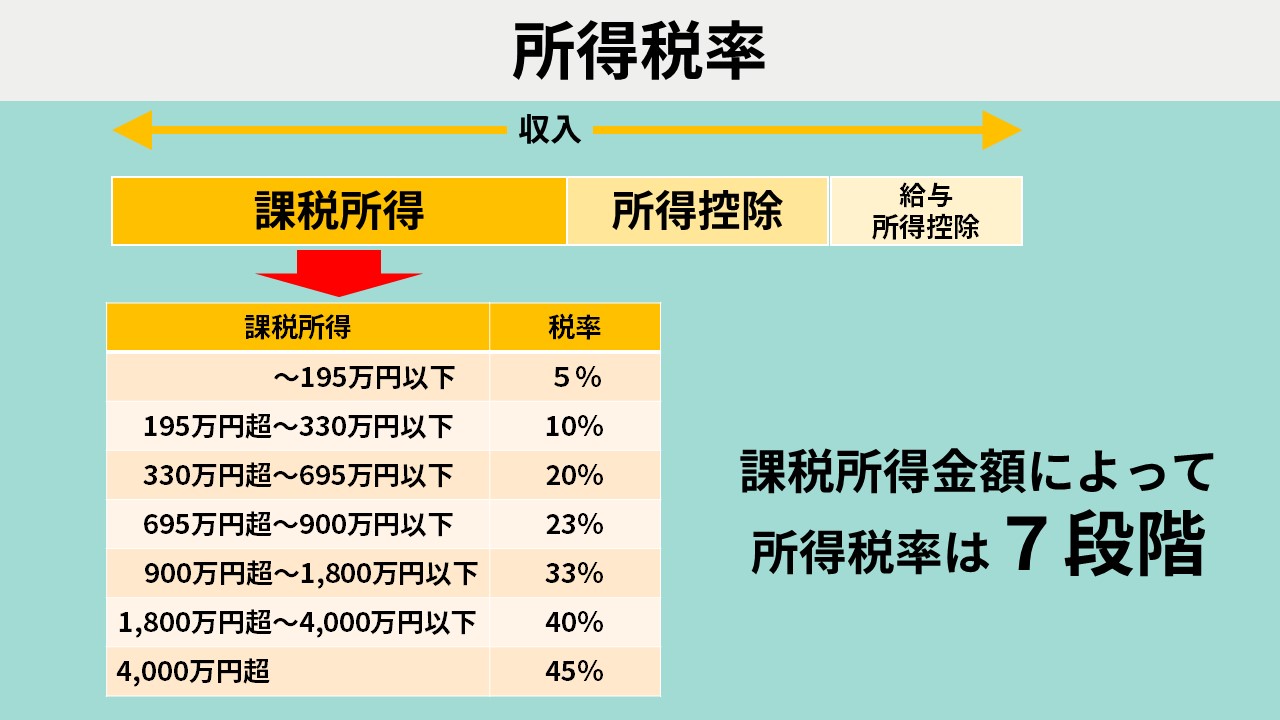
高校生(その年の12月31日時点で16歳以上19歳未満)を扶養している親は、所得税計算上で38万円、住民税計算上で33万円の控除を受けています。もし高校生が103万1円でも稼いでしまうと、この控除額がゼロになります。その結果、親の課税所得が一気に跳ね上がり、翌年の住民税と毎月の給与から源泉徴収される所得税が急増する仕組みです。
例えば、課税所得500万円(所得税率20%・住民税率10%)の会社員の親の場合、控除が消えることによる税負担増は以下のようになります。
- 所得税の増加分:38万円 × 20% = 7万6,000円
- 住民税の増加分:33万円 × 10% = 3万3,000円
- 世帯合計の負担増:年間10万9,000円の手取り減少
仮に高校生が年間105万円稼ぎ、前年より2万円多く稼いだとしても、親の手取りが約11万円吹き飛ぶため、世帯全体としては約9万円の大赤字という理不尽な逆転現象が発生します。これこそが、保護者が血眼になって「103万円以内に抑えて」と口を酸っぱくする決定的な理由です。

【危険な落とし穴】勤労学生控除の誤解と「家族単位」での大赤字
高校生やその保護者の間で最も頻発するトラブルが、「勤労学生控除があるから130万円まで大丈夫」という致命的な勘違いです。
勤労学生控除とは、所定の学校に通う高校生・大学生などの勤労学生本人の所得から27万円を控除する制度です。この制度を利用すれば、高校生本人の所得税非課税枠は「給与所得控除55万円 + 基礎控除48万円 + 勤労学生控除27万円 = 130万円」まで拡大します。確かに、高校生自身の給料から所得税が引かれることはありません。
しかし、国税庁の規定を精査すると極めて冷徹な事実が浮かび上がります。勤労学生控除はあくまで「学生本人」の税金を軽くするための制度であり、「親の扶養控除」の判定基準(給与収入103万円以下)には1ミリも影響を与えません。
「本人は130万円まで無税になったが、親の扶養控除は103万円を超えた時点で外れている」という事態に陥り、秋の社内手続きや翌年の春になって親の勤務先の税務担当部署から突然呼び出されるケースが毎年多発しています。子供が良かれと思って勤労学生控除を申請した結果、親の追徴課税が発覚して家庭内で激しい口論に発展する——これが知恵袋やSNSで毎年繰り返される悲痛な実態です。
【徹底比較】高校生バイトの収入ライン別・税金と家計への影響一覧
高校生の年間給与収入が家計にどのような影響を及ぼすのか、金額ゾーンごとに客観的な数値データと影響度を一覧表に整理しました。
| 年間給与収入 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 〜100万円以下 | 本人:所得税・住民税0円 親:扶養控除を全額適用(控除額38万円) | 月収約8.3万円以内 | 【完全安全圏】本人・親ともに一切の追加税負担なし。学業との両立に最適。 |
| 100万超〜103万円 | 本人:所得税0円/自治体により住民税(均等割等で数千円)発生 親:扶養控除適用継続 | 月収約8.5万円前後 | 【注意ライン】親の控除は維持されるが、本人の住民税が微小に発生する可能性あり。 |
| 103万超〜129万円 | 本人:所得税課税(または勤労学生控除で0円) 親:扶養控除が完全剥奪(手取り約5〜15万円減) | 月収約8.6万〜10.7万円 | 【最も危険なゾーン】世帯全体で大赤字の恐れ。超えるなら徹底的に稼ぐ覚悟が必要。 |
| 130万円以上 | 本人:所得税・住民税課税 親:扶養控除なし + 社会保険上の扶養から除外 | 月収約10.8万円以上 | 【独立ゾーン】本人が国民健康保険等へ自腹加入。高校生には現実的でない負担。 |
103万円の壁と130万円の壁|社会保険上の扶養から外れる条件と実態
税金面での103万円の壁に加えて、もうひとつ警戒すべきなのが130万円の壁(社会保険上の扶養)です。
親が会社員や公務員の場合、子供は親の健康保険の「被扶養者」として保険料の負担なく医療保険証を交付されています。しかし、年間の見込み収入が130万円(月額換算で約10万8,334円以上)を超えたとみなされると、健康保険の被扶養者から外されてしまいます。
被扶養者から外れると、高校生であっても自身で市区町村の国民健康保険(国保)に加入し、保険料を支払わなければなりません。自治体によって異なりますが、年間数万円から十数万円の保険料支払いが自己負担として重くのしかかります。
なお、週20時間以上勤務かつ月額8.8万円超で勤務先の社会保険に加入させられる「106万円の壁」については、現行法制上、昼間部の高等学校に在学する生徒は「学生除外」の規定により社会保険の強制加入対象から外れるケースが大半です。ただし、通信制高校や定時制高校に在籍し、労働条件が一般労働者と同等とみなされる場合は106万円の壁が適用されるケースもあるため、自身の就学形態と労働契約の確認が不可欠です。
【実態検証】知恵袋や現場の声に見る「年末調整・確定申告」のパニック
年末が近づくと、大手質問サイトやSNS上には高校生と保護者によるパニックの投稿が急増します。大手進路指導担当者や税務相談窓口への取材から見えてきたリアルなトラブルの構図を紐解きます。
最も典型的なのは「複数店舗でのアルバイト掛け持ち」による上限突破です。ある都内の高校3年生は、次のように語っています。
「平日はカフェ、週末はイベント設営の単発バイトをしていました。カフェの店長からは『うちでは月7万に抑えてるから103万円超えないよ』と言われて安心していたのですが、単発バイトの給料を合わせたら115万円に達していたんです。親が会社の年末調整で追及されて発覚し、家計から約12万円の税金を持っていかれ、親から激怒されました」
税法上の収入合算は、事業所単位ではなく「個人の総収入」で計算されます。それぞれのバイト先が独自に103万円未満に抑えてくれていても、合算して103万円を超えていれば容赦なく扶養控除から弾かれます。
また、バイト先から渡される「給与所得者の扶養控除等(異動)申告書」の扱いがわからず、複数のバイト先にメイン(甲欄)として提出してしまい、源泉徴収税額が狂って確定申告のやり方に右往左往するケースも少なくありません。掛け持ちをしている場合は、年末調整を1社で行った後、すべての源泉徴収票を集めて自ら確定申告書を作成し、最寄りの税務署へ申告しなければなりません。
なお、給与明細に記載される「交通費(通勤手当)」については、公共交通機関利用であれば月15万円までは非課税とされており、103万円の計算対象には含まれません。しかし、シフト給や各種手当が基本給に含まれて支給されている契約形態の場合、思わぬところで課税給与としてカウントされているミスも見受けられます。
【2026年最新税制改正動向】年収の壁見直し論と高校生バイトへの波及
2026年現在、日本の税制は大きな転換点を迎えています。数年前から国会を中心に議論が巻き起こった「103万円の壁の引き上げ」や「基礎控除の拡大」、そして手取り最大化に向けた政策動向は、高校生バイトの現場にも着実に影響を及ぼし始めています。
政府および関係省庁の公開資料によると、現行の基礎控除(48万円)や給与所得控除(55万円)の最低保障額を引き上げ、実質的な非課税枠を103万円から130万円台、あるいはそれ以上へ引き上げる試算や法整備が順次議論・適用されつつあります。これにより、短時間労働者が就労調整(いわゆる働き控え)を余儀なくされる構造の是正が進められています。
しかし、制度の移行期である2026年現在において最も警戒すべきは、「制度の全面適用時期」と「現行法適用のギャップ」です。ニュースで「壁の引き上げ」が報道されているからといって、すでに今年分の親の扶養控除基準が無条件で引き上げられたと思い込むのは極めて危険です。現行年度の年末調整で適用される控除基準額が幾らに設定されているのか、国税庁の最新告示や親の会社の総務部通知を必ず裏付ける必要があります。
さらに、19歳以上23歳未満の大学生年代に適用される「特定扶養親族」(控除額63万円)と、高校生年代の「一般扶養親族」(控除額38万円)の格差是正、また児童手当の高校生年代への給付拡充に伴う扶養控除縮小の議論など、複雑な税制・給付の一体改革が進行しています。表面的なニュースの断片だけで判断せず、手元の法令が今年度どう動いているかを冷徹に見極めなければなりません。
【プロの結論】家族社会学・共依存の視点から見出すべき教訓
高校生のアルバイトと103万円の壁を巡る摩擦は、単なる税制上の計算問題にとどまらず、日本の親子関係に潜む「経済的境界線の曖昧さ」を浮き彫りにしています。
家族社会学の観点から見ると、昭和から平成にかけて定着した「家計は親が一元管理し、子供の稼ぎも世帯の一部としてコントロールする」という枠組みが、現代の子供の早期自立志向と衝突しています。子供側は「自分が汗水流して稼いだお金」という明確な所有意識を持つのに対し、税制は依然として「世帯主(親)の課税枠にぶら下がる扶養家族」として子供を扱っています。
親が子供の稼ぎを過剰に縛り、「1円でも超えたら許さない」と監視を強めることは、健全な自立を阻害する「経済的過干渉」につながる恐れがあります。一方で、子供が親の税負担を知らん顔して上限を突破し、親に追徴課税を丸投げする行為は、子供側の無責任な甘え、すなわち「甘やかされた共依存関係」の表れです。
重要なのは、高校生が働き始める段階で、「家族という経済共同体のルール」を心理的バウンダリー(境界線)と共に対話することです。「あなたが103万円を超えて稼ぐと、親の給料から約10万円が引かれる。だから、年間100万円未満に抑えるか、あるいは103万円を大幅に超えて親の減税分を自分で補填できるほど本格的に自立して稼ぐのか」という明確な選択肢をテーブルに乗せるべきです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- 103万円未満に抑えるべき高校生:
- 一般入試や推薦入試を控えており、学業時間を最優先で確保しなければならない生徒
- 世帯主(親)の所得が高く、扶養控除が外れた際の税負担増が10万円以上と極めて重い家庭
- バイト代の主たる使途が趣味やお小遣いであり、年間100万円以上稼ぐ必然性がない場合
- 103万円超えを視野に入れてもよい高校生:
- 家庭の深刻な経済的事情により、自ら生活費や学費全額を稼ぎ出す必要があり、年間150万〜200万円規模で稼ぐ明確な計画がある場合
- 高校卒業後の進路がすでに就職等で決まっており、フルタイムに近い実務経験を積みたい生徒
- 親と事前に話し合い、扶養控除が外れることによる親の手取り減少分を子供が家庭に入れた上で、なお世帯全体の手取りが増加すると試算できる場合
【103万 高校生】に関するよくある質問(FAQ)
Q1:バイト先を2つ掛け持ちしている場合、それぞれで103万円未満なら親の扶養から外れませんか?
A1:外れます。扶養控除の判定はバイト先ごとではなく、高校生本人の「すべての勤務先からの給与収入の合計」で判断されます。例えばA社で60万円、B社で50万円稼いだ場合、合計110万円となり、103万円を超過するため親の扶養から完全に外れます。
Q2:支給された交通費は103万円の計算に含まれますか?
A2:電車やバスなどの公共交通機関を利用した通勤手当は、月額15万円まで税法上「非課税」扱いとなるため、103万円の計算には含まれません。ただし、給与明細で基本給と交通費が明確に区分されていない場合や、徒歩通勤なのに手当を受け取っている場合などは課税対象とみなされるリスクがあるため、明細書の「非課税通勤手当」の欄を必ず確認してください。
Q3:103万円を数百円でも超えてしまった場合、親の勤務先にすぐバレますか?
A3:ほぼ確実に判明します。アルバイト先は毎年1月、従業員に支払った給与額を記載した「給与支払報告書」を本人が住む市区町村へ提出する法的義務があります。市区町村はこれらを名寄せして合計所得を算出し、親の勤務先へ住民税の課税決定通知を送付します。その際、扶養の不整合が発覚し、親の会社から過去にさかのぼって所得税の追徴課税と修正申告を求められることになります。
まとめ:今後の動向と失敗しないための判断基準
高校生のアルバイトが年収103万円を超えるか否かは、生徒個人の問題ではなく、世帯全体の可処分所得を左右する重大な経済問題です。103万円をわずかに超えただけで親の手取りが10万円前後消滅するリスクや、勤労学生控除の誤解による世帯単位の赤字は、知識さえあれば確実に回避できます。
2026年以降、税制改正によって年収の壁が見直される動きは加速していますが、法制度が完全に切り替わるまでは現行ルールを遵守することが最大の自己防衛です。毎月の給与明細を保管して累計額を把握し、年間収入を100万円〜102万円程度にコントロールすること。そして、どうしても超える事情がある場合は事前に親子で膝を突き合わせてシミュレーションを行うこと——この冷静なマネジメントこそが、失敗しないための唯一の最適解です。 (出典: 103万 高校生(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
