学生の103万の壁はどうなった?引き上げ議論の真相とバイト年収上限
2024年秋の政界再編を契機に、日本中の注目を集めた「年収103万円の壁」の見直し論争。手取りを増やす看板政策として掲げられた「178万円への引き上げ」議論は、学生やその保護者の間にも大きな期待と混乱を巻き起こしました。2026年を迎えた現在、キャンパスやアルバイトの現場では「結局のところ、学生はいくらまで稼いでいいのか」「引き上げはいつから適用され、親の税金はどうなるのか」という切実な疑問が渦巻いています。
税制上の基礎控除や給与所得控除をめぐる法改正の進展と同時に、学生アルバイトが最も警戒しなければならないのは、単なる本人の所得税だけではありません。親の税負担を一気に跳ね上げる「特定扶養控除」の罠や、健康保険から弾き出される社会保険の境界線など、複雑怪奇な制度の全貌を徹底取材と公的データから解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:税制上の引き上げ議論が進展する一方、学生が「完全に自由に稼げる上限」は法改正の施行時期と各制度の連動次第で慎重な見極めが必須。
- 要点2:学生本人の税金以上に深刻なのが、親の税負担を増大させる「特定扶養控除(63万円)」からの脱落による世帯手取り逆転現象。
- 要点3:昼間学生は「106万の壁」の対象外だが「130万の壁(健康保険の扶養)」は適用されるため、自己判断での働きすぎは年間数十万円の損失リスクを招く。
【2026年最新】学生の「103万の壁」引き上げ議論はどうなった?制度改革の現在地
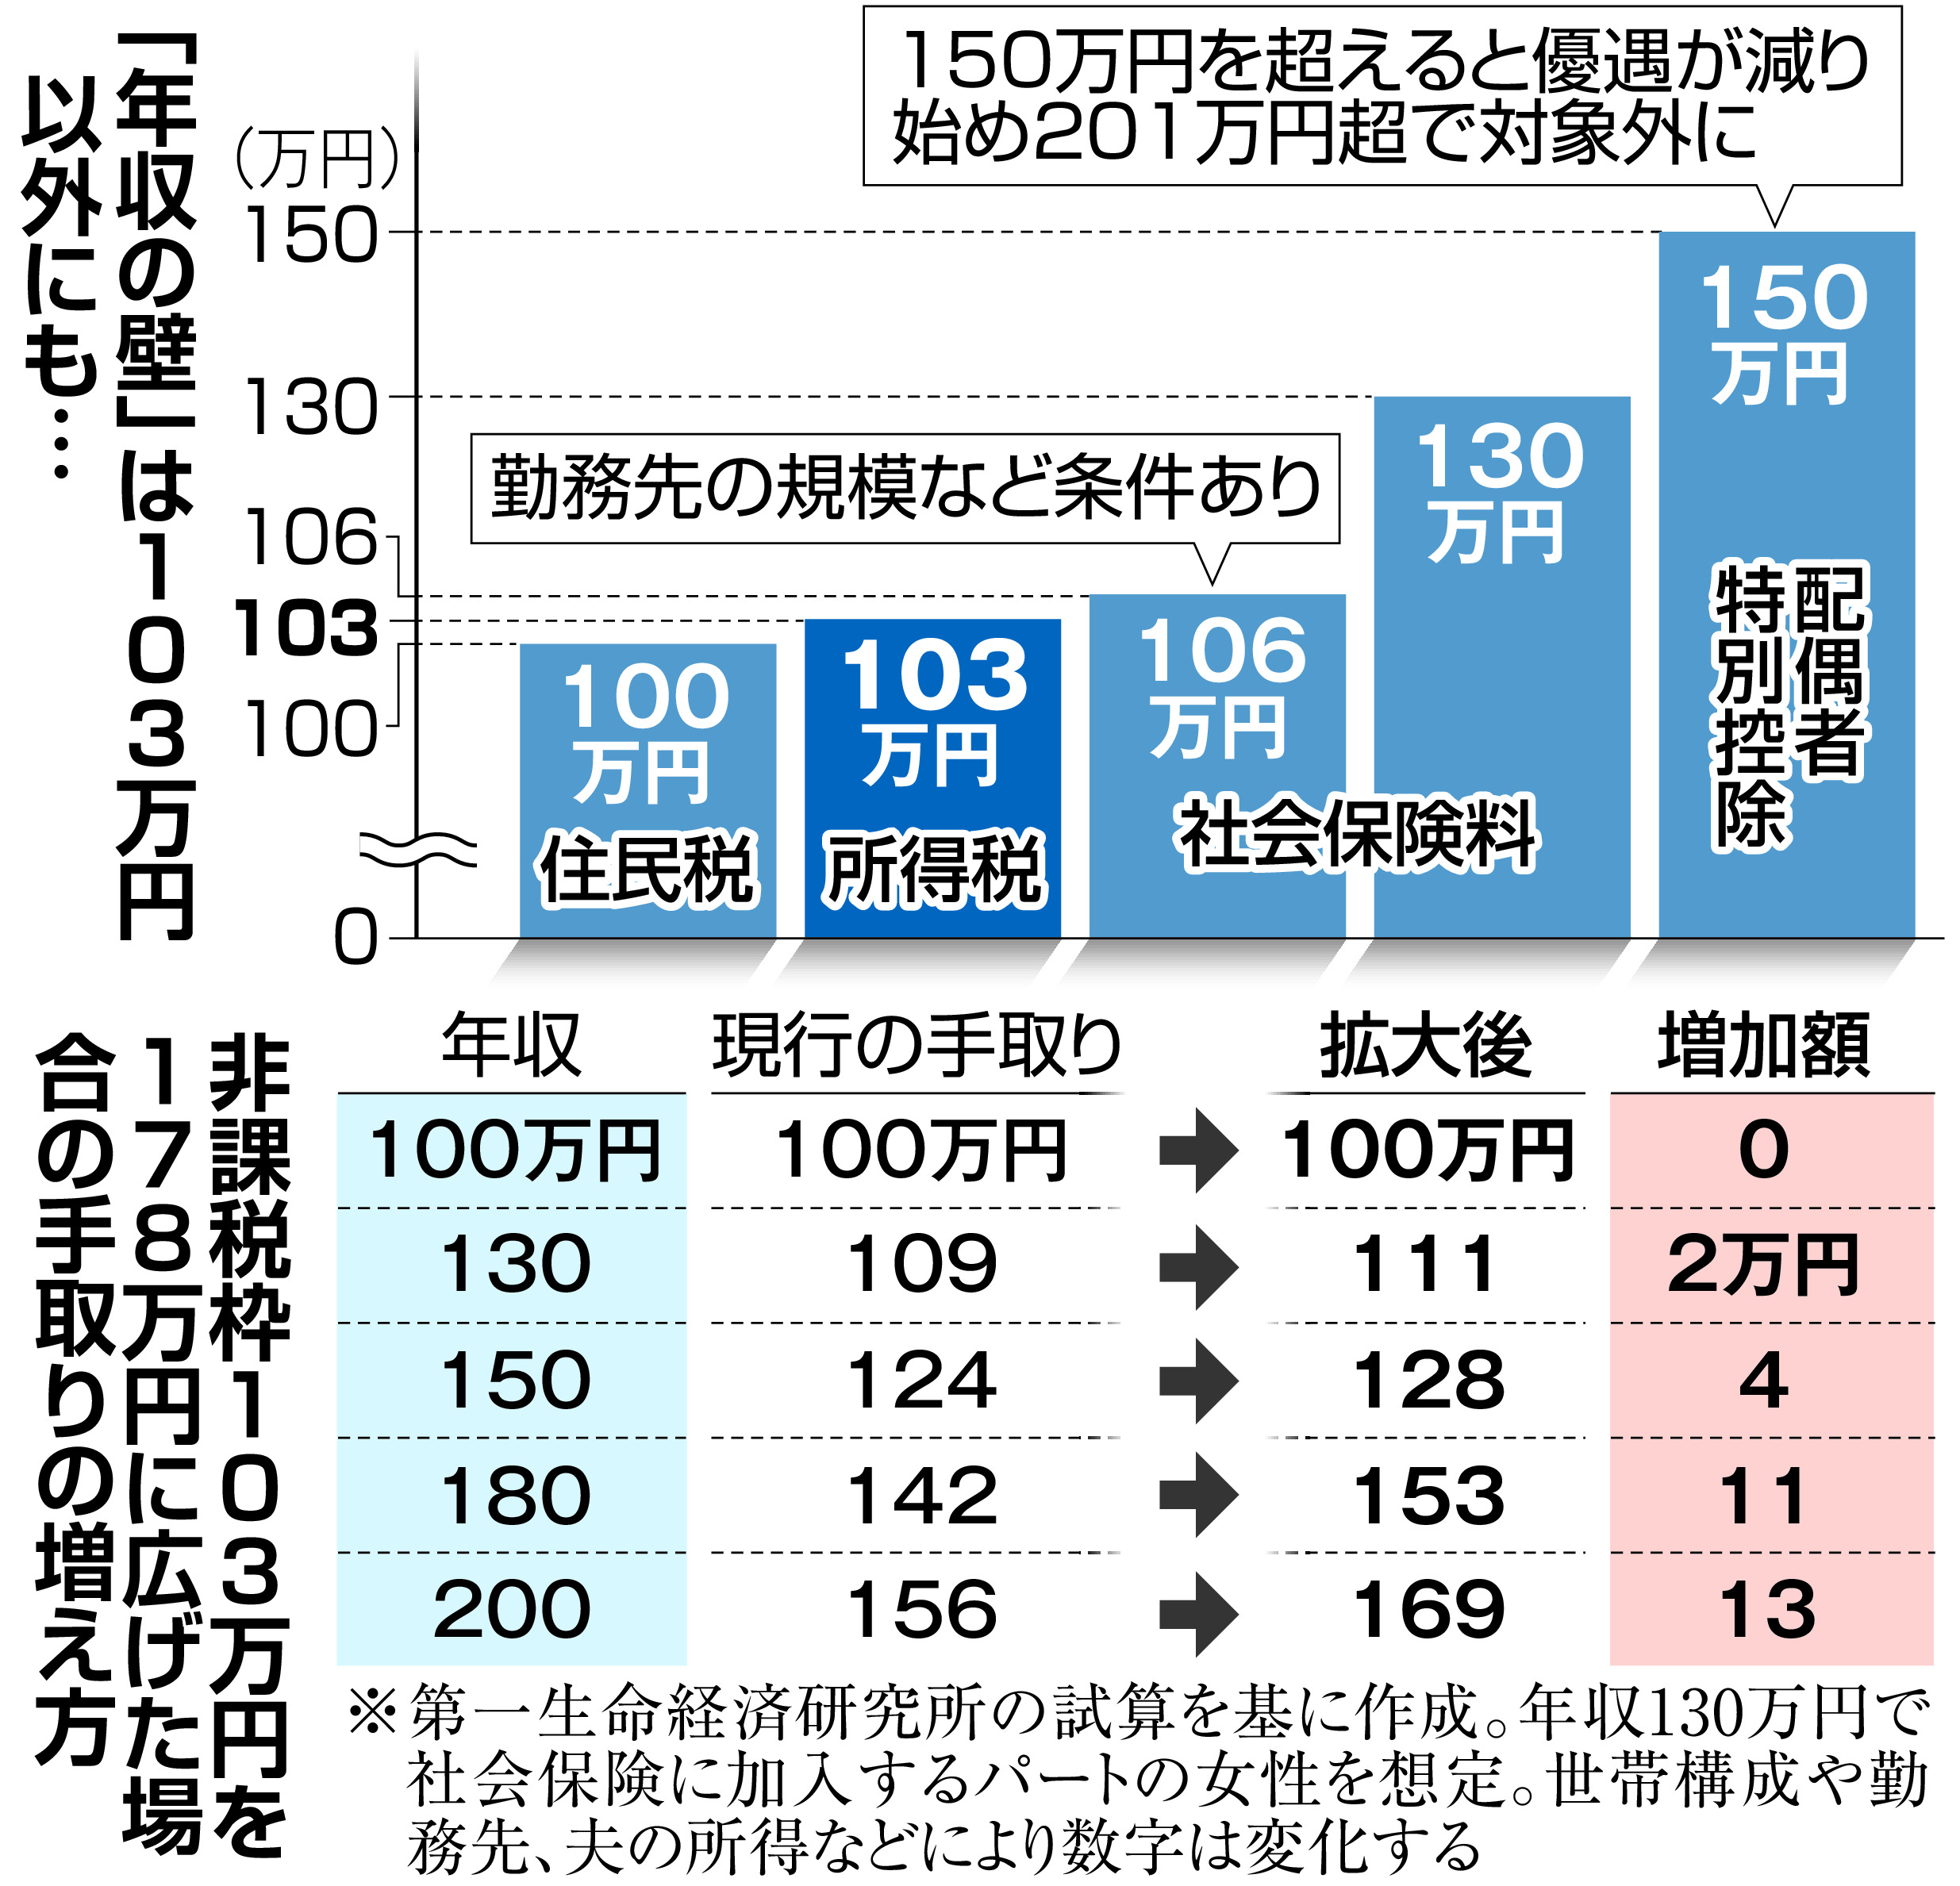
国会における与野党協議の主眼となってきたのが、いわゆる「103万円の壁」を構成する基礎控除と給与所得控除の見直しです。国民民主党が強く主張した「178万円への引き上げ」は、1995年以来据え置かれてきた控除額を最低賃金の上昇率(約1.73倍)に合わせて調整しようという構想でした。
報道各社の取材や財務省の公表資料によると、税制改正に向けた議論では、地方自治体の税収減(住民税の減収懸念)や高所得者への優遇批判が激しく衝突。その結果、一律に即座に178万円へ引き上げるのではなく、段階的な控除枠の拡大や、低・中所得層への配分を重点化した激変緩和措置を盛り込む形での調整が進められてきました。
ここで多くの学生が誤解しているのが「いつから適用されるのか」という時期の問題です。税制改正法案の成立から実際の給与計算への反映にはタイムラグが存在します。年度途中で法改正が行われた場合でも、給与計算や年末調整での適用タイミングは厳密に定められており、「ニュースで話題になったから今日から178万円まで稼いでも平気」と過信してシフトを詰め込んだ学生が、後から税務署や親からの指摘で青ざめる事態が相次いでいます。制度の変わり目だからこそ、現行の確定ルールと経過措置の双方を冷静に確認しなければなりません。
「結局いくらまで稼げる?」学生バイト年収上限と3つのハードルを徹底整理
「自分は年間でいくらまで稼げるのか」という疑問に答えるには、3つの異なる壁(本人の所得税・住民税・親の扶養控除)を分解して捉える必要があります。ネット上ではこれらが混同され、危険な情報が拡散されがちです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 所得税(学生本人) | 給与所得控除+基礎控除(従来の103万円から見直し論争中) | 103万円超で5%〜課税開始 | 本人の税額自体は数千円〜1万円程度と軽微。恐れるべき本質ではない。 |
| 住民税非課税限度額 | 自治体により年収93万〜100万円で均等割・所得割が発生 | 東京23区等は年収100万円以下で非課税 | 所得税より先に住民税が発生する。年間数千円だが通知が自宅に届く。 |
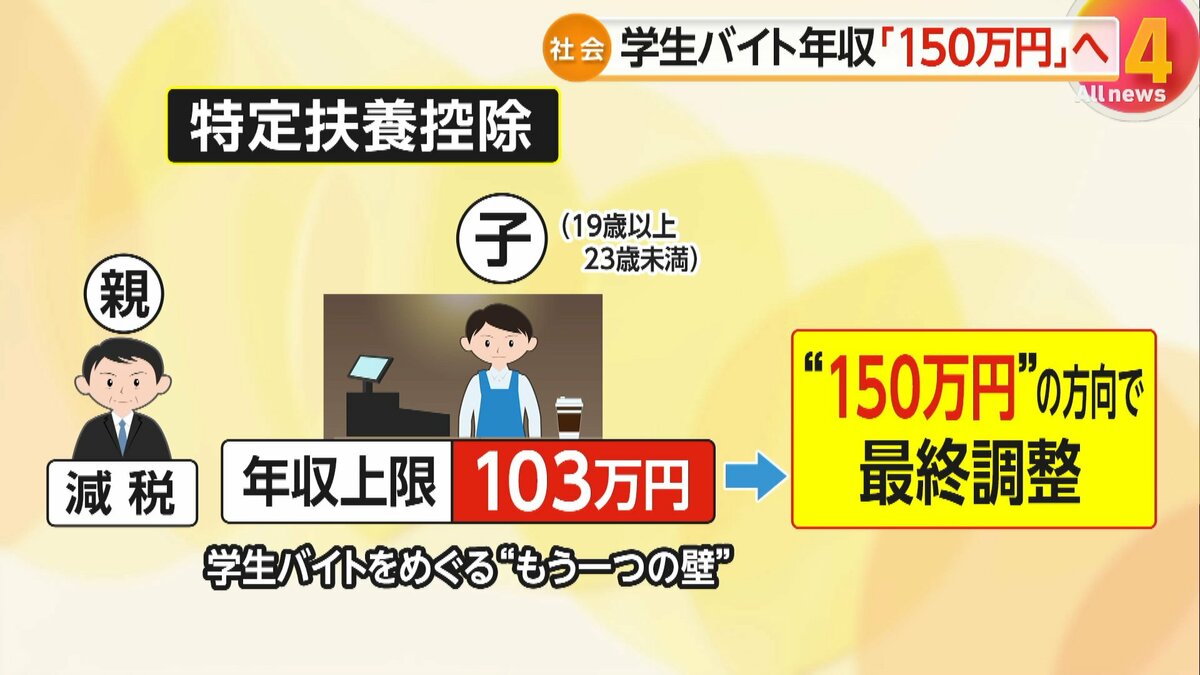
| 親の特定扶養控除 | 子の年収が合計所得金額48万円(給与収入103万円)以下が要件 | 19歳以上23歳未満の子:控除額63万円 | 最大の爆弾。外れると親の税負担が10万〜15万円以上跳ね上がる。 |
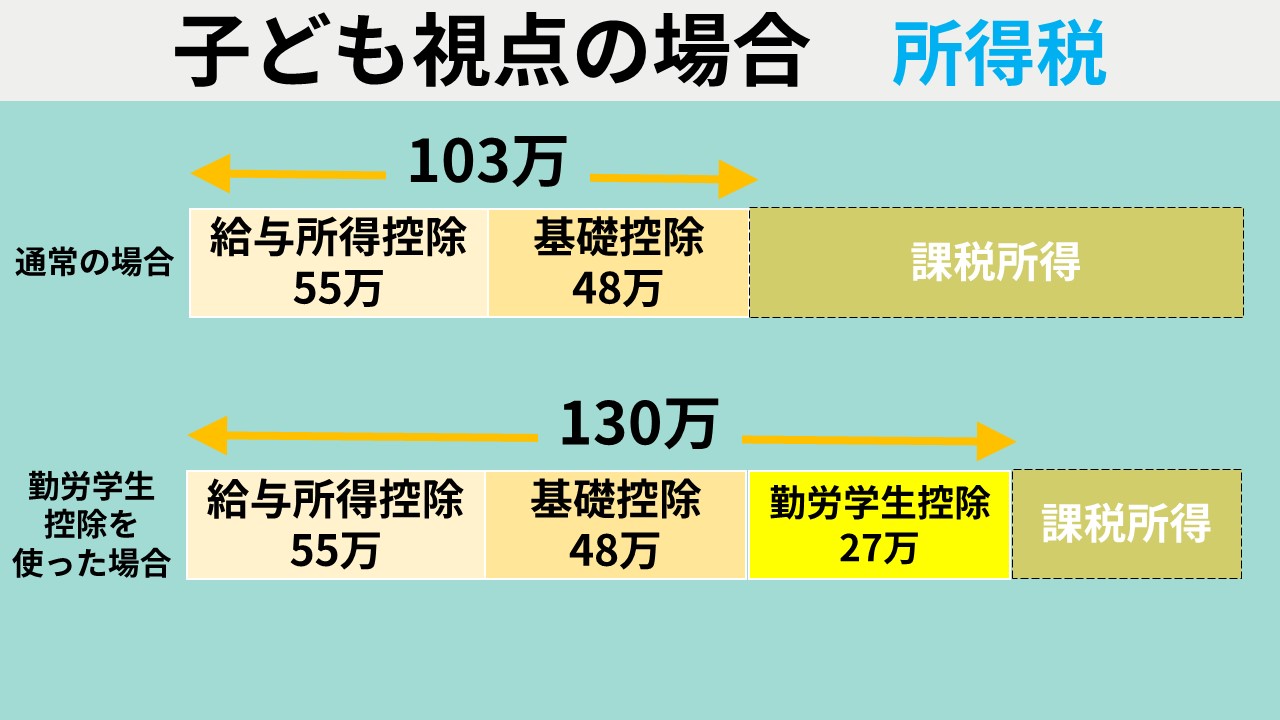
| 勤労学生控除 | 本人の所得税非課税枠を130万円まで拡大(控除額27万円加算) | 本人の税負担軽減にのみ機能 | 悪魔の抜け穴。本人は無税でも親の扶養控除は容赦なく消滅する。 |
| 社会保険の扶養(健康保険) | 年収130万円以上で親の健康保険の被扶養者から除外 | 年間130万円未満(月額108,334円未満) | 超えると自分で国民健康保険料等を負担。手取りが壊滅的に減少。 |
表から明らかなように、学生アルバイト税金の構造において、バイト年収上限の基準は一つではありません。本人の手取りだけを見れば「勤労学生控除」を使えば130万円まで所得税はかかりません。しかし、親の扶養に入っている大学生にとっての真の防衛ラインは、親の税制優遇と直結しているのです。
最大の落とし穴「特定扶養控除」の消失|世帯全体の手取り逆転現象をシミュレーション
学生の103万円問題において、社会学・家計構造の観点から最も致命的とされるのが特定扶養控除の喪失に伴う世帯への経済的打撃です。
所得税法上、19歳以上23歳未満の大学生年代の子どもを養う保護者には、学費や生活費の負担が最も重い時期であることを考慮し、通常(38万円)よりも手厚い63万円の特定扶養控除(住民税では45万円の控除)が与えられています。ところが、子どもの年間給与収入が103万円を1円でも超えると、この特例控除が根こそぎ消し飛びます。
実際にどれほどの「手取り逆転現象」が起きるのか、年収750万円の会社員の父親と、私立大学に通う20歳の子どものモデルケースで検証してみます。
父親の所得税率を20%、住民税率を10%(標準税率)と仮定します。子どもが年収103万円以内に収まっている場合、父親は特定扶養控除によって年間約17万円(所得税:63万円×20%=12.6万円、住民税:45万円×10%=4.5万円、合計17.1万円)の節税恩恵を受けています。
しかし、子どもが「あと少しシフトに入って旅行代を稼ごう」と105万円(+2万円)稼いでしまった瞬間、父親の控除はゼロになります。子どもの収入は2万円増えただけなのに、親の給与からは年間約17万円が追徴・増税され、世帯全体の手取りは一瞬にしてマイナス15万円という致命的な逆転を引き起こすのです。これこそが、年末に保護者が血相を変えて「今すぐシフトを削りなさい」と子どもを問い詰める構造的要因です。
【実態検証】利用者の生の声と現場目線で見えたリアル
取材班が都内の主要大学周辺の飲食店や大手個別指導塾に聞き取り調査を行ったところ、制度と現場の乖離がより鮮明に浮かび上がりました。
大手飲食チェーンの店長(38)は、疲弊した表情でこう語ります。「11月に入ると、大学3年生や4年生の主力スタッフが次々に『親から怒られたので今月のシフトは入れません』と申し出てきます。人手不足のピークである12月の忘年会シーズンに現場が崩壊しかける現象は、もはや毎年の恒例行事です。政治が178万への引き上げを訴えて期待させながら、扶養控除の枠組みが据え置かれたままでは、学生も店も振り回されるだけです」
一方、SNSや知恵袋などのコミュニティ上にも、生々しい当事者の声が溢れています。
「勤労学生控除を使えば130万円まで無税とネットで見て稼いでいたら、親の会社から連絡がいって、扶養手当もカットされ、親の住民税が跳ね上がった。親から『実質数十万円の損害賠償ものだ』と怒鳴られて勘当寸前になった」(大学2年生・知恵袋の投稿より)
「物価も学費も上がっているのに、月8万5000円程度しか稼げない枠組みがおかしい。かといって親に迷惑はかけられないから、103万を超えないように12月は日給現金払いのグレーな単発バイトを探す友人が増えている」(都内私立大3年・男子学生の証言)
このように、硬直化した税制の壁は、家庭内の深刻な不和を生むだけでなく、学生を脱法的な地下経済やリスキーな労働へと追いやる温床にもなっています。
一般に知られていない盲点とネットの誤解|「106万の壁・130万の壁」は学生にも関係ある?
ネット上の情報で極めて多く見られる誤りが、社会保険の加入条件に関する混同です。主婦層のパート労働で激しい議論となっている「106万の壁」ですが、学生アルバイトについてはルールが根本から異なります。
厚生労働省の定める社会保険の適用拡大において、従業員規模などの要件を満たした企業で週20時間以上働き、月額賃金が8万8000円(年収換算約106万円)を超える場合でも、大学・短大・専門学校等に在籍する「昼間学生」は適用除外となっています。つまり、一般的な昼間学生であれば、アルバイト先で社会保険(健康保険・厚生年金)に強制加入させられる「106万の壁」を気にする必要はありません。
ただし、以下の例外が存在する点には厳重な警戒が必要です。
- 夜間学部(第二部)・通信教育課程の学生:昼間学生の除外特例が適用されず、一般の労働者と同様に106万円の基準で社会保険加入義務が発生します。
- 休学中の学生:学業に専念しているとみなされないため、除外対象から外れます。
- 卒業見込みで内定先で働く学生:修学のための就業ではないと判断されるケースがあります。
さらに危険なのは「130万の壁」です。これは昼間学生であっても例外なく適用されます。親の勤務先の健康保険組合において、被扶養者として留まるための収入要件が原則として「年収130万円未満(月額108,334円未満)」と定められているためです。
もし年収130万円を超えて被扶養者の認定を取り消されると、学生本人が居住する自治体の国民健康保険(国保)に加入し、毎月の保険料を自腹で納付しなければなりません。20歳を超えていれば国民年金保険料(「学生納付特例制度」を利用しない限り)の負担も重くのしかかり、年間で20万円前後のキャッシュが吹き飛ぶ計算になります。
【プロの結論】家族社会学と自立の境界線|稼ぐべき学生・抑えるべき学生の判断基準
現代の家族社会学的な知見から言えば、学生アルバイトの収入問題は、親子間の「経済的・心理的バウンダリー(境界線)」をどこに引くかという自立のレッスンそのものです。
昭和・平成期に確立した「大黒柱の夫が家族を扶養し、手厚い控除を受ける」というモデルは、子どもが大学を卒業するまで親の強力な経済的庇護下に置かれることを前提としていました。しかし、物価高騰と初任給の頭打ちが続く令和の現在、学生が自活やスキルアップ、留学資金のために自力で稼ぐ意欲を持つことは極めて自然な衝動です。それにもかかわらず、親の扶養控除枠が子どもの行動半径を縛り上げるという「共依存の罠」が形成されています。
感情論で対立する前に、読者は以下の判断基準に照らし合わせて自身の行動を選択すべきです。
▼103万円以内に抑えるべき人(親の扶養に留まるべき学生):
- 実家暮らしで、学費や生活費の大部分を親に依存している学生
- 親の年収が比較的高く(年収600万円以上)、親の勤務先から「家族手当(扶養手当)」が手厚く支給されている世帯
- 年間のバイト収入が105万〜125万円程度にとどまる見込みの人(働いた分以上に親が増税され、世帯全体で大赤字になるため)
▼103万円を超えてフルで稼ぐべき人(自立型アプローチ):
- 学費や生活費をすべて自腹で賄っており、年間180万〜200万円以上を稼ぎ切る覚悟がある学生
- 親が非課税世帯であるなど、もともと親側で扶養控除の恩恵を受けていないケース
- 事前に親と徹底的に対話し、親の増税分(約10万〜17万円)を自分の稼ぎから親へ補填・返填する合意が取れている学生
【103万の壁 どうなった 学生】に関するよくある質問(FAQ)
Q1:103万円の壁が178万円に引き上げられたら、親の税金も心配なくなりますか?
A1:自動的に心配がなくなるわけではありません。基礎控除が引き上げられて本人の所得税が無税になることと、「親の特定扶養控除の年収要件(現在は給与収入103万円以下)」が引き上げられるかどうかは別の法改正議論です。親の扶養要件もセットで見直されない限り、学生が178万円まで稼ぐと親側の増税リスクは依然として残ります。税制改正の関連法案において扶養親族の所得要件がどう改定されたか、最新の国税庁告示を必ず確認してください。
Q2:12月の給料が1月に振り込まれる場合、どの年の年収として計算されますか?
A2:税法上の給与収入は「実際に口座へ振り込まれた日(支払日)」が基準となります。例えば、12月1日〜31日締め、翌年1月15日払いのアルバイト先であれば、その給与は翌年分の収入としてカウントされます。年末の駆け込みで「12月働いた分が103万円を超えてしまう」と焦る必要がない場合もありますので、バイト先の給与規程(締め日と支払日)を正確に把握することが重要です。
Q3:掛け持ち(ダブルワーク)をしている場合、103万円の計算はどうなりますか?
A3:2カ所以上のアルバイト先から給与をもらっている場合、すべての給与支払額(交通費非課税枠を除く総支給額)を「合算」して計算します。それぞれのバイト先が別々に年末調整を行うことはできないため、合算して103万円を超えた場合は、自身で確定申告を行う義務が発生します。バイト先同士が収入を把握していなくても、自治体に提出される給与支払報告書を通じて税務署には完全に把握されますので、隠蔽は不可能です。
Q4:勤労学生控除を使えば、親にバレずに130万円まで稼げますか?
A4:絶対にバレます。勤労学生控除を申請すれば、学生本人の所得税は130万円まで非課税になりますが、親の税法上の扶養判定(所得48万円以下=給与103万円以下)からは除外されます。親が勤務先で年末調整を行う際、あるいは翌年春に自治体から親の勤務先に住民税額改定の通知が届く段階で、扶養から外れた事実と追徴税額が会社経由で親へ通知されます。
まとめ:今後の動向と失敗しないための判断基準
「103万の壁」をめぐる制度改革は、政治的な引き上げ議論によって大きな転換点を迎えています。しかし、学生アルバイトを取り巻く環境は、単一の数字だけで割り切れるほど単純ではありません。本人の所得税、自治体ごとの住民税非課税枠、親の特定扶養控除、そして130万円の健康保険の扶養枠という、重層的なハードルが絡み合っています。
最も避けるべきは、表面的なニュースの見出しだけを鵜呑みにして「壁が上がったから大丈夫」と過信し、事後的に保護者へ多額の追徴課税を負わせて家庭内トラブルを引き起こすことです。自分が属する世帯全体の税負担バランスを客観的に把握し、年間の労働シフトを戦略的に設計すること。それが、不透明な移行期を賢く生き抜くための唯一確実な防衛策です。 (出典: 103万の壁 どうなった 学生(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
