学生バイトが103万超えたらいくら払う?親の税金急増と手取りの真相
大学生活や専門学校での生活が本格化し、講義の合間や長期休暇にアルバイトへ励む学生は多いはずです。ところが毎年秋から冬にかけて、アルバイト先で必ず飛び交うのが「年収103万円の壁」をめぐるシフト調整の話題です。「103万円を少しでも超えたら、自分は一体いくら税金を払わなければならないのか」「親に怒られるというのは本当なのか」と不安を抱く学生は後を絶ちません。
自己負担として発生する所得税そのものは、103万円を数万円超えた程度であれば年間数百円から数千円にすぎません。しかし、この問題の恐ろしい本質は学生本人の財布ではなく、「親の給与から差し引かれる扶養控除の消滅」にあります。本人が数万円余分に稼いだばかりに、世帯全体の手取りが10万円以上も吹き飛ぶという逆転現象が現場では毎年多発しています。複雑怪奇な税制と社会保険の仕組みを解き明かし、絶対に損をしないための防衛策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生本人が払う所得税は103万円を2万円超えても年間約1,000円程度だが、100万円を超えた時点で住民税が数千円から1万円前後発生する。
- 要点2:最大の落とし穴は親の税金であり、19〜22歳の「特定扶養控除(63万円)」が外れると親の所得税・住民税が合計で年8万〜17万円以上も跳ね上がる。
- 要点3:「勤労学生控除を使えば130万円まで親の扶養でいられる」という噂は完全な誤解であり、本人の税金がゼロになっても親の増税は防げない。
【本人の税金】103万円を超えたらいくら払う?所得税と住民税のリアルな自己負担額
アルバイト代が103万円を超えた瞬間、学生本人の給与から天引きされる、あるいは確定申告で納付する税金はいくらになるのか。まずは本人負担の正確なシミュレーションから見ていきます。
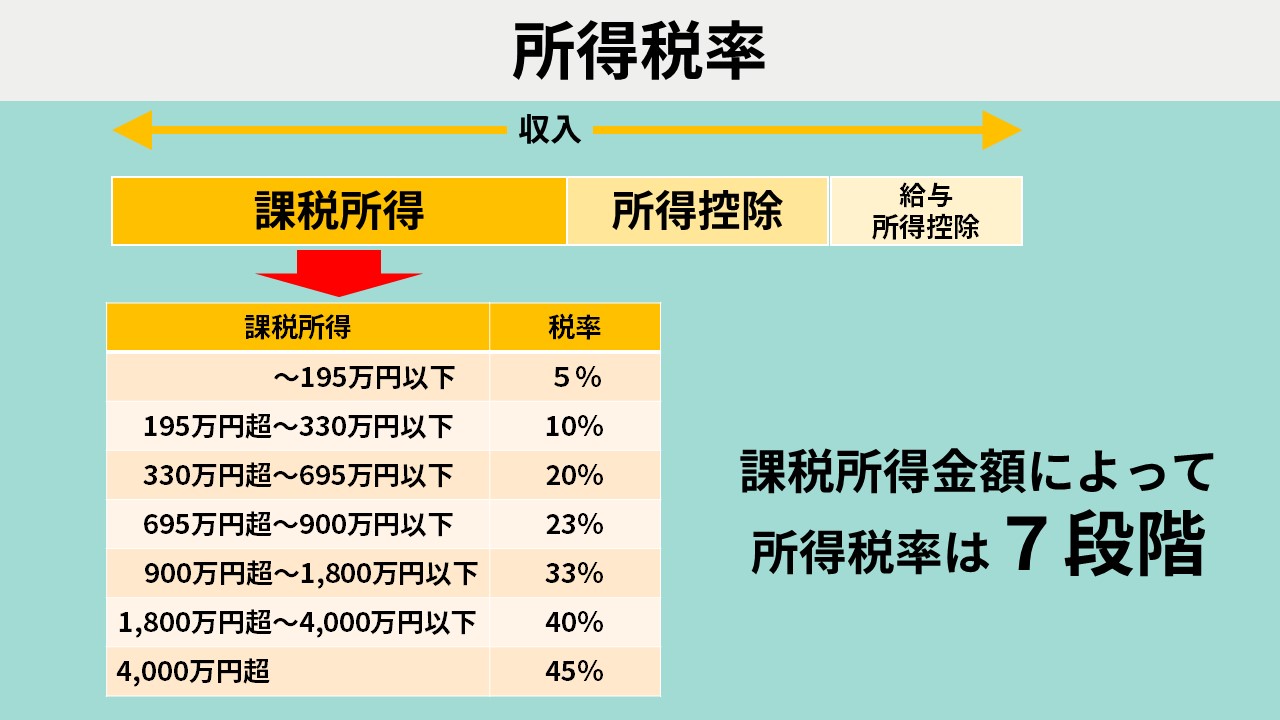
所得税の計算において、給与所得者は最低55万円の給与所得控除と、一律48万円の基礎控除が適用されます。この2つを足した合計が「103万円」です。つまり、年収から103万円を差し引いた残額(課税所得)に対してのみ、5%の所得税(および復興特別所得税2.1%を加えた5.105%)が課税されます。
仮に年収が105万円(2万円オーバー)だった場合、課税される所得はわずか2万円です。税率は5%ですから、本人が支払うべき所得税は年間約1,000円(復興特別所得税を含めて1,021円)にすぎません。仮に110万円まで稼いだとしても課税所得は7万円であり、所得税額は約3,500円にとどまります。学生本人が支払う所得税の額面だけで見れば、「103万円を超えたら大金をむしり取られる」というネット上の言説は明らかな誤認です。
ただし、見落とされがちなのが「住民税の壁」です。所得税は103万円まで非課税ですが、自治体が課す住民税(所得割および均等割)の基準は異なります。東京23区をはじめとする多くの自治体では、住民税非課税限度額は給与年収「100万円以下」に設定されています。年収が100万円を超えて103万円以下であっても、自治体によっては年間数千円から1万円前後の住民税(均等割約4,000円〜5,000円+所得割)が翌年6月以降に課税されるため、本人の自己負担はゼロではないという事実には注意が必要です。

世帯全体が青ざめる「親の扶養控除消失」の恐怖|特定扶養控除が外れると税金はどうなる?
本人の所得税が数千円程度で済むにもかかわらず、なぜ世帯全体で「103万円を絶対に超えるな」と厳命されるのか。その真相は、親が受けている所得税・住民税の扶養控除が根こそぎ消失する点に集約されます。
所得税法上、納税者が養っている家族(控除対象扶養親族)がいる場合、親の課税所得から一定額を差し引いて税金を安くする優遇措置が存在します。その扶養に入れる条件こそが、「年間の合計所得金額が48万円以下(給与収入のみなら103万円以下)」です。学生が103万1円でも稼いだ瞬間、親はこの控除を使う権利を完全に失います。
とりわけ深刻な打撃を受けるのが、19歳以上23歳未満の大学生・専門学校生を子に持つ家庭です。この年齢層の子どもには、教育費負担の重さを考慮して通常よりも控除額が手厚い「特定扶養控除」が適用されています。
- 所得税の控除額:一般扶養控除38万円に対し、特定扶養控除は63万円
- 住民税の控除額:一般扶養控除33万円に対し、特定扶養控除は45万円
親の課税所得水準によって税率は異なりますが、平均的な会社員世帯(年収600万〜800万円程度、所得税率10〜20%、住民税率一律10%)を想定すると、控除が外れることによる親の増税額は跳ね上がります。
具体的には、所得税率が10%の親の場合、所得税で約6万4,000円、住民税で4万5,000円、合計で年間約11万円の増税となります。もし親の年収が高く所得税率が20%の世帯であれば、所得税だけで約12万8,000円、住民税と合算すれば年間約17万3,000円の手取りが消失します。子どもが「103万円を2万円超えて105万円稼いだ」結果、子ども本人の手元には2万円残るものの、親の手取りが11万円以上吹き飛び、世帯全体では約9万円以上の赤字という残酷な現実が生じる構造です。
【手取り徹底比較】年収別シミュレーションと各ボーダーラインの損得勘定
学生のアルバイト収入が100万円から150万円まで推移した際、本人負担額、親の増税額、そして世帯全体の手取り収支がどのように変動するのか。具体的な数値データに基づいて詳細に比較検証します。
| 学生のバイト年収 | 本人の税金・社保負担 | 親の増税額(特定扶養) | 世帯収支の評価・判定 |
|---|---|---|---|
| 100万円 | 所得税0円 / 住民税0円 | 増税なし(控除満額) | 完全セーフ:本人・世帯ともに税負担ゼロの理想的ライン |
| 103万円 | 所得税0円 / 住民税約5,000円 | 増税なし(控除満額) | 扶養内上限:親の扶養枠をギリギリ維持できる防衛ライン |
| 105万円 | 所得税約1,000円 / 住民税約1万円 | 約11万〜17万円増 | 最も危険なゾーン:2万円多く稼いで世帯手取りが大幅赤字 |
| 120万円 | 所得税約8,500円 / 住民税約2.5万円 | 約11万〜17万円増 | 働き損状態:本人が17万稼ぎ増しても世帯手取りは103万時と同等 |
| 130万円超 | 税金+国民健康保険・年金(年約20万〜) | 約11万〜17万円増 | 社保の壁崩壊:親の健康保険から除外され本人負担が急増 |
シミュレーションデータが物語る通り、103万円をわずかに超える「104万〜120万円近辺」は経済学的に見ても最悪の谷間となります。親の増税分を学生本人の労働で相殺し、世帯全体の手取りを純増させるためには、少なくとも年収125万〜130万円近くまで稼ぎ切らなければ辻褄が合いません。
さらに警戒すべきは「130万円の壁」です。一般的なパート労働者に適用される「106万円の壁(社会保険加入義務)」は、昼間部に通う通常の学生(大学・短大・専門学校生)には原則として適用除外の規定が設けられています。しかし、年収130万円(月収約10万8,333円以上)に達すると、学生であっても親の健康保険の被扶養者から完全に外されます。自身で国民健康保険料や国民年金保険料を支払う必要が生じ、年間で約15万〜25万円規模のキャッシュが流出することになります。
一般に知られていない盲点と誤解|「勤労学生控除を使えば大丈夫」という致命的な勘違い
現場の学生を取材する中で最も頻繁に耳にするのが、「勤労学生控除を使えば130万円まで稼いでも親に怒られないはずだ」という危険な都市伝説です。国税庁の制度設計を正しく理解していない学生が、SNSやアルバイト仲間からの伝聞を鵜呑みにして大失敗するパターンが後を絶ちません。
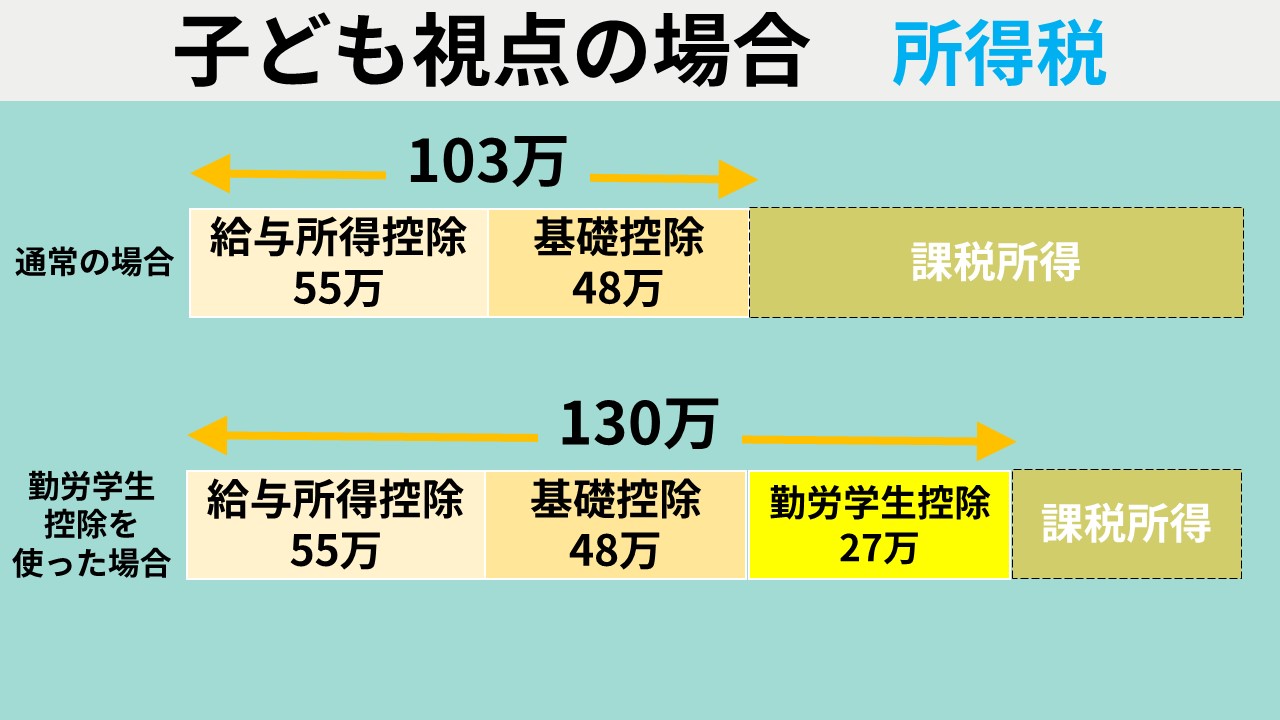
勤労学生控除とは、特定の学校に通う働く学生に対して、所得税法上で27万円、住民税法上で26万円の控除を追加で認める制度です。確かにこの制度を利用すれば、給与所得控除55万円+基礎控除48万円+勤労学生控除27万円=「合計130万円まで本人の所得税をゼロにする」ことが可能です。
しかし、ここに決定的な制度の罠が存在します。勤労学生控除は「学生本人の所得税を計算する際」にしか適用されず、「親が扶養控除を適用できるかどうかの判定」には一切使えません。
親の扶養控除の要件は、法令上「扶養親族本人の合計所得金額が48万円以下(給与年収103万円以下)」と厳格に定められています。本人が勤労学生控除の申請書を提出して所得税をゼロに抑え込めたとしても、年収が103万円を超えている事実は覆りません。結果として、子どもの所得税は非課税のまま、親の給与明細からは特定扶養控除が消え失せ、翌年親の元に多額の追徴・増税通知が届くことになります。
「年末調整の書類に勤労学生控除と書けばすべて丸く収まる」という言説は完全な虚構であり、親の扶養枠を守る防壁には1ミリもなり得ないことを肝に銘じる必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度の数字だけでは見えてこない、家庭内トラブルの生々しい実態がソーシャルメディアやネットの知恵袋、現場の取材から浮き彫りになっています。
大学3年生のある男性(都内在住)は、昨年の冬に経験した家庭内修羅場について次のように明かしています。
「居酒屋のバイト代が12月時点で108万円になっていました。店長から『人手不足だからどうしても入ってくれ』と頼み込まれ、数万円超えても自分で税金を払えばいいやと軽く考えていたんです。ところが翌年の初夏、父親から突然リビングに呼び出され、会社の給与明細を突きつけられて怒鳴られました。『お前のせいで税金が14万円も増えた。今月の小遣いと仕送りを削る』と。父親の会社に税務署から扶養是正の通知が届き、会社側でも書類の再提出などで大騒ぎになったそうです。知らなかったでは済まされない空気になり、家族関係が数カ月間冷え込みました」
アルバイト先で提出する「給与所得者の扶養控除等(異動)申告書」や年末調整をごまかせばバレないと考えている学生も散見されますが、これは税務システムを甘く見ています。雇用側の企業は、従業員に支払った給与額を「給与支払報告書」として各自治体へ提出する法的義務を負っています。
自治体の税務課は集約されたデータをもとに個人の所得を完全に把握し、親の居住地の税務データと突合します。その結果、翌年の春から初夏にかけて、親の勤務先へ「扶養控除の是正通知書」が自動的に送付される仕組みになっています。水面下で隠し通すことは100%不可能であり、遅れて発覚した際には親が過去の不足税額を一括天引きされる形で追徴されるため、家庭内での摩擦はより悲惨なものへと発展します。
【プロの結論】家族社会学・共依存の視点から見出すべき教訓
この「103万円の壁」をめぐる問題は、単なる税制上のテクニックにとどまらず、日本社会特有の親子関係や「世帯」という強固な縛り付けが引き起こす構造的な歪みそのものです。
家族社会学および心理学の視点から分析すると、日本における扶養控除制度は、昭和モデルの「家計を一手に担う家長と、それに従属する家族」という枠組みを前提に作られています。そのため、大学生になっても経済的な「心理的バウンダリー(境界線)」が曖昧になりがちです。親は「養ってやっているのだから扶養の枠を守れ」と子どもを支配下に置き、子ども側も「生活費や学費を出してもらっているから」と自立的な就労へのブレーキを余儀なくされます。結果として、互いの利害が激突した際に深刻な感情的断絶が生まれるのです。
健全な親子関係を保ちながら将来の自立へ進むためには、感情論ではなく冷徹な判断基準を持たなければなりません。
103万円未満に抑えるべき学生の条件
- 学費や住居費、日々の生活費の大部分を親からの仕送りに依存している学生
- 年収105万〜120万円程度でシフトが頭打ちになり、それ以上稼ぐ時間的余裕がない学生
- 親の年収が比較的高く(年収700万〜1,000万円超)、扶養控除が外れた際の増税インパクトが極めて大きい世帯
あえて扶養を外れて130万円以上稼ぐべき学生の条件
- 学費や生活費を自力で工面しており、年間150万〜180万円以上を稼ぎ出す明確な覚悟とシフト計画がある学生
- 親の年収が低く(住民税非課税世帯など)、扶養控除外れによる親側の増税ペナルティが軽微、または存在しない世帯
- すでに親から経済的・精神的に自立しており、自ら国民健康保険料を納めてでも自身の裁量で生活基盤を確立したい学生
政界では2024年末以降、「年収103万円の壁を178万円へ引き上げる」構想をはじめとする大規模な税制改革議論が続いています。しかし、現行法制が完全に移行するまでの過渡期においては、既存のルールに従って冷厳に課税判定が下されます。制度の動向を注視しつつも、「今現在の現行法」を基準に行動を選択する姿勢が不可欠です。
【103万超えたら いくら払う 学生】に関するよくある質問(FAQ)
Q1:103万円を少しでも超えてしまった場合、アルバイト先でどのような手続きが必要になりますか?
A1:11月〜12月の給与見込みで103万円を超えることが確定した場合、勤務先に提出する年末調整書類(扶養控除等申告書)において、親の扶養から外れる旨を親へ速やかに報告しなければなりません。学生本人は特別な申請をしなくても勤務先で所得税が源泉徴収(または年末調整で精算)されますが、親側が自身の会社で「扶養親族の異動手続き」を行い、控除申告書を修正して提出する必要があります。
Q2:掛け持ち(ダブルワーク)で2カ所以上から給料をもらっている場合、103万円の判定はどうなりますか?
A2:すべてのアルバイト先から支払われた給与収入の「合算」で判定されます。A店で70万円、B店で40万円稼いだ場合、合計額は110万円となり103万円の壁を突破します。2カ所以上で働き、合計が103万円を超えている場合は、メインのバイト先で年末調整を受けるだけでなく、翌年2月16日〜3月15日の間に自分で税務署へ確定申告を行い、正確な所得税を納付・精算する義務が生じます。
Q3:交通費は「103万円」の計算に含まれますか?
A3:電車やバスなどの公共交通機関を利用した通常の通勤手当(交通費)は、非課税限度額(月額15万円まで)の範囲内であれば、103万円の収入計算に含める必要はありません。ただし、「給料の中に一律で交通費相当分が含まれている」契約形態や、給与明細上で基本給と交通費が明確に区分されていない場合は課税対象とみなされる恐れがあるため、給与明細の非課税通勤費の欄を必ず確認してください。
まとめ:今後の動向と失敗しないための判断基準
「学生バイトが103万超えたらいくら払うのか」という問いの真実は、本人の数千円の税金ではなく、親が被る10万円超の増税ショックにあります。学生が良かれと思ってシフトに入った結果、世帯全体の手取りを大きく削り取ってしまう現象は、税制知識の欠如からくる典型的な悲劇です。
自身の現在の年間累計収入を給与明細ベースで正確に把握し、12月までの着地見込みを割り出すこと。そして万が一103万円を超えそうな場合は、親と率直にお金の情報を共有し、世帯全体としての最適解を話し合うことが何よりも確実な自衛策となります。目先の数万円のバイト代に惑わされず、ルールを熟知した上で賢明なワークライフバランスを築いてください。 (出典: 103万超えたら いくら払う 学生(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
