大手私鉄16社を徹底比較!年収・就職難易度と東西格差の真相
首都圏や関西圏をはじめ、日々の通勤・通学や都市生活を足元から支える「大手私鉄」。しかし、日本全国に星の数ほど存在する鉄道会社の中で、正式に「大手」と位置づけられている企業が全国に16社しか存在しない事実や、その明確な選定基準まで知る人は決して多くありません。
2026年現在、東京メトロの完全民営化・株式上場や準大手私鉄の歴史的再編、相次ぐ運賃改定を経て、大手私鉄を取り巻くビジネス環境は大きな転換点を迎えています。本記事では、各社の連結売上高や平均年収、就職難易度のリアルから、東西で決定的に異なる収益構造の背景まで、業界の最新データを交えて分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:大手私鉄は国土交通省や日本民営鉄道協会が定めた全国16社のみであり、路線規模や輸送人員、地域経済への影響力で厳密に区分されている。
- 要点2:平均年収や売上高は「持株会社(HD)」と「鉄道事業単体」で大きく乖離しており、不動産や流通など多角化事業の成否が各社の業績格差を生んでいる。
- 要点3:人口集中が続く関東の「高密度輸送モデル」に対し、関西は「沿線多角化+競合対抗モデル」を発展させてきた歴史的背景があり、今後の生き残りは運賃戦略と街づくりにかかっている。
【2026年最新】大手私鉄16社一覧と定義基準|準大手私鉄との決定的な違い
日本全国には数多くの鉄道路線が存在しますが、一般に「大手私鉄」と呼ばれる事業者は、国土交通省の鉄道局による事業者区分および日本民営鉄道協会(民鉄協)の加盟基準に基づき、全国で16社と明確に定められています。
地域ごとの内訳を見ると、首都圏を中心とする関東大手私鉄が9社、近畿圏を基盤とする関西大手私鉄が5社、中京圏に1社(名古屋鉄道)、九州に1社(西日本鉄道)という配置になっています。北海道や東北、四国、中国地方には大手私鉄に分類される鉄道会社は存在しません。
大手私鉄の定義基準は、単に知名度が高いという曖昧な理由ではありません。原則として「資本金」「営業キロ」「旅客輸送人キロ」などにおいて強大な輸送規模を持ち、3大都市圏や地方中枢都市の基幹交通を担っているかどうかが厳密に問われます。2004年に営団地下鉄から民営化した東京地下鉄(東京メトロ)が加盟したことで、現在の16社体制が確立されました。
一方、よく比較される「準大手私鉄との違い」は、主に路線の総延長(営業キロ)や輸送密度、事業規模の差にあります。近年では業界再編が加速しており、2025年には京成電鉄が新京成電鉄を吸収合併し、南海電気鉄道が泉北高速鉄道を吸収合併するなど、準大手私鉄が大手私鉄へ統合される動きが顕著になりました。残る山陽電気鉄道や神戸電鉄、北総鉄道などは、大手と中小私鉄の中間に位置する準大手として独自の地域密着輸送を担っています。
全16社の顔ぶれと営業キロ(路線総延長)の規模感は以下の通りです。
- 関東大手私鉄(9社):東武鉄道(463.3km)、西武鉄道(176.6km)、京成電鉄(新京成統合後 約179km)、京王電鉄(84.7km)、東急電鉄(104.9km)、京浜急行電鉄(87.0km)、東京地下鉄(東京メトロ / 195.1km)、小田急電鉄(120.5km)、相模鉄道(42.2km)
- 関西大手私鉄(5社):近畿日本鉄道(近鉄 / 501.1km)、南海電気鉄道(泉北統合後 約180km)、京阪電気鉄道(91.1km)、阪急電鉄(138.4km)、阪神電気鉄道(48.9km)
- 中部大手私鉄(1社):名古屋鉄道(名鉄 / 444.2km)
- 九州大手私鉄(1社):西日本鉄道(西鉄 / 106.1km)
大手私鉄営業キロで全国首位を誇るのは、大阪・京都・奈良・三重・愛知の2府3県にまたがる広大なネットワークを持つ近畿日本鉄道(501.1km)です。関東では日光・鬼怒川や群馬方面に延びる東武鉄道が首位を維持しています。これに対し、相模鉄道や阪神電気鉄道のように50km前後の短距離路線でありながら、圧倒的な輸送密度と都市間連絡の重要性から大手に位置づけられている事業者も存在します。
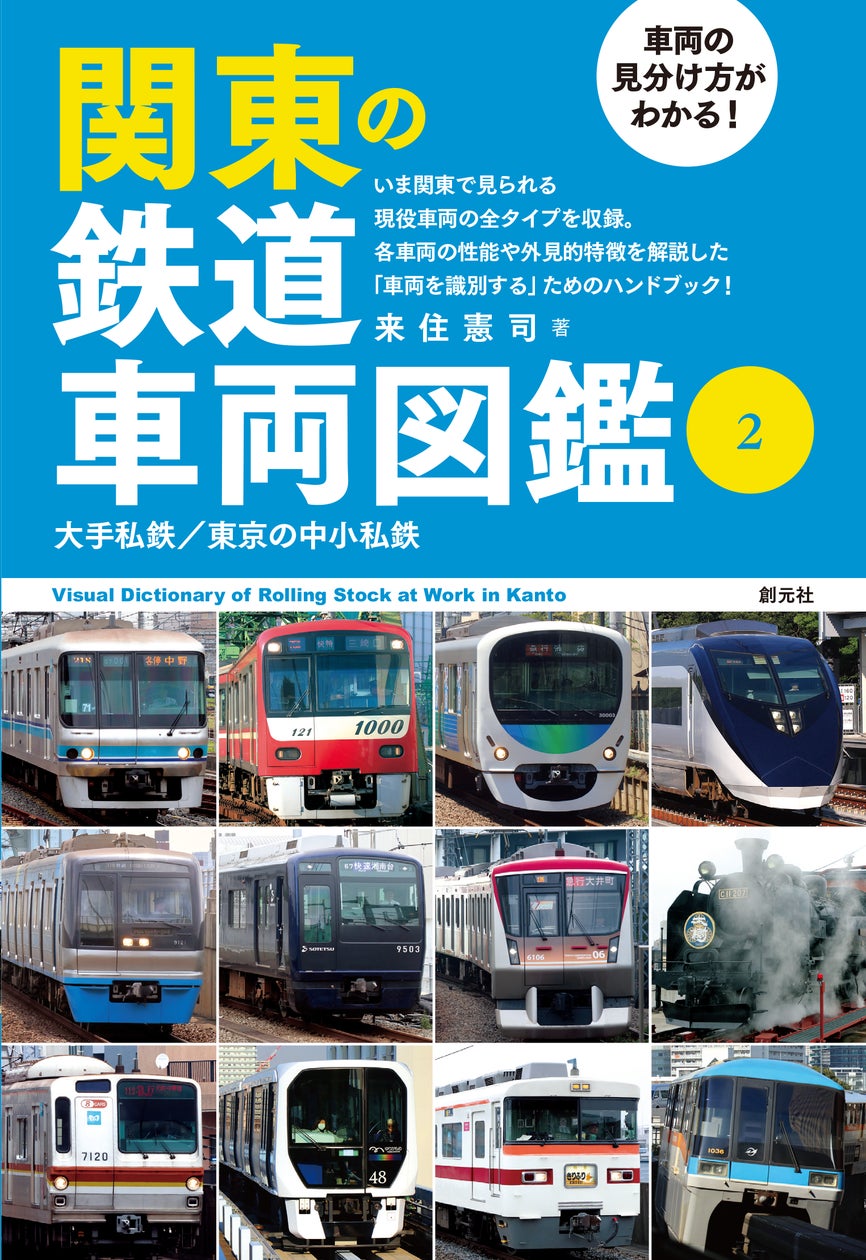
売上高・平均年収ランキング徹底比較|ホールディングス制のからくり
就職活動や株式投資の現場で頻繁に注目されるのが、大手私鉄各社の売上規模と給与水準です。しかし、公開データを読み解く際には極めて重要な注意点が存在します。それが「持株会社(ホールディングス)と鉄道運行会社の乖離」です。
多くの大手私鉄グループは、鉄道単体の運賃収入依存から脱却するため、ホールディングス制を導入しています。有価証券報告書に記載される平均年収が「800万〜1,000万円超」と報じられる会社の多くは、グループ全体の経営戦略や不動産開発を担う純粋持株会社の数値であり、所属する少数精鋭の総合職エリートのみが対象となっています。現場で電車を走らせる駅員、車掌、運転士、保線員などの現業職を含む鉄道単体会社の平均年収は、一般的に550万〜700万円前後に収まるのが業界の実情です。
各社の最新決算資料や公表データに基づき、主要グループの事業規模と給与水準の実態を整理した一覧が以下の比較表です。
| 鉄道グループ名 | 連結売上高水準 | 公表平均年収(形態) | 経営モデルと強みの特徴 |
|---|---|---|---|
| 東急 | 約1兆円規模 | 約850万〜950万円(HD) | 渋谷再開発や東急沿線の不動産・ホテル・リテールが強力。 |
| 阪急阪神HD | 約9,500億〜1兆円規模 | 約950万〜1,050万円(HD) | 梅田の圧倒的基盤に加え、宝塚歌劇や阪神タイガースなど強力なIPを保有。 |
| 近鉄グループHD | 約1兆円規模 | 約750万〜850万円(HD) | あべのハルカス、近鉄百貨店、近鉄エクスプレス(物流)を傘下に持つ巨大艦隊。 |
| 東京地下鉄(東京メトロ) | 約4,000億〜4,500億円 | 約700万〜750万円(単体事業会社) | 営業利益率が極めて高く、都心一等地の地下網独占により鉄道本業が驚異的に黒字。 |
| 名古屋鉄道(名鉄) | 約6,000億円規模 | 約600万〜650万円(事業持株会社) | 中京圏の広大な路線網に加え、名鉄バスや名鉄百貨店、名鉄運輸を展開。 |
大手私鉄売上高比較においてトップグループを形成するのは、東急、近鉄グループHD、阪急阪神HDの3社です。いずれも単なる鉄道屋にとどまらず、街全体の不動産開発、百貨店やスーパーなどの流通、ホテル・レジャー事業を束ねる複合企業体として1兆円前後の売上高を叩き出しています。
一方で、大手私鉄年収ランキングの額面をそのまま信じるのは禁物です。東京メトロは持株会社制を取らず現業社員を直接抱える単体決算でありながら700万円超を記録しており、事業会社としての給与水準は私鉄トップクラスを誇ります。見かけの有価証券報告書の数字だけでなく、「持株会社の採用枠か、鉄道会社の採用枠か」を見極める視点が不可欠です。
就職難易度と採用評判のリアル|総合職と鉄道現業職で見える二極化
学生からの人気が根強い私鉄業界ですが、大手私鉄就職難易度を語る上でも、職種による明確な二極化構造を理解しなければなりません。
各大手私鉄の採用コースは、大別して「総合職(事務系・技術系)」と「プロフェッショナル職・現業職(駅・乗務・保線・車両管理など)」に分かれています。
総合職の就職難易度は、文系・理系を問わず国内トップクラスの狭き門です。採用人数は各社わずか10名前後から多くても30名程度に絞られており、旧帝国大学や早慶上智など最難関大学の就活生が殺到します。実質倍率が100倍を超えることも珍しくありません。入社後は将来の経営幹部候補として、事業企画、不動産開発、新規事業創出などのローテーションを経験します。
対照的に、現業職は高卒・専門卒・大卒まで幅広く門戸が開かれており、採用数も数百人規模にのぼります。難易度そのものは総合職ほど極端ではないものの、適性検査や健康診断、特に「クレペリン検査」と呼ばれる性格・適性検査や色覚・視力検査において厳正な適性が求められます。何よりも安全運行を最優先できる誠実さと規律が合否を分けます。
就職情報サイトや転職口コミプラットフォーム等に寄せられる大手私鉄採用評判を分析すると、共通するリアルな実態が浮かび上がってきます。
現役社員や若手OBの証言によると、「福利厚生は日本企業の中でも屈指の手厚さ」という声が圧倒的です。自社路線の全線無賃乗車パスはもちろん、割安な社宅・独身寮の完備、家族手当や退職金制度の手厚さは抜群の安定感を誇ります。一方で、「泊まり勤務(24時間拘束)の体力的な負担」や「年功序列が色濃く残り、若手のうちは給与が上がりにくい」といった現場ならではの苦悩を吐露する声も少なくありません。ワークライフバランスを重視したい層にとっては、シフト勤務に体が順応できるかどうかが決定的な分かれ道となっています。

東西格差はなぜ生まれたのか?関東の輸送密度と関西の多角化モデルを解剖
大手私鉄の経営スタイルを語る上で避けて通れないのが、「関東大手私鉄」と「関西大手私鉄」の間に横たわる決定的なビジネスモデルの格差です。なぜ両者でこれほど戦略や収益構造が異なるのでしょうか。
最大の理由は、人口動態と競合環境の歴史的差異にあります。
関東の私鉄は、東京23区への一極集中による猛烈な通勤ラッシュを裁くことが最大の至上命題でした。小田急、東急、東武、西武などの路線は、郊外の巨大ベッドタウンから都心ターミナルへ向かって放射状に伸びており、朝夕のラッシュ時には数分間隔で満員電車を走らせるだけで莫大な運賃収入が転がり込んできました。つまり、関東大手私鉄の本質は「高密度大量輸送による鉄道専業の高収益モデル」だったのです。
対する関西は全く異なる環境に置かれていました。大阪を中心とする関西圏は、早くから人口増加が頭打ちになり、さらに私鉄同士やJR西日本(東海道・山陽本線の新快速)との間で熾烈なシェア争いを繰り広げてきました。運賃を安く抑え、スピードを競い、快適な転換クロスシートを導入しなければ乗客を奪われる厳しい淘汰の現場だったのです。
この過酷な競合下で生まれたのが、阪急電鉄の創業者・小林一三が編み出した「私鉄経営モデル」でした。鉄道を敷くだけでは儲からないため、沿線に住宅地を自ら開発して分譲し、終着駅に百貨店を建て、宝塚大劇場のようなエンターテインメント施設を造って乗客を自ら生み出す多角化戦略です。関西の私鉄各社は、生き残るために不動産、リテール、レジャーへの多角化を関東以上に極限まで突き詰めざるを得なかったという歴史があります。
しかし、近年のテレワーク定着や少子高齢化は、関東モデルの盤石さを揺るがしました。乗客数の構造的減少に直面した各社は、大手私鉄運賃改定最新の動きを加速させています。鉄道駅バリアフリー料金の加算や、混雑緩和を狙ったオフピーク定期券の本格導入、初乗り運賃の引き上げなど、従来の「乗客数頼み」から「適正対価の収受」へと舵を切っています。運賃値上げをいち早く断行して経営基盤を強靭化させた近鉄や東急のように、東西を問わず収益モデルの再設計が急務となっています。
一般に知られていない盲点とネットの誤解
公共性の高い大手私鉄ですが、ネット上の掲示板やSNSではいくつかの根強い誤解や偏見が語られがちです。現場データと業界構造から、その真相を暴きます。
誤解1:「私鉄は絶対に倒産せず、一生安泰なぬるま湯企業である」
これは最も大きな誤解です。確かに運行会社が明日突然破綻するリスクは極めて低いものの、鉄道事業自体の利益率は人口減少や電力料金高騰、設備の老朽化更新によって年々圧迫されています。自動改札機のQRコード対応やクレジットカードのタッチ決済導入、ワンマン運転の拡大、さらには自動運転の実証実験など、各社は凄まじい勢いで業務効率化と人員のスリム化を推し進めています。「一度入社すれば定年までルーティンワークで逃げ切れる」という昭和的な安定神話はすでに崩壊しています。
誤解2:「私鉄各社の運賃値上げは、企業努力を怠った便乗値上げである」
相次ぐ運賃改定に対してネット上では批判の声も散見されますが、実情は全く異なります。日本の私鉄運賃は、長年にわたり世界的に見ても驚異的な安さを維持してきました。数千億円規模にのぼるホームドアの設置、高架化による開かずの踏切解消、激甚化する自然災害への防災投資は、従来の格安運賃のままでは維持不可能な水準に達しています。運賃改定は企業の利潤追求というよりも、安全インフラを次世代へ維持・承継するための防衛策という側面が極めて強いのが客観的な事実です。
誤解3:「JR各社に比べて大手私鉄はすべて格下である」
全国ネットワークを持つJRグループと比較して私鉄を低く見る言説がありますが、地域密着のブランド力においては私鉄がJRを圧倒しているエリアが多数存在します。たとえば東急の田園都市線や東横線沿線、阪急の神戸線・宝塚線沿線などは、半世紀以上にわたる街づくりによって強固なブランド住宅地としてのステータスを確立しています。沿線住民にとって私鉄は単なる移動手段ではなく、「住まう街のアイデンティティそのもの」として深く根付いています。

【実態検証】利用者の生の声と現場目線で見えたリアル
実際の利用者や現場で働く社員の目線からは、数字だけでは見えない各社の個性と課題が鮮明に浮かび上がってきます。
SNSやコミュニティサイトで常に熱い議論が交わされるのが、各社の運行サービスと沿線施策の姿勢です。
子育て世代から圧倒的な支持を集めているのが小田急電鉄です。「小児IC運賃を一律50円」に踏み切った施策は、鉄道業界に大きな衝撃を与えました。子育て世帯を沿線に呼び込み、将来的な沿線人口の定着を図る戦略は見事に的中し、SNS上でも「子育てするなら小田急沿線」という確固たるポジショニングを築くことに成功しています。
一方、利用者の間で評価が分かれるのが有料座席指定列車の拡大です。京王ライナー、東武のTJライナー、西武の拝島ライナー、京阪のプレミアムカーなど、大手各社は「課金すれば必ず座れる快適性」を提供するサービスを競い合っています。利用者からは「疲れた仕事帰りに確実に座れる神サービス」と絶賛される一方で、「一般車両の混雑がさらに悪化しているのではないか」という不満の声が寄せられる場面もあり、一般輸送と快適性サービスのバランス取りに苦心する現場の苦悩が見え隠れします。
また、現場の運転士や車掌からは、駅ホームドアの設置やワンマン運転の導入に伴う「精神的プレッシャーの質的変化」が語られます。かつてのように車掌と運転士のツーマン運行でアイコンタクトを取りながら運行していた時代から、運転士1人が車上モニターで全ドアの安全確認を行う運行形態が増加しており、運行の自動化が進む一方で現場の一人当たり責任はむしろ重くなっているという実態も見逃せません。
【プロの結論】鉄道業界に向いている人・慎重になるべき人の判断基準
就職・転職市場において大手私鉄を志望する際、あるいは沿線価値を評価する投資家目線において、どのような基準で企業を見極めるべきでしょうか。専門的見地から明確な判断基準を提示します。
大手私鉄への参画や就職を強くおすすめできる人:
- インフラの維持と公共貢献に本質的なやりがいを感じられる人:自分の仕事が何百万人もの日常の安全を支えているという誇りは、他業界では得がたい強いモチベーションになります。
- 10年〜30年スパンの長期的な視点で街づくりに関わりたい人:総合職において、渋谷や梅田のような超大型ターミナル再開発や沿線スマートシティ開発など、長期的な都市計画に情熱を注げる人には最高のフィールドです。
- 強固な福利厚生のもとで堅実にライフプランを築きたい人:住宅手当、自社線パス、手厚い退職金など、生活基盤の盤石さを最優先する人にとって大手私鉄以上の環境は日本国内にそう多くありません。
大手私鉄への進路選択に慎重になるべき人:
- 実力主義による早期の抜擢や巨額のインセンティブを求める人:依然として年功序列的な給与体系や人事評価が残る企業が多く、20代から飛び抜けた報酬を得たい人には不向きです。
- 不規則なシフト勤務や宿直に対して身体的・精神的な不安がある人:現業職はもちろん、総合職であっても初期研修や現場配属で泊まり勤務を経験するケースが多く、規則正しい生活リズムを何より重視する人には過酷な環境となり得ます。
- 超高速な意思決定とベンチャー的なスピード感を好む人:安全至上主義が骨の髄まで染み込んでいる業界構造上、新規事業や業務プロセスの変革には極めて多くの稟議と安全検証を要します。意思決定の遅さに耐えられない人はストレスを抱えるリスクがあります。
【大手私鉄】に関するよくある質問(FAQ)
Q1:東京メトロは国や都が出資していたのに、なぜ大手私鉄なのですか?
A1:東京メトロ(東京地下鉄株式会社)は、2004年に特殊法人「帝都高速度交通営団」が完全民営化されて誕生した株式会社です。民営化と同時に日本民営鉄道協会に加盟し、路線網や輸送規模の大きさから正式に大手私鉄の一角として区分されました。2024年秋の東京証券取引所プライム市場上場を経て、名実ともに純粋な民間鉄道会社としての歩みを進めています。
Q2:準大手私鉄はなぜ減っているのですか?今後大手になる会社はありますか?
A2:少子高齢化やインフラ維持費の増大を背景に、経営資源の統合を進める親会社(大手私鉄)への吸収合併が進んだためです。2025年には京成による新京成電鉄の合併、南海による泉北高速鉄道の合併が相次ぎました。また、現行の基準において中小私鉄や準大手私鉄が新たに「大手私鉄」へ昇格する可能性は、輸送需要の構造的減少を考慮すると極めて低いと考えられています。
Q3:相次ぐ運賃改定ですが、今後も値上げは続くのでしょうか?
A3:定期的な見直しは今後も避けられない見通しです。老朽化した車両や橋梁の更新、全駅へのホームドア整備、激甚化する災害対策、さらには電力コストの高止まりに対応するため、国交省も柔軟な運賃改定制度を後押ししています。今後は一律の値上げだけでなく、利用時間帯に応じた変動運賃制(ダイナミックプライシング)の導入検討など、柔軟な運賃体系への移行が進むと見られています。
Q4:大手私鉄の総合職と駅員・運転士(現業職)では生涯年収にどのくらい差がありますか?
A4:定年までの生涯賃金では、一般的に5,000万円から1億円近い格差が生じることが珍しくありません。総合職は持株会社や鉄道会社の管理職・役員へと昇進していくキャリアパスが用意されているため、40代以降の年収の伸びが極めて大きくなります。一方の現業職は、泊まり勤務手当や残業手当が手厚く若手のうちは安定しているものの、役職のポストが限られるため昇給カーブは緩やかになる傾向があります。
まとめ:今後の動向と失敗しないための判断基準
全国16社の大手私鉄は、単に電車を運行する交通事業者の枠組みをとうに超え、都市の基盤をデザインし、人々の暮らしを包括的に支える複合コングロマリットへと進化を遂げています。
かつてのような「満員電車を走らせれば自動的に利益が出る」黄金時代は終わりを告げました。これからの大手私鉄各社は、渋谷や梅田のような超拠点ターミナルの大規模再開発、小田急のような沿線住民を巻き込む子育て支援施策、あるいは鉄道以外のデジタル・ホテル・流通事業でどれだけ付加価値を稼ぎ出せるかという「総合生活産業としての実力」によって真の序列が決まっていきます。
就活生や転職希望者は、見かけのホールディングス年収に惑わされず、職種ごとのリアルな待遇と勤務実態を見極めることが肝要です。また利用者や投資家にとっても、運賃改定の裏にあるインフラ維持の真剣度や、沿線の将来価値をどの会社が最も高めてくれるのかという視点を持つことが、後悔しない選択につながる確実な指標となります。 (出典: 大手私鉄(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
