モビットATM手数料を完全無料にする方法!損を防ぐ借入返済の真相
カードローンを利用する際、多くの人が「金利」ばかりに目を奪われ、意外な盲点として見落としがちなのが提携ATM利用手数料です。日常のついでにコンビニATMへ立ち寄り、数千円から数万円を引き出したり返済したりするたび、数十円から数百円単位の現金が口座から静かに差し引かれています。キャッシュレス決済が社会の隅々まで浸透した2026年現在であっても、急な現金調達の現場においてATMは欠かせないインフラであり続けています。
しかし、何の対策も講じずに取引を重ねていると、年間で数千円規模の無駄な支出を強いられることになります。実は、SMBCモビットには利用手数料が完全無料になる特定のATMルートや、WEBを介してコストをゼロにする確実な対抗策が存在します。知っている人だけが得をし、知らない人が損をし続けるATM手数料の仕組みと、賢明な回避策の全貌を金融取材班が詳細に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:提携コンビニやゆうちょ銀行のATMは、取引金額に応じて110円〜220円の手数料が毎回発生する。
- 要点2:三井住友銀行(SMBC)のATMを利用すれば、借入・返済ともに手数料が完全無料で回数制限もない。
- 要点3:公式アプリでのスマホATM取引も提携手数料がかかるため、無料化を狙うならネット返済や口座振替の併用が必須。
【手数料の仕組み】知らずに使うと毎回損をする提携ATM利用の落とし穴
SMBCモビットでお金を借りる、あるいは返す際にATMを利用する場合、基本原則として「提携ATM利用手数料」が発生します。この手数料は法律(利息制限法施行令)に基づいて厳格に上限が定められており、取引金額ごとに2段階で設定されています。
具体的には、取引金額が1万円以下の場合は110円(税込)、1万円を超える取引の場合は220円(税込)が都度課金されます。対象となるのは、全国のセブン-イレブンに設置されているセブン銀行ATM、ファミリーマートなどに設置されたイーネットATM、ローソンに設置されたローソン銀行ATMといった主要コンビニ各行をはじめ、三菱UFJ銀行やゆうちょ銀行などの提携金融機関ATMです。
ここで多くの利用者が陥る心理的トラップが、「わずか220円程度の手数料なら痛手ではない」という過小評価です。しかし、借入と返済の双方でATMを利用する習慣がついている場合、毎月の返済で220円、追加の借入で220円と、1往復で440円の手数料が消滅します。これを1年間続ければ、手数料の総額だけで5,280円に達します。
金利年18.0%で10万円を30日間借りた場合の利息は約1,479円です。つまり、220円の手数料を払う行為は、借入利息の約15%に相当するコストを追加で負担しているのと同義です。特にゆうちょ銀行提携手数料やコンビニATM手数料は、画面上で「手数料が発生します」と簡潔に表示されるだけでスムーズに紙幣が出てくるため、痛税感が薄れやすい構造になっています。無意識の出費がいかに返済計画を狂わせるか、客観的な数値を直視しなければなりません。

【完全無料の真相】三井住友銀行ATMを活用した手数料ゼロの決定打
提携ATMの利用で毎回手数料を引かれる中、唯一の決定的な例外として君臨しているのが三井住友銀行ATMです。SMBCモビットは三井住友フィナンシャルグループの傘下企業であるため、同行の店舗内や駅前出張所に設置されている三井住友銀行ATMを利用する場合に限り、借入・返済ともに利用手数料が完全無料(0円)となります。
利用時間帯や平日・土日祝日を問わず、終日手数料0円で現金取引が可能です。1回あたり110円〜220円の手数料が浮くため、月に2回ATMを使う人であれば年間で最大5,280円の節約につながります。さらに、三井住友銀行の店舗内に併設されているATMコーナーであれば、小銭(硬貨)の取り扱いが可能な機種も多く、借入残高の端数を1円単位で綺麗に完済したいシチュエーションでも絶大な強みを発揮します。
生活圏内や通勤路上に三井住友銀行の支店・ATMコーナーが存在する利用者にとって、モビットカードを用いた三井住友銀行ATMでの取引は、最も確実で物理的な安心感を得られる最強の選択肢です。現金を直接手渡しで機械に投入・受取するスタイルを好む層にとって、これ以上のコスト防衛策はありません。
【徹底比較】モビット借入方法・返済方法ごとのコストと利便性一覧
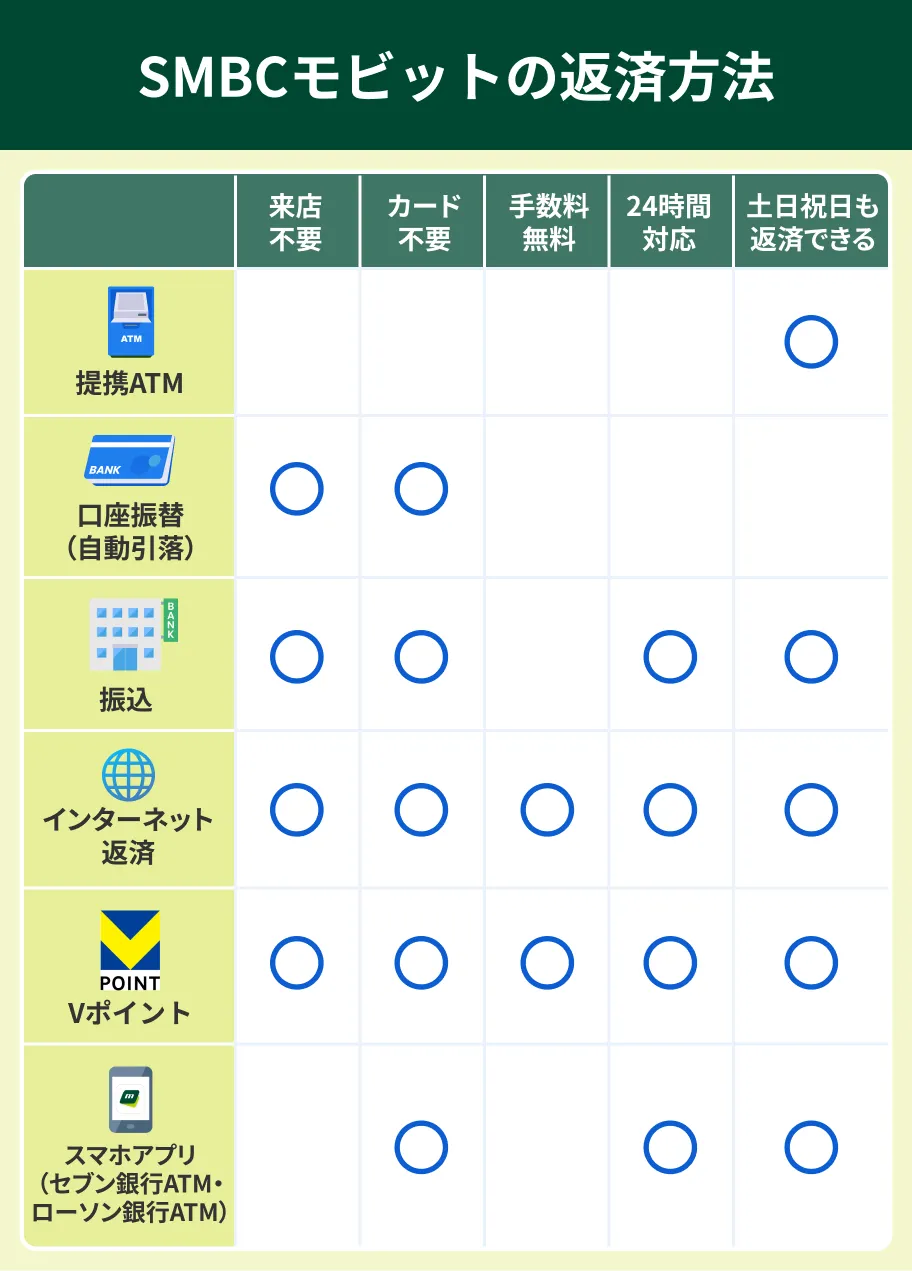
SMBCモビットが提供している多様な借入方法およびモビット返済方法について、コスト面と実用性を整理した比較表が以下となります。どこでコストが発生し、どこを抑えられるのかを一目で把握できます。
| 取引チャネル・手段 | 発生手数料(税込) | 対応する取引 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友銀行ATM | 完全無料(0円) | 借入 / 返済(モビットカード必須) | 対面型ATMで唯一の完全無料。物理カードを持ち歩く手間はあるがコストパフォーマンスは最上位。 |
| コンビニ提携ATM (セブン・ローソン・イーネット) | 1万円以下:110円 1万円超:220円 | 借入 / 返済(カード取引) | 全国24時間利用できる圧倒的利便性はあるが、常用すると手数料負担が大きく膨らむため緊急時限定推奨。 |
| セブン銀行スマホATM ローソン銀行ATM(アプリ) | 1万円以下:110円 1万円超:220円 | 借入 / 返済(QRコード読取) | モビット公式アプリ取引でカードレス現金を扱える革新的機能だが、提携手数料は免除されない点に要注意。 |
| インターネット返済 (Pay-easy対応口座) | 完全無料(0円) | 返済のみ(会員専用サービス) | 24時間自宅からスマホ完結で手数料無料。随時返済や繰り上げ返済における最も推奨されるルート。 |
| 口座振替(自動引き落とし) | 完全無料(0円) | 毎月の約定返済のみ | 指定口座(三井住友、三菱UFJ、みずほ、ゆうちょ等)から自動引き落とし。手数料ゼロで返済忘れも防止。 |
| 銀行振込(指定口座振込) | 各金融機関所定の振込手数料 (他行宛実費) | 返済のみ | ネット銀行などの無料振込回数枠を使わない限り、数百円の手数料が利用者負担となるため推奨度は低い。 |

【実態検証】利用者の生の声と現場目線で見えたATM手数料のリアル
ネット上のコミュニティやSNS、知恵袋の投稿を丹念に調査すると、ATM手数料に対するユーザーの意識には極端な二極化が見受けられます。
手痛い失敗談として頻発しているのが、「返済期日ギリギリに慌ててコンビニへ駆け込むパターン」です。ある利用者はWEB掲示板に「毎月コンビニのイーネットATM返済を使っていたが、引き落とし明細を半年ぶりに確認したら、返済と追加融資の往復手数料だけで3,000円以上引かれていた。元金が減らない理由の一因がこれだった」と自嘲気味に書き込んでいます。ATM手数料は融資の返済金から優先的に充当されるルールになっているため、220円の手数料が発生すると、その分だけ元金の減りが遅くなり、結果的に総利息の増加を招くという悪循環が生じるのです。
一方で、コストにシビアな利用者は徹底して自衛策を講じています。「モビットカードは普段財布から抜き、三井住友銀行のビルを通る日だけ持ち歩く」「返済はすべてネットバンキングのインターネット返済無料ルートで済ませ、どうしても深夜に現金が必要になった時以外はコンビニATMを触らない」といった声が目立ちます。現場で取材を進める金融ジャーナリストの視点からも、手数料に対する数ミリの意識の差が、数年後の返済総額に数万円単位の決定的な差となって現れる実態が浮き彫りになっています。
一般に知られていない盲点と手数料無料化の裏ワザ・代替ルート
ATM手数料に関して、多くの利用者が誤解している重要な盲点が存在します。それは、「スマホアプリ取引=最新だから無料」という思い込みです。
SMBCモビットの公式スマートフォンアプリには、カードなしでセブン銀行やローソン銀行の画面に表示されたQRコードを読み取り、借入や返済ができる「セブン銀行スマホATM」「ローソン銀行ATM」機能が搭載されています。非常にスマートでプライバシー性も高い画期的なサービスですが、これはあくまで「カードの物理的代替」に過ぎず、提携ATM利用手数料(110円〜220円)は通常通り発生します。「アプリで画面操作したのに220円引かれていた」という困惑の声が後を絶たないのは、この認知ギャップが原因です。
では、身近に三井住友銀行ATMがない利用者が手数料をゼロにするための「モビット手数料無料裏ワザ」はあるのでしょうか。確実な代替ルートは以下の2ステップを組み合わせる方法です。
- 借入時:アプリや会員専用サービス「Myモビ」から「振込キャッシング」を指示する。モビットから自身のメインバンク口座へ直接振り込ませる形式をとれば、モビット側の振込手数料は完全無料となる。自身の銀行口座に着金した後は、その銀行の優遇特典(コンビニATM無料引き出し回数枠など)を使って現金化する。
- 返済時:ATMには立ち寄らず、スマホから「Myモビ」へログインし、インターネット返済を選択する。提携金融機関のインターネットバンキングを経由してPay-easy(ペイジー)で送金すれば、24時間365日、手数料完全無料で1円単位の返済が可能となる。
この二段構えを構築することで、利用者は三井住友銀行の店舗に足を運ぶことなく、物理ATMの有料トラップを完全に無力化できます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学には、日常の小さな出費を「取るに足らない」と軽視して資産をすり減らす「ラテ・マネー効果」や、慣れ親しんだ行動を変えられない「現状維持バイアス」という概念があります。カードローンのATM手数料はまさにこの心理的トラップの典型例です。手数料の発生構造を踏まえ、自身の利用スタイルがどちらに該当するかを冷徹に見極める必要があります。
【モビットの利用で損失を出さない人(向いている人)】
- 自宅や職場の生活動線上に三井住友銀行のATMコーナーが存在する人
- ネットバンキングの操作に慣れており、インターネット返済や口座振替を主体に設定できる人
- 端数や手数料の明細をチェックし、毎月のキャッシュフローを合理的に管理できる人
【知らず知らずのうちに損失を拡大させる人(慎重になるべき人)】
- 「手持ちが心細いから」と、近所のコンビニATMで1万円以下の小口出金を月数回繰り返す人
- 「スマホATM」の手軽さに惹かれ、手数料の発生有無を確認せずにアプリ出金を多用する人
- 返済を口座振替にせず、期日当日にコンビニATMから都度返済している人
カードローン利用の鉄則は、「利息以外の余計なコストを1円たりとも払わない」という強い規律です。利息は資金を融通してもらった対価として契約上避けられませんが、ATM手数料は知識と工夫次第で確実にゼロへ圧縮できる純粋なロスに他なりません。
【モビット atm 手数料】に関するよくある質問(FAQ)
Q1:セブン-イレブンやローソンのATMで、モビットの手数料を無料にする裏ワザはありますか?
A1:残念ながら、セブン銀行ATMやローソン銀行ATMなどのコンビニATMを直接操作してモビットの借入・返済を行う場合、手数料を無料にする方法は存在しません。これらを実質無料にするには、モビットから自身の銀行口座へ「振込キャッシング(手数料無料)」で入金させた上で、その銀行のATM優遇特典を利用してコンビニから引き出すという迂回ルートを取る必要があります。
Q2:三井住友銀行ATMを利用する際、小銭(硬貨)を使った返済は可能ですか?
A2:三井住友銀行の本支店内に設置されているATM(硬貨投入口がある機種)であれば、平日7:00〜18:00などの取扱時間内に限り硬貨による1円単位の返済が可能です。ただし、無人の駅前出張所や店舗外ATMでは紙幣のみの対応となっているケースが多いため、小銭で端数を完済したい場合は、窓口が併設された大型支店のATMを利用するか、端数対応が可能なインターネット返済の活用をおすすめします。
Q3:モビットの公式スマホアプリを使った「スマホATM取引」はなぜ手数料がかかるのですか?
A3:セブン銀行やローソン銀行のスマホATM取引は、物理カードの代わりにスマートフォンの画面(QRコード)を使って本人認証と通信を行う技術です。通信の手法がカードからスマホに変わっただけで、セブン銀行やローソン銀行の決済インフラ網を利用している事実には変わりがないため、通常のカード挿入時と同じ提携ATM利用手数料(110円または220円)が発生します。
Q4:ATMで発生した手数料は、その場で現金で支払うのですか?
A4:借入時は、出金された金額の中から手数料相当額が自動的に差し引かれるか、または次回の返済時に清算されます。返済時は、入金した金額からまず提携ATM手数料が優先的に充当され、残りの金額が利息および元金の返済へと充てられます。レジのようにその場で小銭を別払いするわけではないため、元金の減りが遅くなる仕組みになっています。
まとめ:今後の動向と失敗しないための判断基準
金融機関のATM維持コスト削減が進む2026年の市場環境において、提携ATMの利用手数料が自然に引き下げられる見込みは薄く、むしろ現金取引に対するコスト負担は年々厳格化しています。こうした時代において、借入先が提供する「正規の無料ルート」を熟知しているかどうかは、個人のファイナンス防衛において決定的な差となります。
SMBCモビットを賢く使いこなすための判断基準は極めて明快です。「現金を直接動かすなら三井住友銀行ATM一択」「それ以外はモビット公式アプリやWEBからのインターネット返済・振込キャッシングを活用してオンラインで完結させる」。この2つの原則を徹底するだけで、無駄なATM手数料の流出を恒久的にゼロへと抑え込むことが可能です。目先の利便性に流されず、合理的なルートを選択してスマートな資金管理を完遂してください。 (出典: モビット atm 手数料(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
