信用金庫の金利4%は実在する?噂の真相と出資配当金の落とし穴
「信用金庫で金利4パーセントの金融商品があるらしい」――超低金利からの転換期を迎えた金融市場において、このような驚くべき噂がネットや口コミで密かに広がっています。大手都市銀行の預金金利が上昇傾向にあるとはいえ、1パーセントにも満たない水準が一般的ななか、もし元本保証で4パーセントの利回りが得られる預金が存在するなら、預金者が殺到しても不思議ではありません。
果たして「信用金庫の金利4パーセント」という情報は事実なのでしょうか。マネー相談の現場や各地の信用金庫が公開する最新の開示データを徹底調査したところ、そこには預金者が歓喜するような「夢の定期預金」とは異なる、金融商品の構造的なからくりと危険な混同が存在していました。
📌 【この記事の重要ポイントまとめ】
- 要点1:元本保証の通常預金で常時「金利4%」を提供する信用金庫は実在せず、高利回りの噂の正体は「出資金の配当」や「退職金限定の短期キャンペーン」である。
- 要点2:年4%前後の高配当を誇る「信用金庫の出資金」は預金ではなく投資であり、預金保険制度(ペイオフ)の対象外で元本割れや即時換金不能のリスクを伴う。
- 要点3:利回りだけを鵜呑みにせず、普通預金・定期預金・出資金の法的な違いを把握し、自身の流動性リスクに見合った配分を行うことが身を守る鉄則となる。
【真相解明】信用金庫の金利4パーセントは実在するのか?ネットの噂を徹底解剖
信用金庫で金利4パーセントという破格の数字が飛び交う背景には、主に3つの事実誤認と情報断片のパッチワークが存在します。日本国内で営業する信用金庫のディスクロージャー誌や金利開示資料を照合した結果、無条件かつ常設で4パーセントの利息を支払う普通預金や定期預金は、国内のどの信用金庫にも存在しません。
では、なぜこれほど具体的な数値がネット掲示板やSNS、シニア層のコミュニティで語り継がれているのでしょうか。取材班が金融アナリストやFP相談の現場を調査して浮かび上がった真相は次の3点に集約されます。
第一の要因は、信用金庫特有の制度である出資配当金(配当率2〜4パーセント)を定期預金の利息と勘違いしているケースです。信用金庫は株式会社である銀行とは異なり、地域の中小企業や個人が会員として出資し合う協同組織金融機関です。業績が良好な信用金庫では、会員が出資した「出資金」に対して年2〜4パーセント台の配当を出す事例が実際に報告されており、この配当率が口コミで「定期預金の金利」として誤って伝播しました。
第二の要因は、退職者や新規口座開設者を狙った定期預金 金利 キャンペーンの表面利率です。「退職金専用・当初3ヶ月限定で特別年利4.0%」といった期間限定の高金利プランを目にした利用者が、条件付きの一時的な優遇金利を「通年の通常金利」と思い込んで広めてしまったパターンです。
第三の要因として見落とせないのが、預金金利ではなく信用金庫 マイカーローン 金利やフリーローンなど「借入側の金利」との混同です。信用金庫が融資するマイカーローンや教育ローンの下限〜基準金利は年2〜4パーセント台が多く、パンフレットに大きく記載された金利の数字だけが一人歩きした形跡も確認されています。
2026年最新の預金金利と出資配当金を徹底比較|からくりを示す客観データ
信用金庫における資金運用の実態を正しく把握するため、2026年時点の信用金庫における定期預金金利、キャンペーン金利、そして出資金の配当率をメガバンクの水準と並べて比較・検証しました。
| 金融商品の分類 | 詳細・数値データ(年利/配当率) | 元本保証と保護制度 | 編集部の見解・評価 |
|---|---|---|---|
| 通常定期預金(信金平均) | 年0.25%〜0.60%程度 | 元本保証・預金保険(1,000万円+利息) | 利上げ局面でも4%には遠く及ばず、インフレヘッジには力不足。 |
| 退職金優待キャンペーン定期 | 年2.0%〜4.0%(ただし当初3ヶ月限定) | 元本保証・預金保険対象 | 実質的な年利受取額は0.5%〜1.0%相当に圧縮されるため数字のマジックに注意。 |
| 信用金庫の出資配当金 | 年1.5%〜4.5%(城南信金など実績値) | 元本保証なし・預金保険の対象外 | 噂の「4%」の正体。株式投資に類似したリスク資産であり預金ではない。 |
| 参考:メガバンク定期預金 | 年0.20%〜0.40%前後 | 元本保証・預金保険対象 | 信用金庫の通常定期預金と比べても大きな金利差は生じていない。 |
埼玉縣信用金庫をはじめとする地域信金の金利提示を追跡しても、定期預金 金利 2026年最新データにおける1年もの店頭表示金利は0.3〜0.5%前後で推移しています。ネット銀行の特別金利を考慮した高金利 定期預金 ランキング上位勢であっても、単独で年利4パーセントを提示する通常商品は皆無です。高配当の正体が「預金利息」ではなく「出資配当金」であることは、データ上も疑いようがありません。
出資配当金と定期預金の決定的な違い|高配当に潜む3つの重大リスク
信用金庫の「出資」とは、その信金の会員(組合員)になるために資本金を提供する行為です。かつて紙で発行されていた出資証書は電子化され、現在は信用金庫 出資証券 仕組み上、口座管理のペーパーレス化が進んでいます。一口あたり50円〜1,000円単位で出資可能で、個人なら数万円から数十万円程度を出資するのが通例です。
業界トップクラスの自己資本を誇る城南信用金庫 配当率などを調べると、過去の決算において年3〜4パーセント前後の配当を出資者に支払ってきた実績が存在します。「銀行にお金を預けるより、信金に出資したほうがはるかに増える」という話が広がる理由はここにあります。しかし、出資金には定期預金にはない3つの致命的なリスクが潜んでいます。
最優先で理解すべきは、信用金庫 預金保険制度 対象外であるという点です。万が一その信用金庫が経営破綻した場合、通常の預金であれば預金保険機構によって「元本1,000万円までとその利息」が全額保護されます。しかし出資金は信用金庫の「自己資本」そのものであるため、破綻時には最も劣後する債権となり、全額がゼロになる元本毀損リスクをダイレクトに負います。
さらに信用金庫 出資金 リスクとして頭を悩ませるのが、換金性の極端な低さです。預金であればATMや窓口で即座に引き出せますが、出資金の払い戻し(脱退)は法令および定款によって厳格に制限されています。脱退を申し出ても実際に資金が戻ってくるのは翌事業年度の総代会終了後(通常は申請から数ヶ月〜1年以上先)となるケースが大半です。急に現金が必要になっても即座に引き出すことは物理的に不可能です。
配当金そのものの不安定さも挙げられます。出資配当金は金利ではなく、毎年の決算利益から総代会の決議を経て分配される利益配当です。信金の業績が悪化すれば配当率は2パーセント、1パーセントへと引き下げられ、無配(配当ゼロ)になる法的可能性も常に内包しています。
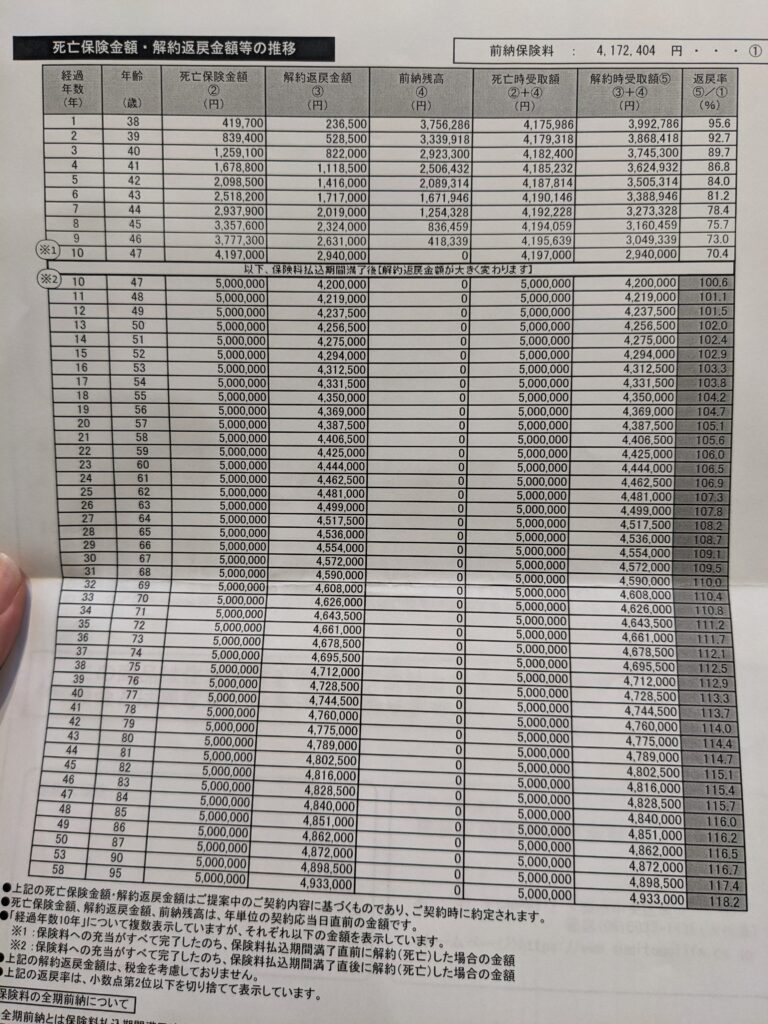
【実態検証】FP相談の現場や利用者の生の声から見えた「誤解」の構図
資産運用コンサルティングを手がける独立系ファイナンシャルプランナー(FP)の元には、「地元の信金で年利4%の商品を勧められたが本当か」というシニア層やその家族からの相談が後を絶ちません。相談現場の記録やSNSコミュニティの投稿を紐解くと、勧誘現場におけるコミュニケーションの齟齬が鮮明になります。
資産運用の相談体験談をネット上に綴ったFP相談ブログの記録によると、定年退職を迎えた相談者が「信金の窓口で年4%の利回りが期待できると言われた」と来談した事例がありました。契約書類を詳細に確認したところ、提案されていたのは預金ではなく「出資金の増資」と「当初3ヶ月限定の退職金優遇定期」を組み合わせたパッケージでした。
信用金庫側も悪意を持って騙しているわけではありません。信用金庫が営業地域内でシェアを拡大するため、取引先や融資先、住宅ローン利用者に対して「会員になっていただくための出資」を依頼することは日常的な業務です。その際、職員が「当金庫は昨年度4%の配当を出しております」と実績をアピールした言葉が、顧客の頭の中で「年利4%の安全な定期預金がある」と都合よく変換されてしまうのです。
また、ネット上の掲示板や知恵袋でも次のような投稿が散見されます。
「祖父が信金から毎年4パーセントの配当をもらっている。定期預金より絶対に信金の口座にお金を突っ込むべきではないか」
こうした書き込みに対しては、金融リテラシーの高いユーザーから「それは預金ではなく出資金。信金が倒産したら1円も戻らないハイリスク商品」「出資金の上限額が決められているから、何千万円も預けて大儲けすることはできない」といった的確なツッコミが入るのが通例です。
信用金庫の各種商品と金利水準の実態|住宅ローン変動金利やマイカーローンの視点
信用金庫の金融機能を包括的に見渡すには、預金だけでなく融資商品の金利バランスを把握することが欠かせません。なぜなら、預金金利と融資金利の差(利ざや)こそが信用金庫の収益の源泉であり、4パーセントの預金利息を支払うことがいかに非現実的であるかが数字で証明されるからです。
現在の融資現場において、信用金庫 住宅ローン 変動金利は年0.4%〜0.8%前後の激しい引き下げ競争が続いています。メガバンクやネット銀行に対抗するため、信用金庫も住宅ローン金利を極限まで低く抑えており、貸出金利全体が大きく低下しています。
個人向け融資で比較的高めの金利が設定される信用金庫 マイカーローン 金利であっても、キャンペーン適用で年1.5%〜2.5%、通常金利でも3%〜4%台前半が相場です。もし信用金庫が預金者に対して4パーセントの利息を支払えば、集めた資金をマイカーローンや事業資金として貸し出しても利益が出るどころか、貸倒れリスクを背負いながら逆ザヤで赤字を垂れ流すことになります。
メガバンクと比較して信用金庫 金利 高い理由として語られるのは、地域密着型の手厚いフェイス・トゥ・フェイスのサポートや、地元中小企業を支える使命感です。預金金利に関しても、大手行よりわずかに0.05〜0.1%程度高めに設定されるケースは見られますが、市場の貸出金利構造を無視した「4パーセントの通常定期預金」が金融機関の収支モデルとして成り立つ余地は完全に排除されています。
一般に知られていない盲点とネットの誤解
出資金の配当利回りが魅力的だからといって、退職金数千万円を出資金に充当して「年間配当100万円超の不労所得生活」を目論むことは不可能です。ここにも一般にはあまり知られていない信金のルールが存在します。
多くの信用金庫では、個人の出資額に上限を設定しています。定款や内規により「個人は100万円まで」「一口500円で上限50万円まで」といった枠が厳格に定められており、特定の資産家が出資金を買い占めて経営権に影響を及ぼすことを防いでいます。つまり、仮に4パーセントの配当が出たとしても、元本が50万円であれば年間配当は税引前で2万円に過ぎません。
さらに見落としがちな盲点が税金の取り扱いです。通常の定期預金利息は20.315%の源泉分離課税で完結します。しかし、信用金庫の出資配当金は「配当所得」に分類され、原則として20.42%が源泉徴収された上で、金額や所得水準によっては総合課税として確定申告が必要になる場合があります。高所得者が総合課税を選択した場合、税率が跳ね上がって手取り利回りが大きく低下する落とし穴もあります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
信用金庫の出資配当金や高金利キャンペーンは、仕組みと特性を正しく理解した上で付き合う分には、有効な資産管理ツールになり得ます。自身の資産状況と照らし合わせ、出資を検討すべき人と回避すべき人の境界線を明確に示します。
信用金庫への出資・会員化をおすすめできる人
- 地元で事業を営んでいる、または住宅ローン・事業性資金を借り入れている人:会員になることで融資金利の引き下げ優遇を受けられる実利があります。
- 余裕資金の範囲(数十万円程度)で割り切って保有できる人:当面使う予定のない資金を、預金より高い2〜3%台の配当狙いで分散配置する戦略は合理的です。
- 地域の信用金庫の経営理念に共感し、地域経済を応援したい人:協同組織の出資者として配当を受け取りつつ、信金の催事や優待サービスを楽しむ姿勢に適しています。
信用金庫の出資金を避けるべき人(慎重になるべき人)
- 数ヶ月〜数年以内に使う予定がある資金を預けたい人:出資金は即日解約が不可能です。解約申請から現金化まで1年近く待たされる流動性リスクを許容できません。
- 1円たりとも元本を減らしたくない絶対安全志向の人:預金保険の対象外であり、万が一の破綻時には資金が全額失われるリスクを受け入れられない場合は通常の預金に留めるべきです。
- 「高金利の定期預金」と信じ込んで預け先を探している人:預金と株式・出資の違いを理解しないまま契約すると、後から解約トラブルや税務上の混乱を招きます。
【信用金庫 金利4 パーセント】に関するよくある質問(FAQ)
Q1:信用金庫の定期預金で金利4%のキャンペーンは今すぐ申し込めますか?
A1:通年で4%が適用される一般向けの定期預金はありません。退職後1年以内の退職金を預け入れる場合に限り、「当初3ヶ月間だけ年4.0%」といった期間限定優遇キャンペーンを実施する信金は存在しますが、4ヶ月目以降は通常の低金利に戻るため、1年を通した実質受取利息は年1%未満になります。
Q2:出資金の配当率が4%なら、定期預金の代わりに1,000万円出資できますか?
A2:出資できません。ほとんどの信用金庫では組合員の出資上限額を「50万円まで」「100万円まで」など定款で低く制限しています。大量の出資を行って多額の配当金を得る運用手法は制度上不可能です。
Q3:信用金庫が出資配当金4%を出せるのはなぜですか?
A3:出資金は信金にとって「資本」であり、会員から預かった出資金を元手に地域で融資事業を展開し、得られた利益の一部を配当として還元しているためです。株式会社が業績に応じて株主配当を支払うのと全く同じ原理であり、預金の金利支払いとは原資も財務上の位置づけも根本から異なります。
Q4:出資金はいつでも窓口に行けば現金で解約できますか?
A4:即座には解約できません。信用金庫法および定款の規定により、出資金の譲渡や脱退手続きには所定の期間が必要です。事業年度末(通常は3月末)までに脱退を申し出た上で、6月に開催される総代会での決算承認を経てから払い戻しが行われるため、現金化まで数ヶ月から1年以上の待機期間が発生します。
まとめ:今後の動向と失敗しないための判断基準
「信用金庫 金利4パーセント」というフレーズの正体は、夢のような超高金利預金ではなく、業績に応じた出資金の配当実績(2〜4%)や、短期限定の退職金キャンペーンが伝言ゲームのように歪められた結果でした。
信用金庫の出資配当金は、余剰資金の範囲で地域の金融機関を支えつつ配当を得る手段としては魅力的な選択肢です。しかし、そこには「元本保証の不在」「預金保険制度の対象外」「極めて重い解約制限」という明確なリスクが存在します。
魅力的な数字を目にしたときは、まず「それは預金保険の対象となる預金なのか、それとも自己責任が問われる出資金なのか」という本質を見極めてください。甘い利回りの裏側にある仕組みを正しく見通す冷徹な視線こそが、激動の金融環境において大切な資産を守り抜く最良の盾となります。 (出典: 信用金庫 金利4 パーセント(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
