PayPayポイント運用おすすめ2026年最新比較!全コース検証と損しない裏ワザ
日常の買い物で貯まるキャッシュレス決済の還元ポイントを、手軽に増やせるサービスとして利用者を拡大し続けている「PayPayポイント運用」。2026年現在、暗号資産連動型を含む全12コースへと選択肢が広がり、証券口座を開設することなく1ポイントから疑似投資を体験できる手軽さから、ポイ活ユーザーの必須ツールとして定着しています。
しかしその一方で、SNSやQ&Aサイトでは「やめとけ」「マイナスになって後悔した」といった困惑の声も散見されます。大切なポイントを減らさずに着実に育てるためには、各コースの構造的なリスクと、2026年現在の相場環境に合致した運用戦略を正しく見極める必要があります。本稿では、全コースの詳細な実績検証から、利用者が直面する意外な落とし穴、手数料を回避する実務的な裏ワザまで、客観的なデータと実態取材を交えて徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の最有力選択肢は安定成長の「スタンダード」とAI相場を捉える「テクノロジー」であり、ハイリスクな「チャレンジ」は相場環境に応じた慎重な判断が必須。
- 要点2:100ポイント以上の追加時に差し引かれる「1%のスプレッド(手数料)」は、99ポイント以下の分割追加を行うことで完全に回避可能。
- 要点3:ポイント運用は一時所得に分類され年間50万円の控除枠内なら確定申告は原則不要だが、本格的な資産形成には新NISAが使える「PayPay資産運用」との使い分けが鍵となる。
【2026年最新】PayPayポイント運用おすすめコース徹底比較|全12コースの特徴と実績
PayPayポイント運用の真骨頂は、提携するP共通ポイント投資のような実物有価証券の購入ではなく、米国の主要ETF(上場投資信託)などの価格変動に連動してポイントが増減する「疑似運用システム」にあります。2026年時点における主要コースの特徴とパフォーマンスの傾向を整理しました。
| コース名 | 連動対象・レバレッジ倍率 | リスク・リターン水準 | 編集部の見解・評価 |
|---|---|---|---|
| スタンダードコース | S&P500(SPY連動・等倍) | 中リスク・中リターン | 米国の代表企業500社に分散。初心者から上級者まで長期保有の核となる王道コース。 |
| チャレンジコース | S&P500 ブル3倍(SPXL連動) | 極高リスク・極高リターン | 日々の値動きが3倍に増幅。上昇トレンドでは爆発的な伸びを見せるが、下落時の減価リスク大。 |
| テクノロジーコース | NASDAQ-100(QQQ連動・等倍) | 中高リスク・高リターン | AI・半導体・ITメガテックが主導。2026年も構造的な成長力が高く、積極派におすすめ。 |
| 金(ゴールド)コース | 金現物ETF(GLD連動・等倍) | 低〜中リスク・守り重視 | 世界的なインフレや地政学リスクへの備え。株式市場との逆相関を狙う分散先に適する。 |
| 逆チャレンジコース | S&P500 ベア3倍(SPXS連動) | 超短期専用・特殊投機型 | 相場下落時に利益が出る設計。長期保有は価値がゼロに近づくため、明確な暴落局面のヘッジ限定。 |
最も手堅い実績を誇るのがスタンダードコースです。米国の主要500社で構成されるS&P500指数に等倍で連動しており、米国経済の基調的な右肩上がりの恩恵をダイレクトに享受できます。過去の統計データを見ても、3年以上の長期保有を行ったユーザーの大半がプラス運用を維持しています。
一方、利用者の間で圧倒的な人気を誇るチャレンジコースは、S&P500指数の日次変動幅の3倍に連動するレバレッジ型ETF(SPXL)を採用しています。相場が一直線に上昇する局面では数週間で20〜30%もの急騰を見せる反面、横ばいや下落局面では後述する「指数の減価」によって急激にポイントを失う諸刃の剣です。
2026年の注目株となっているのがテクノロジーコースです。ナスダック100指数に連動し、生成AIや半導体の進化が実体経済へ浸透する恩恵をそのまま受けています。スタンダードコースよりもボラティリティ(価格変動幅)は高いものの、チャレンジコースのような3倍レバレッジの構造的欠陥がないため、「中長期でしっかり増やしたい」と考える層の資金移動先として選ばれています。
守りの資産として位置づけられる金(ゴールド)コースは、実質金利や為替動向に敏感です。近年のインフレ基調を背景に底堅い推移を見せる時期がある一方、短期間で大きなリターンを期待して参入すると「数ヶ月経っても全く増えない、むしろ微減している」といったギャップに直面する特徴を持っています。
「PayPayポイント運用はやめとけ」と言われる真相|初心者が嵌まる意外な落とし穴
ネット上の掲示板やSNSで頻繁に見かける「PayPayポイント運用はやめとけ」という警告。その背景には、サービスの仕様を十分に把握しないまま運用を始めたユーザーが陥る、明確な2つの構造的トラップが存在します。
1. 100ポイント追加時の「手数料1パーセント」問題
運営元であるP動作システム(PayPay証券等)の規約改定以降、ポイントを追加する際に100ポイント以上を一度に入金すると、1.0%のスプレッド(実質的な手数料)が自動的に差し引かれる仕様になっています。例えば、10,000ポイントを一度にチャージした場合、運用に回る元本は9,900ポイントとなり、開始直後からマイナス1%のビハインドを背負うことになります。
この手数料負けを回避する裏ワザとして広く知られているのが、「99ポイント以下の分割追加」です。公式仕様において、99ポイント以下の単発追加に関しては手数料が課されないルールが維持されています。手間はかかりますが、数回に分けて追加することで元本を100%運用に回すことが可能です。
2. レバレッジ商品の宿命「ボックス相場での減価」
「チャレンジコースで運用していたら、元指数は元の価格に戻ったのにポイントが減っていた」という現象は、レバレッジETFの数学的特性である「複利効果の歪み」が原因です。原資産が「10%下落した後に10%上昇する」往復運動を繰り返す場合、等倍の指数であれば元本に近い水準を維持しますが、3倍レバレッジでは下落のダメージが極端に大きく作用し、元の水準へ復帰できません。相場が一定のレンジを行き来する「ボックス相場」が続くと、指数そのものが時間経過とともに溶けていく現象が発生します。
【実態検証】利用者の生の声と現場目線で見えたリアル
メディアの華やかな宣伝文句と、一般ユーザーの体感にはしばしば乖離が生じます。実際の利用者が直面したトラブルや成功事例のデータを検証すると、明暗を分ける境界線が浮き彫りになってきます。
知恵袋・コミュニティに寄せられた生々しい相談事例
Yahoo!知恵袋などのQ&Aプラットフォームでは、相場の予備知識を持たずに参入したユーザーからの切実な声が後を絶ちません。
「半年前に評判を聞いて金コースに550ポイント入れたが、現在マイナス30ポイントになっている。将来性はあるのか?」(2026年上半期の相談投稿より)
金(ゴールド)は本来、株価急落時のクッションや数年単位のインフレヘッジとして機能する資産クラスであり、数ヶ月でまとまった利益を出す性質のものではありません。また、ドル建て金価格と為替相場(円高・円安)の双方が影響するため、「円高局面では金価格が上昇していても円換算の価値が目減りする」という為替リスクを理解していない層が落胆する傾向が見られます。
コミュニティの口コミ分析:勝者と敗者を分ける「放置力」
一方で、長期的にプラス運用を達成しているユーザー層の口コミを分析すると、共通した行動パターンが浮かび上がります。
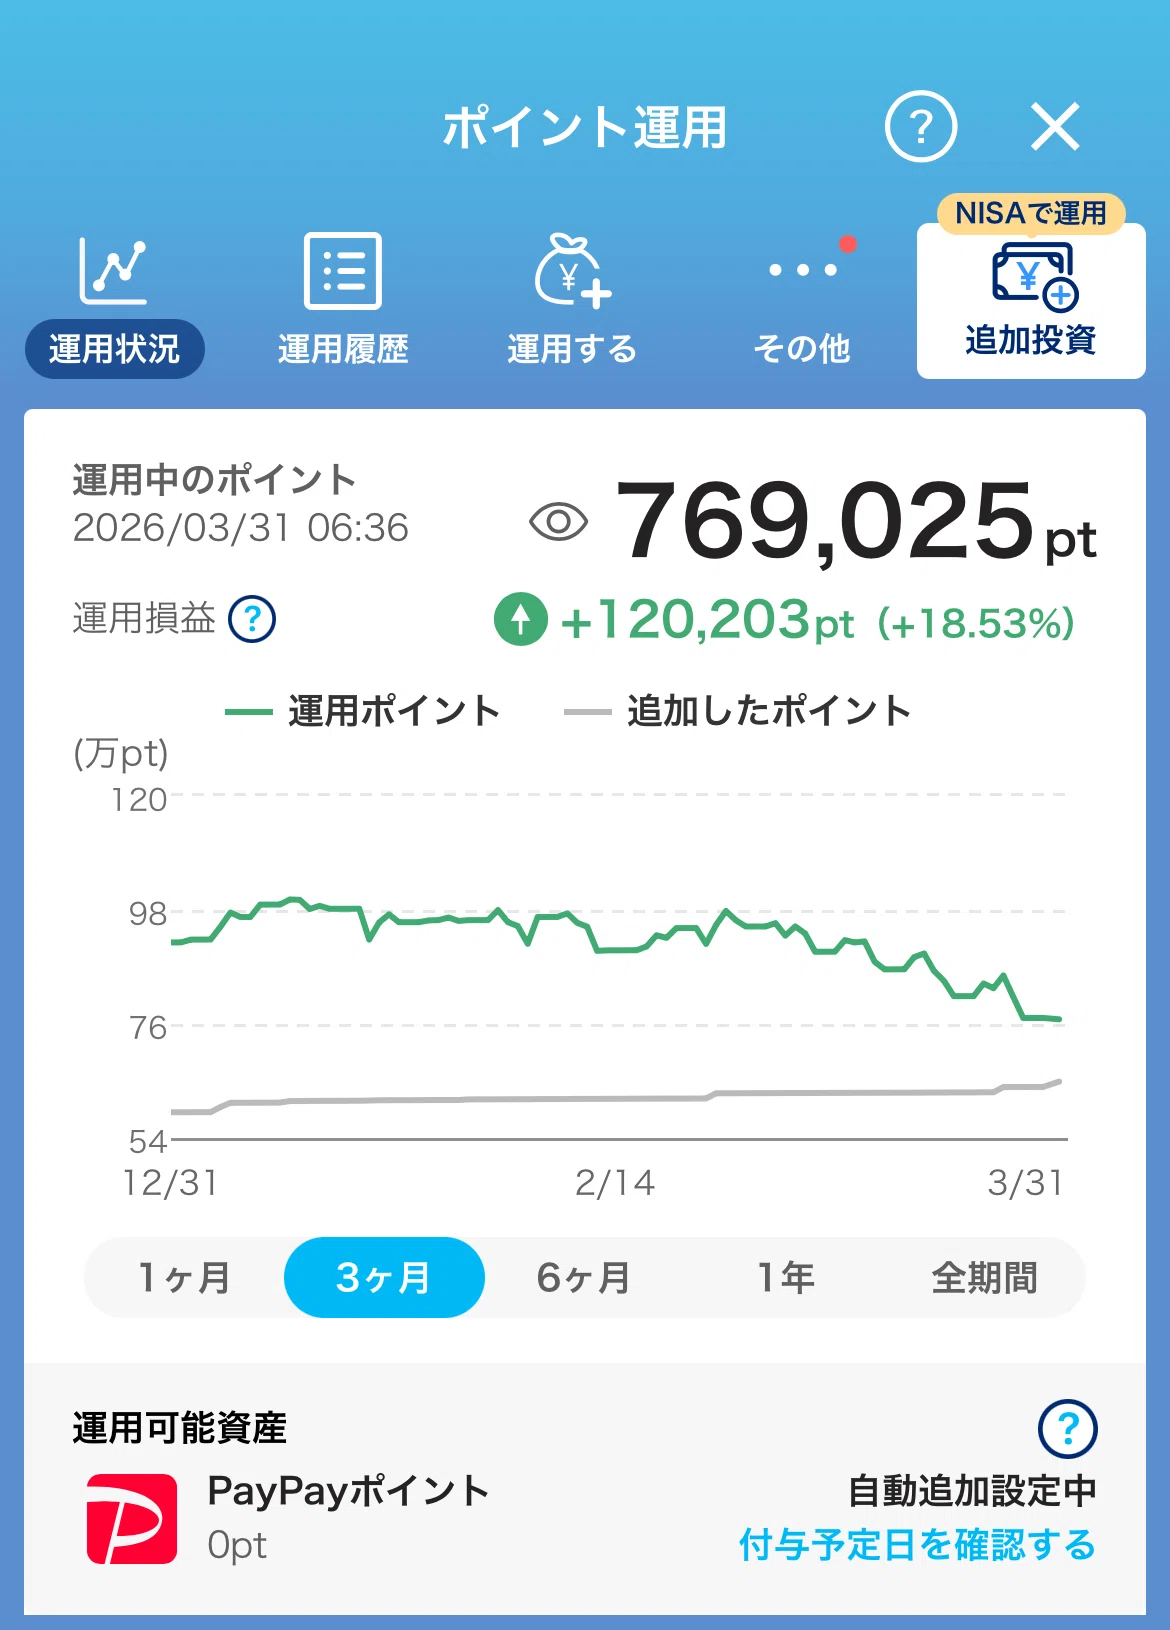
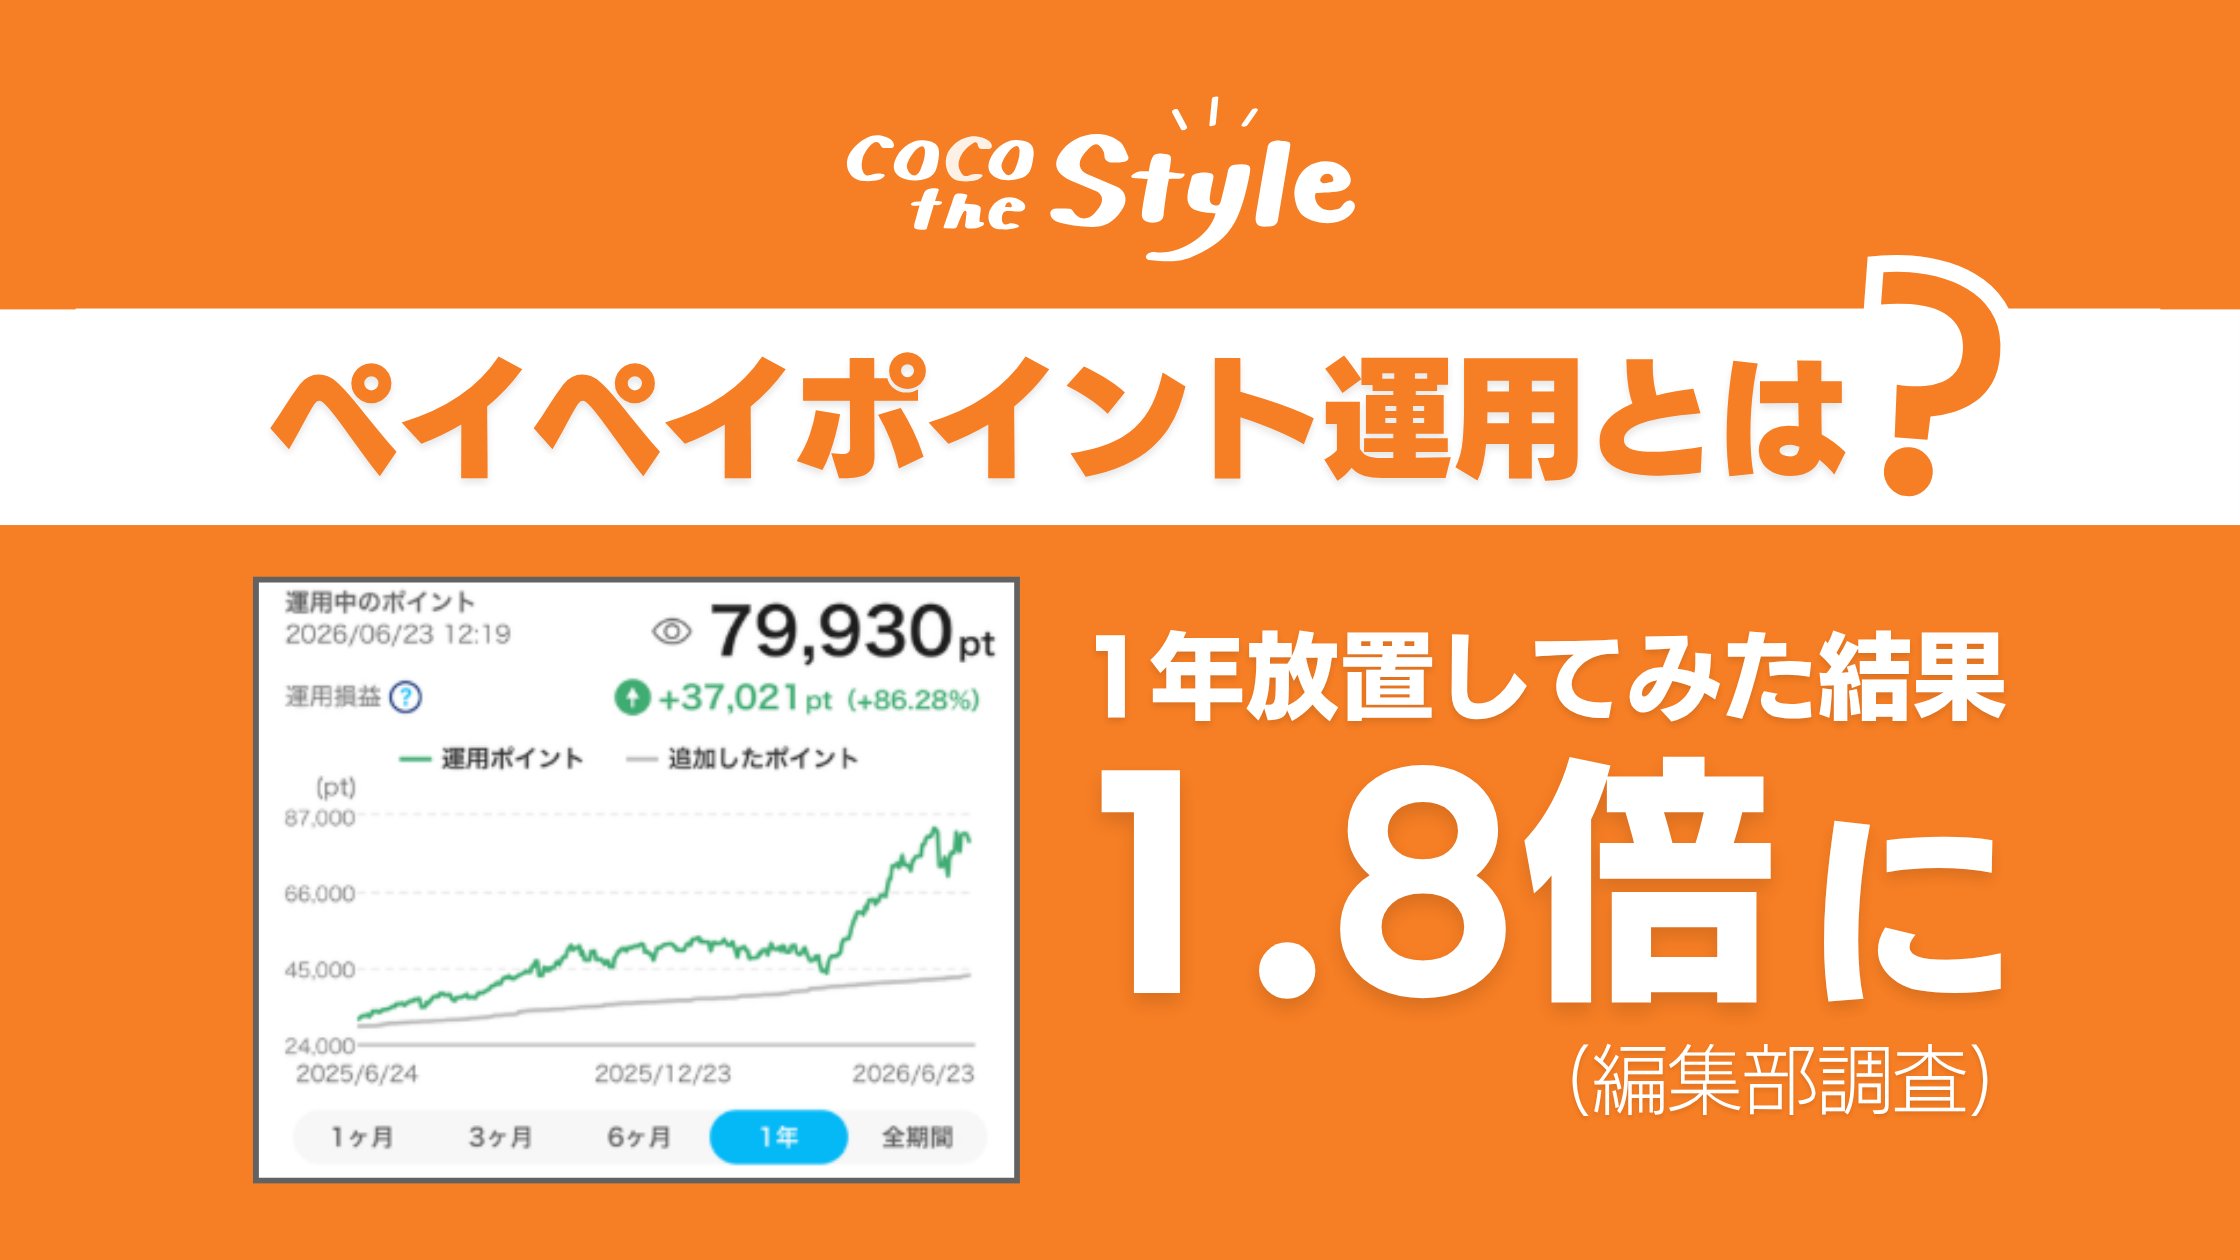
「買い物で還元されたポイントをすべてスタンダードコースへ『自動追加』設定にし、2年間アプリの数字を見ずに放置していたら、元本に対して+28%の利益になっていた」という報告が典型例です。短期的な値下がりに動揺して引き出しを行わず、機械的に追加し続けた層が、相場の回復局面で大きな恩恵を享受しています。
PayPayポイント運用と「PayPay資産運用」の決定的な違い|税金・確定申告の盲点
PayPayアプリ内には、本稿で扱っている「ポイント運用」のほかに、「PayPay資産運用」という酷似した名称のサービスが存在します。この2つを同一視している利用者が極めて多いため、法的位置づけと税制の違いを明確に整理しておく必要があります。
| 比較項目 | PayPayポイント運用 | PayPay資産運用 |
|---|---|---|
| 取引の実態 | ポイントを使った疑似投資体験 | PayPay証券を通じた本物の有価証券取引 |
| 証券口座開設 | 不要(規約同意のみで即時利用) | 必須(本人確認・マイナンバー提出) |
| NISA口座の利用 | 不可 | 可能(非課税投資枠が利用可能) |
| 税金・確定申告 | 一時所得扱い(年間利益50万円まで非課税) | 申告分離課税(特定口座・源泉徴収あり可) |
最大の違いは税金と口座管理の手続きです。ポイント運用で得た利益は、税法上「一時所得」として扱われます。一時所得には最高50万円の特別控除が設けられているため、他の一時所得(懸賞金や競馬の払戻金など)との合算で年間利益が50万円を超えない限り、確定申告を行う義務は発生しません。数万ポイント程度の運用規模であれば、税金を気にする必要は実質的に皆無と言えます。
対照的に「PayPay資産運用」は本格的な証券取引であり、新NISA制度を活用した非課税運用ができるメリットがある反面、特定口座を開設しない場合は自ら確定申告を行わなければならないケースがあります。「手軽にリスクなくお試しで始めたい」のであればポイント運用、「10万円以上の現金を本格的に非課税枠で増やしたい」のであればPayPay資産運用へ移行するのが王道のアプローチです。
効率的な増やし方のコツと損しない引き出しタイミング
ポイント運用で確実に資産を積み上げるためには、感覚に頼らない厳格な運用ルールの徹底が不可欠です。現場の検証から導き出された3つの鉄則を公開します。
1. 99ポイント以下の「小分け手動追加」でコストをゼロ化
前述の通り、100ポイント以上の追加時には1%の手数料が徴収されます。まとまったポイントが付与された際、一度に「全額追加」を押すのではなく、面倒であっても「99ポイント」ずつ複数回に分けて追加してください。このわずかな手作業を挟むだけで、開始時点での1%のロスを完全に防ぐことができます。
2. 暴落相場では引き出さず「逆チャレンジ」は深追いしない
保有資産がマイナスに転じた際、恐怖からポイントを引き出してしまう「狼狽売り」は最も避けるべき行為です。スタンダードやテクノロジーのような指数連動型コースは、過去の歴史において暴落後に新高値を更新し続けています。損失が確定するのは「引き出した瞬間」です。値下がり局面こそ、次回の還元ポイントを安値で仕込む絶好の機会と捉える胆力が求められます。
また、相場下落時に資産を守る目的で「逆チャレンジコース」を利用する手法もありますが、これは短期的な下落トレンドをピンポイントで捉える高等技術です。相場が反転上昇した瞬間に猛スピードで減価するため、初心者が長期退避場所として利用することは厳禁です。
3. 利益確定の出口戦略:引き出しタイミングの目安
運用ポイントの引き出し(残高へのチャージ)は、原則として「具体的な使い道が決まった時」に限定するのが鉄則です。例えば、「大型家電をPayPayで購入する」「旅行費用の支払いに充てる」といった明確な消費イベントの直前に利益確定するのが合理的です。日々の値動きで数%上がったからと頻繁に出し入れを繰り返すと、再追加時にタイミングを見誤るリスクが高まります。
一般に知られていない盲点とネットの誤解
ネット上には「ポイント運用で億り人になれる」「ポイント運用はPayPayが裏で操作している詐欺だ」といった極端な言説が散見されますが、いずれも事実無根の誤解です。
まず、ポイント運用の原資産となるETFは、ニューヨーク証券取引所等で取引される公的な金融商品(SPY、SPXL、QQQ、GLDなど)に厳格に連動しており、運営企業が意図的に数値を操作することは不可能です。値動きは完全に米国の市場データと為替レートに依存しています。
また、「ポイント運用だけで将来の年金を作る」といった過度な期待も現実的ではありません。あくまで買い物のおまけとして付与されるポイントの範囲内で動かすツールであり、運用元本が数万〜十数万ポイント規模であれば、得られるリターンも数千円〜数万円程度です。過大なリターンを求めてレバレッジの高いコースに全額突っ込み、暴落で大半を溶かしてしまうケースこそが、サービスに対する理不尽な悪評を生み出す元凶となっています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学における「プロスペクト理論」が示す通り、人間は「1万円の利益を得た喜び」よりも「1万円の損失を被った苦痛」を約2倍強く感じる心理バイアスを持っています。この心理を踏まえた上で、向き・不向きの基準は明確に分かれます。
▼ PayPayポイント運用をおすすめできる人:
- 現金を直接減らすリスクを冒さず、投資の基本的な値動きを体験したい人
- 普段からPayPay経済圏を利用しており、毎月コンスタントにポイントが付与される人
- 画面上のマイナス表示を見ても動揺せず、数年単位でアプリを放置できるメンタルを持つ人
- 99ポイント以下の小分け追加など、地道な手数料対策を手間に感じない人
▼ 利用を慎重に検討すべき・おすすめできない人:
- 日々の数十円・数百円の増減で気分が一喜一憂してしまう人
- 数日〜数週間の短期トレードでポイントを一気に倍増させようと考えている人
- 新NISAなどの公的な非課税枠をフル活用し、数百万〜数千万円規模の資産形成を本気で目指している人(即座に証券口座での本投資へ移行すべき)
【paypay ポイント運用 おすすめ 2026】に関するよくある質問(FAQ)
Q1:2026年現在、初心者が最初に選ぶべき最もおすすめのコースは?
A1:迷った場合は「スタンダードコース」一択です。米国を代表する500社(S&P500)に連動しており、レバレッジによる急激な減価リスクがありません。ハイテク株の成長に期待したい場合は「テクノロジーコース」も有力な選択肢ですが、まずはスタンダードコースで値動きの感覚を掴むのが最も安全です。
Q2:1%の手数料を払わない裏ワザは本当に有効?規約違反にならない?
A2:有効であり、規約違反には一切該当しません。公式仕様として「100ポイント以上の追加時に1.0%のスプレッドが発生する」と明記されているため、99ポイント以下で追加する行為はシステム上認められた正規の利用方法です。ポイントが大量にある場合は複数回に分けて手動追加してください。
Q3:運用中のポイントを引き出すと税金がかかる?確定申告は必要?
A3:引き出してPayPayポイント残高に戻しても、年間の一時所得の利益(他の懸賞金等を含む)が50万円以下であれば確定申告は不要であり、税金も発生しません。日常のポイ活の範囲内で運用している大多数のユーザーにとって、課税の心配は実質的に不要です。
まとめ:今後の動向と失敗しないための判断基準
PayPayポイント運用は、証券口座の開設という高いハードルを飛び越え、ノーリスクに近い感覚で世界の資本市場へ参加できる優れた金融エデュケーション・ツールです。しかし、どれほど手軽に見えても、その裏側で連動しているのはシビアな国際金融市場のリアルな値動きに他なりません。
2026年の荒波を乗り越えて着実に利益を積み上げるための最適解は、「スタンダードコースまたはテクノロジーコースを主軸に据え、99ポイント以下の分割手動追加を徹底し、相場の暴落が来ても数年間放置し続けること」に集約されます。過度なレバレッジに惑わされず、ポイント運用の仕組みと特性を正しく味方につけて、賢明な資産形成の第一歩を踏み出してください。 (出典: paypay ポイント運用 おすすめ 2026(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
