【2026最新】PayPayポイント運用おすすめ比較!損しない選び方と増やすコツ
街中の買い物やオンライン決済で手軽に貯まるPayPayポイントですが、単に消費するだけでなく「資産として増やす」選択肢が完全に定着しました。スマートフォンの画面を数回タップするだけで即座に疑似投資を体験できる手軽さから、利用者は急増しています。しかし、選択できるコースが増加した2026年現在、「結局どのコースを選べば一番効率よく増えるのか」「放置していると損をするのではないか」という迷いや不安を抱えるユーザーも少なくありません。
PayPay証券が提供するこの仕組みは、証券口座の開設手続きを必要とせず、1ポイントから手軽に運用へ回せる敷居の低さが最大の強みです。一方で、コースごとの値動きの特性や見落とされがちな手数料のルール、税務上の扱いを把握していないと、思わぬ目減りに直面するリスクも潜んでいます。本稿では、最新データとリアルなユーザーの実績をもとに、各コースの徹底比較と失敗しないための実践戦略をプロの視線から詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:長期・安定志向なら「スタンダード」、短期的な爆発力を狙うなら「チャレンジ」が二大軸だが、2026年現在はリスク許容度に応じた複数コースの分散が最適解。
- 要点2:1回あたり100ポイント以上の追加時に発生する「運用手数料1パーセント」の仕組みを正しく把握し、手数料負担を極小化する立ち回りが不可欠。
- 要点3:獲得した運用益は税法上の「一時所得」に該当し、利益規模によっては確定申告の対象となり得るため、事前のルール把握が身を守る鍵となる。
【2026年最新】PayPayポイント運用のおすすめコースはどれ?全コースの特徴を徹底解説
「PayPayのポイント運用はどれを選べばいいのか」という疑問に対し、編集部が客観的指標をもとに導き出した結論は、「長期積立ならスタンダードコース、相場上昇局面での積極運用ならチャレンジコース」という使い分けです。現在提供されているコースは10種類を超えていますが、運用の核となる主要コースの設計思想は明確に分かれています。
米国の代表的な株価指数であるS&P500インデックスに連動する「スタンダードコース」は、アメリカを代表する優良企業約500社へ丸ごと投資するのと同等の効果を持ちます。短期的な乱高下が比較的穏やかで、世界の経済成長に合わせた長期的な資産形成を目指す初心者にとって最も堅実な選択肢です。
一方、利用者の間で圧倒的な人気を誇るのが「チャレンジコース」です。このコースはS&P500指数の日々の値動きに対して「3倍」のレバレッジ(Direxion Daily S&P 500 Bull 3X Shares連動)がかかる仕組みを採用しています。相場が右肩上がりの局面では驚異的なスピードでポイントが増加する反面、下落局面では3倍の速度で資産が溶ける諸刃の剣です。これに加え、ハイテク株比率の高いナスダック100指数に連動する「テクノロジーコース」、インフレヘッジや安全資産として機能する「金(ゴールド)コース」、さらには下落相場で利益を狙う「逆チャレンジコース」など、相場状況や好みに応じた多彩な選択肢が用意されています。
主要コースのスペック比較|利回り傾向・リスク度・連動指標一覧
各コースの特性を正しく把握するために、値動きの傾向、連動する原資産、推奨される運用スタイルを一覧表にまとめました。自身の運用目的が「守り」なのか「攻め」なのかを照らし合わせて確認してください。
| コース名 | 連動指標・ETF | リスク・リターン | 編集部の見解・おすすめ度 |
|---|---|---|---|
| スタンダードコース | S&P500(SPY等) | 中リスク・中リターン | 星5つ(最推奨):初心者の初期設定や長期ほったらかし運用に最適。 |
| チャレンジコース | S&P500 ブル3倍(SPXL) | 極高リスク・極高リターン | 星4つ:短期~中期で大きく増やしたい人向け。暴落時の追加が鉄則。 |
| テクノロジーコース | NASDAQ-100(QQQ) | 高リスク・高リターン | 星4つ:AI・IT大手の成長に賭けたい層に向く。ボラティリティは高め。 |
| 金(ゴールド)コース | 金地金価格(GLD等) | 低~中リスク・中リターン | 星3.5:株式市場の調整期における避難先。為替の影響も受ける。 |
| 逆チャレンジコース | S&P500 ベア3倍(SPXS) | 特殊(下落局面特化) | 星2つ:相場急落時の一時的ヘッジ専用。長期保有は減価リスク大。 |
【実態検証】利用者の生の声と現場目線で見えたリアル|評判と実績
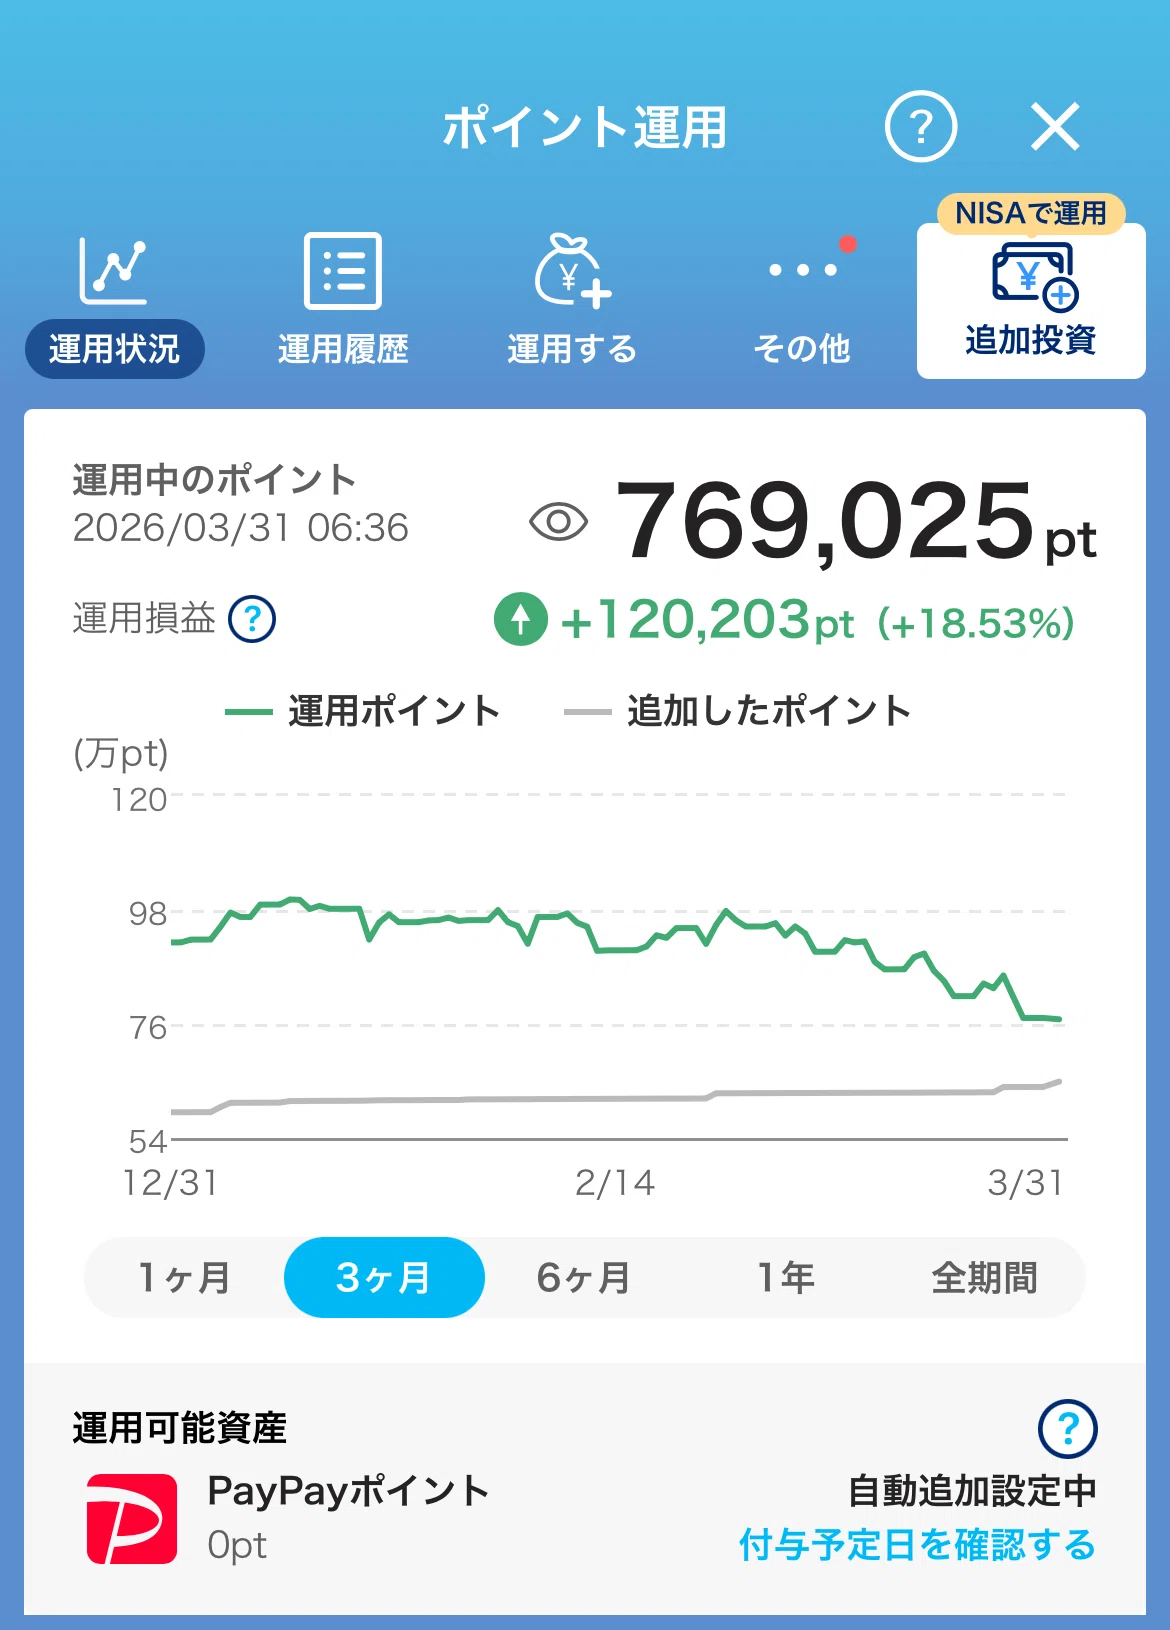
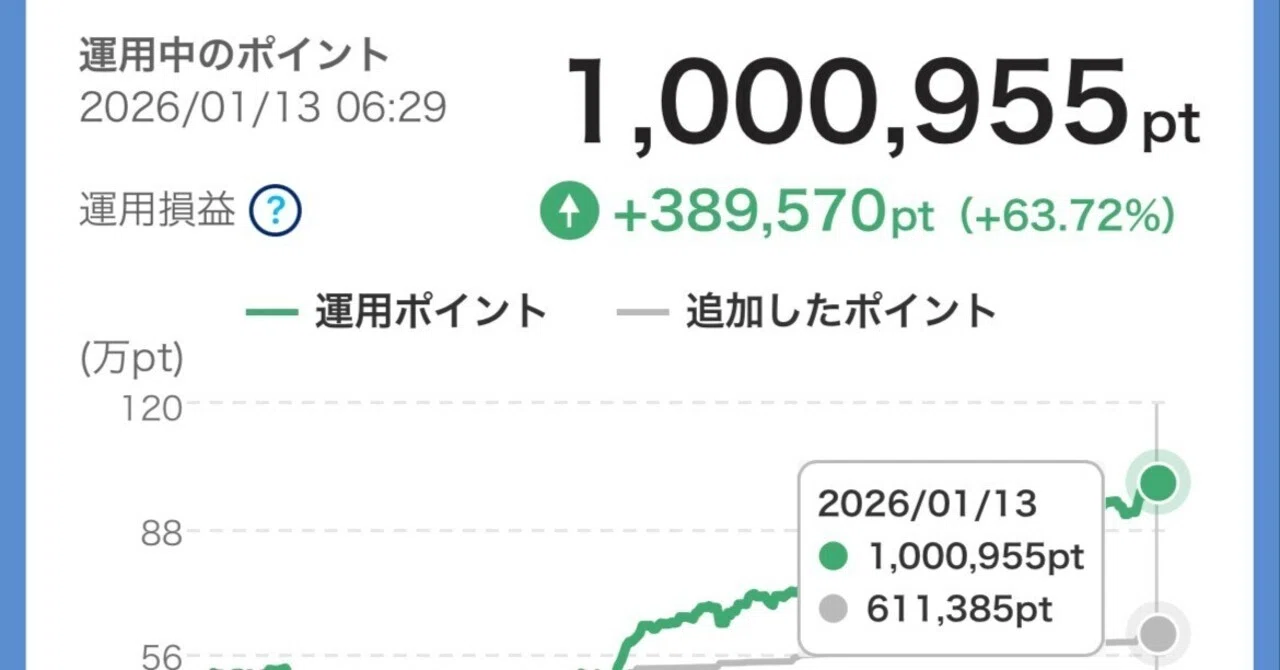
ネット上のコミュニティや知恵袋、SNSを調査すると、ポイント運用のリアルな実態が浮き彫りになります。最も多く見られるのは「ポイント運用を2年以上続けた結果、評価益がプラス30%を超えた」という長期継続層の成功報告です。元手が日々の買い物で付与されたポイントであるため、「現金投資と違って胃が痛くならない」「暴落しても気楽に構えていられる」という心理的ハードルの低さが、結果として狼狽売りを防ぎ、良好なパフォーマンスを生み出しています。
しかし、全員が順風満帆に資産を増やしているわけではありません。知恵袋の相談事例では、「半年前に金コースへ550ポイント入れたが、現在マイナス30ポイントになっている。どこに一番将来性があるのか」といった生々しい悩みも確認できます。金相場自体が堅調であっても、為替レートの円高シフトや短期間の調整局面が重なることで、元本割れを起こすケースは珍しくありません。
また、人気ナンバーワンのチャレンジコースを選んだユーザーの間でも明暗が分かれています。株価がレンジ相場(横ばい)を推移している時期には、3倍レバレッジの構造上、指数の上下振動によって基準価格が徐々に目減りしていく「減価現象」が発生します。この仕組みを知らずに高値掴みした初心者からは、「数ヶ月放置しているのに一向にプラスにならない」という不満の声も散見されます。
一般に知られていない盲点とネットの誤解|運用手数料1パーセントの壁と税金
「ポイント運用は完全無料」という認識は、過去の仕様に基づいた誤解です。実際の取引にあたっては、知っておくべき手数料ルールと法的な位置付けが存在します。
100ポイント以上の追加にかかる「スプレッド(手数料1%)」の実態
PayPayポイント運用では、「一度に100ポイント以上を追加する際、1パーセントの運用手数料」が差し引かれます。例えば、1,000ポイントを追加すると10ポイントが手数料として徴収され、実際の運用に回るのは990ポイントとなります。運用開始直後の損益がマイナス1.0%からスタートするのはこのためです。
ただし、公式ルール上、「99ポイント以下の追加であれば手数料は0円(無料)」という仕様が維持されています。少額ずつ手動で追加するか、端数ポイントをこまめに運用へ回すことで、この1%のコストを完全に回避するテクニックが投資愛好家の間では常識化しています。
税金や確定申告の必要性|「ポイント運用益」は課税対象になるか?
多くのユーザーが軽視しがちなのが、運用で得た利益に対する税制上の扱いです。国税庁の見解に基づくと、ポイント運用で引き出した際に確定した利益は「一時所得」に区分されます。一時所得には年間最高50万円の特別控除枠が設けられているため、他の一時所得(生命保険の満期保険金や懸賞金など)と合算して年間の純利益が50万円を超えない限り、所得税の確定申告は不要です。
日常の決済で貯まる数千から数万ポイントの運用規模であれば、確定申告が必要になるケースは極めて稀です。しかし、高額なポイント原資を一気に引き出した場合や、給与所得以外の副収入がある場合には、一時所得の枠組みを正しく認識しておく必要があります。
初心者向け増やすコツ|勝率を安定させる「自動追加」と暴落時の分散戦略
ポイント運用で確実に資産を育てていくためには、感情に左右されない仕組み作りが不可欠です。初心者が実践すべき再現性の高いアプローチを整理しました。
第一のコツは、「ポイントの自動追加機能(全額または一部)」を活用したドルコスト平均法の再現です。買い物をするたびに少額ずつ自動でコースへ投入されるため、価格が高い時期には少なく、暴落した時期には多くの口数を自動的に買い付ける形となり、平均取得単価を自然に平準化できます。
第二のコツは、「平時はスタンダードコースを7割、チャレンジまたはテクノロジーコースを3割」という資産配分の設定です。基盤をS&P500で固めつつ、サテライトとして成長力の高いコースを併用することで、下落耐性を保ちながら市場の上昇トレンドを享受できます。さらに、米国市場が大幅に調整したニュースが流れたタイミングに限り、貯めておいたポイントでチャレンジコースを追加投入する「押し目買い」も極めて有効な戦術です。
行動経済学から読み解く運用の罠|【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ポイント運用は「自分のお金ではない」という気楽さがある反面、行動経済学で指摘される「損失回避バイアス(利益を得る喜びよりも損失の苦痛を2倍強く感じる心理)」が強く働きやすい環境でもあります。画面上で数百ポイントが減少しただけで過剰に反応し、最悪の底値で運用を引き出してしまう「狼狽撤退」は、初心者投資家が最も陥りやすい落とし穴です。
【プロの結論】おすすめできる人・慎重になるべき人の条件
本サービスに明確に向いているのは、「最低でも1年以上のスパンで画面を見ずに放置できる人」、そして「将来的にPayPay証券や新NISAなど本格的な株式投資へステップアップしたいと考えている人」です。元本割れが生じても実生活のキャッシュフローが痛まないため、投資教育の教材としてこれ以上のツールはありません。
一方でおすすめできないのは、「数日から数週間で確実にポイントを1.5倍に増やしたいと考える人」や、「1ポイントでも減ることに強いストレスを感じる人」です。投資対象はあくまで実在する金融商品(米国ETFなど)であるため、元本保証は一切ありません。短期的な投機感情でレバレッジコースに全額を投じる行為は、資産形成ではなくギャンブルに他ならないと心得るべきです。
【paypayポイント運用 おすすめ 2026】に関するよくある質問(FAQ)
Q1:100ポイント以上を追加する際の手数料1%を確実に無料にする裏ワザはありますか?
A1:はい。追加するポイント数を「99ポイント以下」に分割して手動投入することで、システム上の運用手数料1パーセントを完全に回避できます。例えば500ポイントを入れたい場合、99ポイント×5回、最後に5ポイントを追加すれば手数料は一切差し引かれません。
Q2:運用中のポイントは、いつでもPayPayの残高(通常ポイント)に戻せますか?
A2:24時間365日、アプリ上から即座に「引き出す」ことが可能です。引き出したポイントは瞬時に通常のPayPayポイントとして残高に反映され、街中での決済やネットショッピングにそのまま1ポイント=1円として利用できます。
Q3:2026年最新アップデートで追加されたコースや注意点は何ですか?
A3:暗号資産市場の動向を反映したビットコイン連動型などを含め、選択可能なコースは全12種類規模へ拡充されています。ただし、暗号資産系コースは最低投入単位が100ポイントからに設定されている場合があり、従来の株式インデックスコースよりもボラティリティが格段に高いため、初心者は慎重なロット管理が必要です。
まとめ:リスクと手数料を正しく理解し、賢くポイントを育てる視点
PayPayポイント運用は、手元のスマートフォン一つでグローバル経済の成長に相乗りできる優れたフィンテックサービスです。大切なのは、単に「一番増えそうだから」と安易にレバレッジの高いコースへ飛びつくのではなく、自らの許容度に合ったコース設計を行うことです。
基幹部分をスタンダードコースに据え、手数料ルールを回避しながらドルコスト平均法でコツコツと積み立てていく姿勢こそが、2026年以降もブレずに資産を育てる最良の近道となります。余剰ポイントを有効活用し、賢明なポイント運用ライフを一歩踏み出してみてください。 (出典: paypayポイント運用 おすすめ 2026(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
