PayPayポイント運用おすすめ2026|勝率と手数料の罠を徹底検証
日常の買い物で貯まるPayPayポイントをアプリ内で手軽に増やせると話題の「ポイント運用」。面倒な証券口座の開設が不要で、1ポイントから疑似投資を体験できる手軽さから、利用者は拡大を続けています。しかし、SNSで散見される「ほったらかしで資産が激増した」という華々しい報告の陰で、急激な下落相場に巻き込まれてポイントを大きく減らしてしまうユーザーも後を絶ちません。
選択肢が多角化した現在、どのコースを選べば最も効率よく安全にリターンを狙えるのでしょうか。本記事では、各コースのパフォーマンス比較はもちろん、100ポイント以上の追加時に差し引かれる「手数料の落とし穴」を回避する具体的な裏ワザや、見落とされがちな税金の境界線まで、2026年最新の実態データを交えて徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:初心者には米国市場全体に連動する「スタンダードコース」、攻めの運用なら「テクノロジーコース」が堅実であり、3倍レバレッジの「チャレンジコース」は相場急変時の減価リスクに警戒が必要。
- 要点2:1回あたり100ポイント以上の追加で発生する「1.0%の手数料」は、99ポイント以下で細かく追加することで完全に合法的回避が可能。
- 要点3:ポイント運用の利益は税法上「一時所得」に分類され、年間50万円の特別控除枠があるため一般的な運用規模なら確定申告は原則不要。
【2026年最新】PayPayポイント運用おすすめコース徹底比較|勝率と特徴の全貌
現在提供されているコース群の中で、利用者の関心を集めている主要コースはそれぞれ連動するETF(上場投資信託)や原資産が異なります。どのコースを選ぶべきかは、各自のリスク許容度と運用期間によって論理的に決まります。以下の比較表で各コースの特性と期待リターンを俯瞰してみましょう。
| コース名 | 連動対象・詳細データ | リスク・変動幅の相場 | 編集部の見解・おすすめ度 |
|---|---|---|---|
| PayPayポイント運用 スタンダードコース | 米国の代表的指数S&P500に連動(SPY) | 中リスク・中リターン(年率±10〜15%程度) | 星5つ(最推奨):長期放置に最適。全ユーザーの土台となるコース。 |
| PayPayポイント運用 チャレンジコース | S&P500の日々の値動きの3倍に連動(SPXL) | 超高リスク・超高リターン(急落時は半減も) | 星3つ:短期急上昇相場のみ推奨。保ち合い・下落相場での長期放置は厳禁。 |
| PayPayポイント運用 テクノロジーコース | ナスダック100のハイテク主力株に連動(QQQ) | 高リスク・高リターン(AI・半導体主導) | 星4つ半:IT大手の成長に賭けるなら第一候補。中長期で大きな果実を狙える。 |
| PayPayポイント運用 金コース | 金現物価格に連動するETF(GLD) | 低〜中リスク(インフレヘッジ型資産) | 星3つ半:株式市場の不穏期に輝く避難先。爆発的な急伸はないが守りに強い。 |
結論から申し上げれば、2026年最新 PayPayポイント運用 攻略法における王道の選択肢は、依然として「スタンダードコース」です。米国市場を牽引する優良企業500社へ分散投資を行うETFに連動しているため、資本主義の構造的成長をそのまま享受できます。より積極的な値上がり益を狙いたい場合は、生成AIやクラウドインフラの成長余力が強い「テクノロジーコース」を一部組み合わせるポートフォリオが合理的です。
「ほったらかしで儲かる」は本当か?暴落リスクとリアルな運用実績を暴く
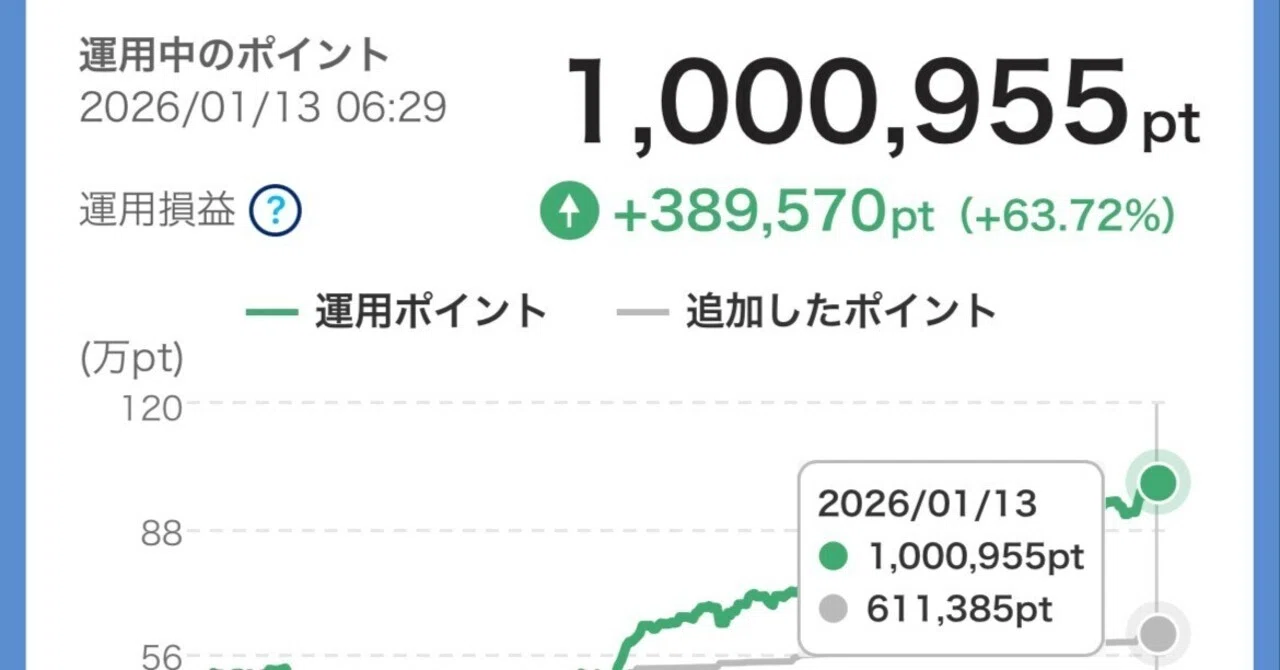
ネット上には「PayPayポイント運用 ほったらかし 評判」を検索すると、寝かせておくだけで数十パーセント増えたという成功体験が目立ちます。そもそもPayPayポイント運用 儲かる 理由は極めてシンプルで、世界最大の経済大国である米国の代表的企業群が、インフレを乗り越えて利益を拡大し続けてきた歴史的事実に基づいているからです。
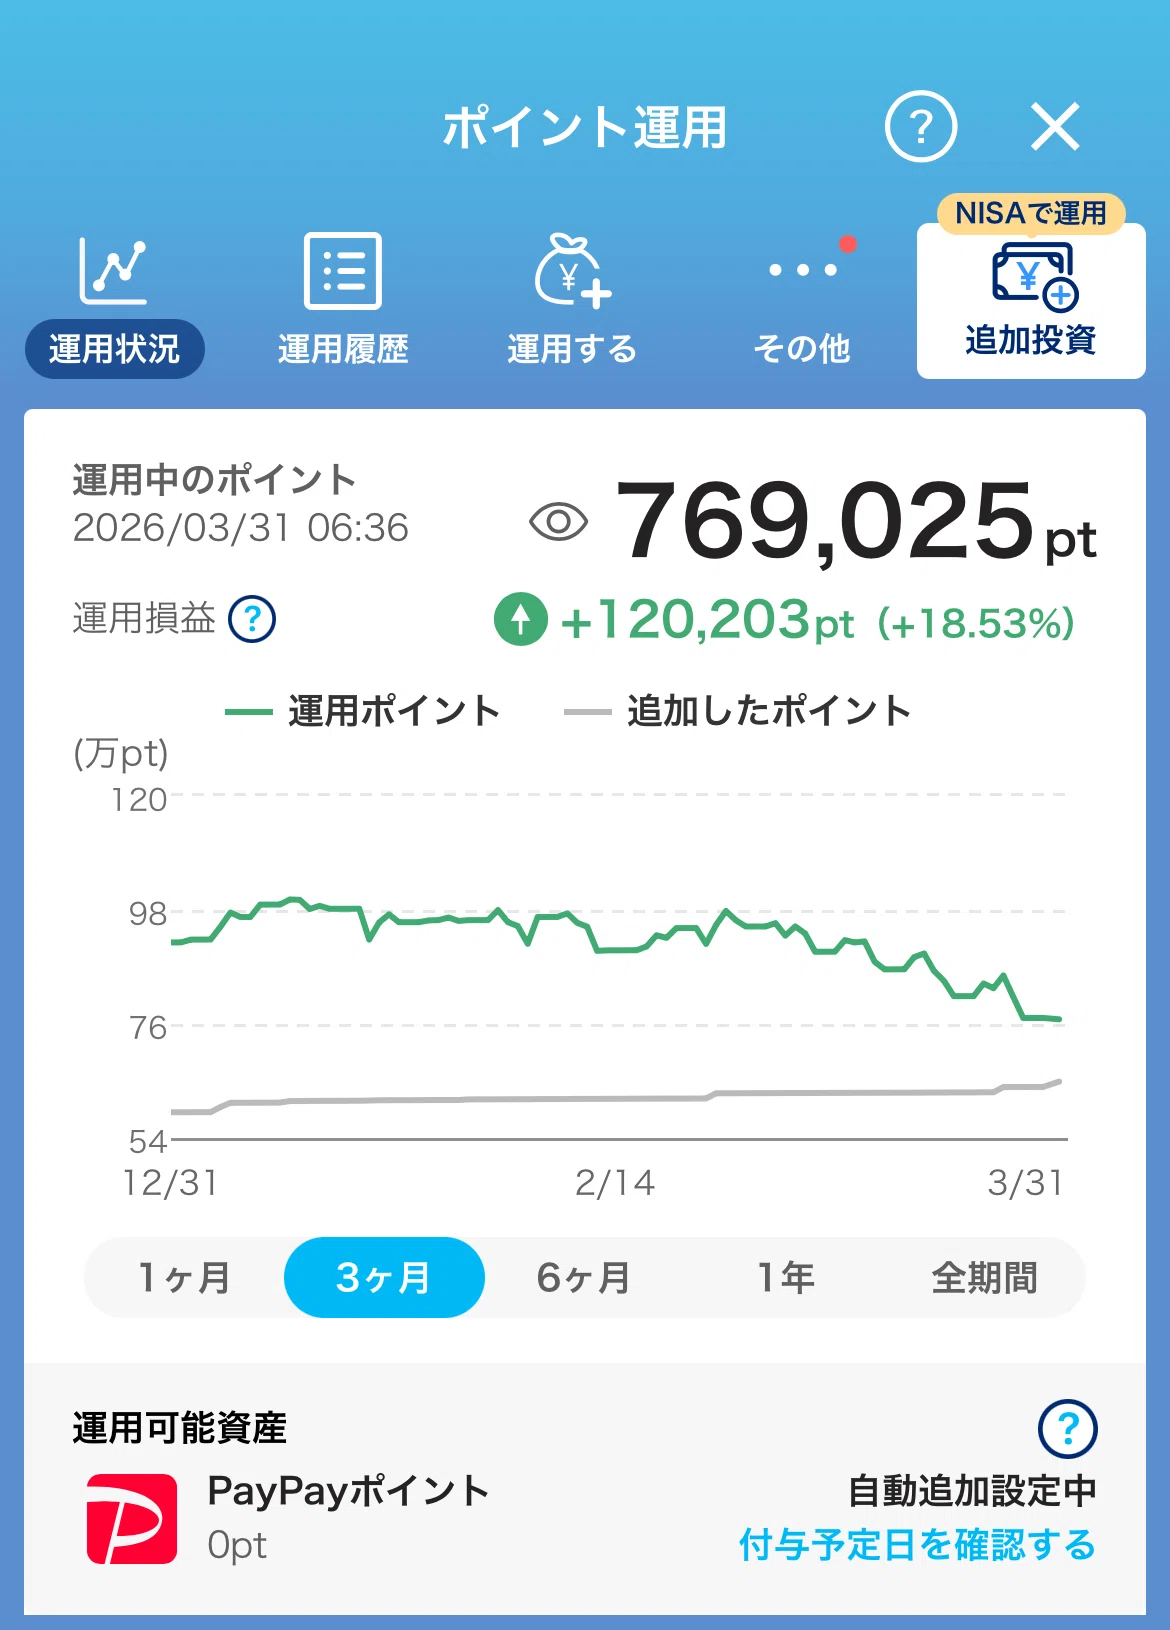
しかし、無批判に放置する行為には見過ごせないPayPayポイント運用 暴落 リスクが潜んでいます。特に、ユーザー間で最も人気を集めている「チャレンジコース」の罠には十分な警戒が必要です。このコースは連動元の3倍のレバレッジをかけているため、相場が上昇し続ける局面では驚異的な威力を発揮する一方、株価が上下を繰り返すボックス相場では「ボラティリティ・ドラッグ(複利効果による指数の減価)」によって、元指数が元の水準に戻ってもポイント資産だけが目減りしていく構造を持っています。
知恵袋やコミュニティの投稿を追跡すると、「相場の天井で一括投入した結果、その後の下落で資産が30%以上削られて塩漬けになった」「金コースに550ポイント預けたが、半年後に確認したらマイナス30ポイントになっていてショックを受けた」といったリアルな声が頻出しています。有事の安全資産とされる「金コース」であっても、為替の円高シフトや直前の価格高騰の反動を受ければ元本割れは日常茶飯事です。完全な放置が通用するのは、長期右肩上がりを前提とした「スタンダードコース」のみであると認識しなければなりません。
一般に知られていない盲点|1%の手数料を合法的に回避する裏ワザ
多くのユーザーが無自覚のまま見落としているのが、追加時に課されるスプレッド、実質的なコストの存在です。PayPayポイント運用では、1回につき100ポイント以上の運用追加を行うと、1.0%の手数料が自動的に差し引かれます。つまり、1,000ポイントを投入した瞬間に手元は990ポイントへと目減りし、運用は最初からマイナス1%のビハインドからスタートすることを意味します。
低金利環境において、ノーリスクで1%のリターンを稼ぎ出すのがいかに困難かを考えれば、この1%は極めて重いコストです。そこで絶対にマスターしておくべき技術がPayPayポイント運用 手数料 回避の手法です。
システム上、「99ポイント以下の追加」であれば手数料は一切かかりません(0%)。まとまった3,000ポイントを投入したい場合、一括で追加すれば30ポイントが手数料として消滅しますが、「99ポイントずつ」小分けにして追加処理を繰り返せば、手数料を1ポイントも取られることなく全額を運用へ回せます。
また、アプリ内の「自動追加設定」を有効にしている場合、PayPay決済の還元で一度に100ポイント以上が付与されると、その都度1%の手数料を徴収されてしまいます。無駄なコストを極限まで削りたい几帳面な運用者は、自動追加をあえてオフにし、手動で99ポイントずつ投入するルーティンを組むのが賢明です。
【実態検証】PayPay資産運用との違いと「税金・確定申告」のボーダーライン
PayPayのプラットフォーム内には、類似した名称のサービスとして「PayPay資産運用」が存在します。この2つの境界線を曖昧に把握している利用者が多いため、整理しておきましょう。PayPay資産運用 違い 比較の核心は、「疑似運用のポイント」か「本物の金融商品」かという点にあります。
PayPay証券が提供する「PayPay資産運用」は、正規の証券口座を開設し、PayPayマネーやポイントを使って実際の株式や投資信託を売買する正式な金融取引です。分配金や売却益は特定口座(源泉徴収あり)で自動的に20.315%の税金が天引きされるか、NISA口座を活用して非課税にする運用が一般的です。
対する「PayPayポイント運用」は、PBR(PayPay証券)が提供する独自のポイント増減プログラムであり、証券口座の開設は不要です。ここで浮上するのがPayPayポイント運用 税金 確定申告のルールです。国税庁の見解に基づけば、ポイント運用によって得た利益(引き出し時の増加分)は税法上の「一時所得」に該当します。
一時所得には年間最高50万円の特別控除が認められています。給与所得者で他に一時所得(生命保険の一時金や懸賞の賞金など)がない場合、ポイント運用による年間の利益が50万円を超えない限り、所得税の確定申告を行う義務は発生しません。数千〜数万ポイント規模で楽しんでいる一般的なユーザーであれば、税金の心配をする必要は一切ありません。
出口戦略の鉄則|後悔しない引き出しタイミングとリバランス
投資の世界において、参入すること以上に困難とされるのが「利益の確定」、すなわち引き出しの判断です。含み益は画面上の数字に過ぎず、日常の買い物に使えるPayPay残高へ戻して初めて確定利益となります。では、ベストなPayPayポイント運用 引き出しタイミングはどこにあるのでしょうか。
感情に流されないための最も合理的な方法は、事前に「マイルール」を策定しておくことです。行動経済学が証明するように、人間は利益が出ている局面では過度にリスクを恐れて小さな利益で利確してしまい(利小)、損失が出ている局面では現実から目を背けて傷口を広げてしまう(損大)心理的バイアスを持っています。
具体的な実践法として推奨されるのは以下の2点です:
- 目標リターン到達時の部分利確:運用利益が「+15%」や「+20%」に達した段階で、増えた利益分のポイントだけを引き出して普段の買い物に充て、元本分はそのまま運用を継続する手法。元手割れのリスクを恒久的に排除できます。
- コース間のリバランス:「テクノロジーコース」や「チャレンジコース」が急騰して資産構成比が大きくなった際、その一部を引き出し、守りに強い「金コース」や堅実な「スタンダードコース」へ移し替える戦略。相場の急変に対するクッションを作ることができます。
PayPayポイントの引き出しは、アプリ操作から即時で通常残高へ反映されます。手数料も引き出し時は一切かかりません。急な大型出費や外食の機会に合わせて、増えたポイントをスピーディに現金代わりに使える俊敏性こそが、本サービスの最大の強みです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
どれほど優れたツールであっても、個々人のマネーリテラシーや性格によって向き不向きが明確に分かれます。自身の適性を客観的に診断してみましょう。
【おすすめできる人の条件】
- 証券会社の口座開設やマイナンバー提出などの手続きを煩わしく感じる人
- 現金を直接減らすリスクを恐れており、買い物のおまけで貰ったポイントで投資の勉強を始めたい人
- 日々の数パーセントの値動きに一喜一憂せず、数ヶ月から数年のスパンでアプリを放置できるメンタルを持つ人
【慎重になるべき・おすすめできない人の条件】
- ポイントとはいえ、マイナス数十ポイントの数字を見ただけで強いストレスや後悔を感じてしまう人
- 本格的に数十万〜数百万円単位の資産形成を目指しており、NISAの非課税枠をまだ使い切っていない人(この場合は本家の「PayPay資産運用」やネット証券での投信積立を優先すべきです)
- 「チャレンジコース」に全ポイントを投入し、下落局面で慌てて底値で損切りしてしまう衝動的な取引癖がある人
【paypay ポイント運用おすすめ 2026】に関するよくある質問(FAQ)
Q1:ポイント運用で残高がマイナスになり、借金や追加請求が発生することはありますか?
A1:借金や追加請求が発生することは絶対にありません。最悪のケースでも投入したポイントがゼロになるだけであり、実生活の資産にマイナスが及ぶリスクは構造上排除されています。
Q2:チャレンジコースとスタンダードコース、どちらが将来的に大きく増えますか?
A2:単調な急上昇トレンドが続く短期であればチャレンジコースが圧倒しますが、下落や横ばい期間を含む中長期(2〜3年以上)では、減価効果の蓄積がないスタンダードコースの方が最終的な勝率と残高が安定して高くなる傾向があります。
Q3:自動追加機能は使わない方が良いのですか?
A3:獲得ポイントが毎回100ポイント未満であれば自動追加でも手数料はかかりません。しかし、キャンペーンや高額決済で100ポイント以上が付与されることが多い方は、自動追加をオフにして「99ポイント以下ずつ手動追加」した方が1%の手数料を確実に節約できます。
Q4:運用中のポイントは、PayPayの有効期限によって失効しますか?
A4:現在付与される通常のPayPayポイントに有効期限はありません。運用中も期限切れで消滅する心配はないため、安心して中長期の運用を続けられます。
まとめ:今後の動向と賢くポイントを育てるための判断基準
PayPayポイント運用は、これまで投資の世界に踏み出せなかった生活者にとって、資本主義の果実をリスク極小で享受できる秀逸なエントリー窓口です。しかし、どれほど手軽に見えても、背後で動いているのは世界の荒波にもまれる現実の金融市場そのものです。
安易に「ハイリスクなコースでの一攫千金」を夢見るのではなく、「スタンダードコース」を軸とした長期分散の姿勢を保ち、100ポイント以上の追加時には「99ポイントルール」で着実にコストを削ぎ落とす。この地道な鉄則を守ることこそが、大切なお買い物ポイントを確実に育て上げるための最短ルートとなります。目先の乱高下に惑わされることなく、賢利な運用ルールを習慣化していきましょう。 (出典: paypay ポイント運用おすすめ 2026(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
