Apple Payクイックペイ徹底解説|使えない原因とiDの違い
iPhoneを決済端末にかざすだけで支払いが完了するApple Pay。その中核を担う電子マネーブランドが「QUICPay(クイックペイ)」です。財布からプラスチックカードを取り出す手間がなく、サインや暗証番号も不要な手軽さから、多くのユーザーの日常に定着しています。しかし、利便性の裏で「レジで突然決済が弾かれて恥ずかしい思いをした」「iDとの違いがよく分からないまま使っている」という戸惑いの声も後を絶ちません。
2026年を迎えた現在、非接触決済の普及とともに加盟店側の決済端末やセキュリティ基盤は急速に高度化しています。それにもかかわらず、なぜ現場では依然として「使えないトラブル」が発生するのでしょうか。本稿では、Apple PayにおけるQUICPayの仕組み、iDとの構造的な違い、主要クレジットカードの還元率、そして現場で決済エラーが起きる決定的な理由について、取材データと現場の検証結果をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:Apple Payは決済を束ねる「デジタル財布の枠組み」であり、QUICPayはその枠組みの中で実際に決済を仲介する「電子マネーの規格」という明確な役割分担がある。
- 要点2:店頭で使えない最大の原因は、店員への伝え方の食い違い、端末側の「2万円上限(旧規格端末)」、カード会社による不正検知ロックの3点に集約される。
- 要点3:登録カード(JCB、楽天、セゾンなど)によってQUICPayかiDかが自動決定され、ポイント付与条件も異なるため、カードごとの特性を見極めた使い分けが必須となる。
【2026年最新】Apple Payとクイックペイの基本構造とiDとの決定的な違い
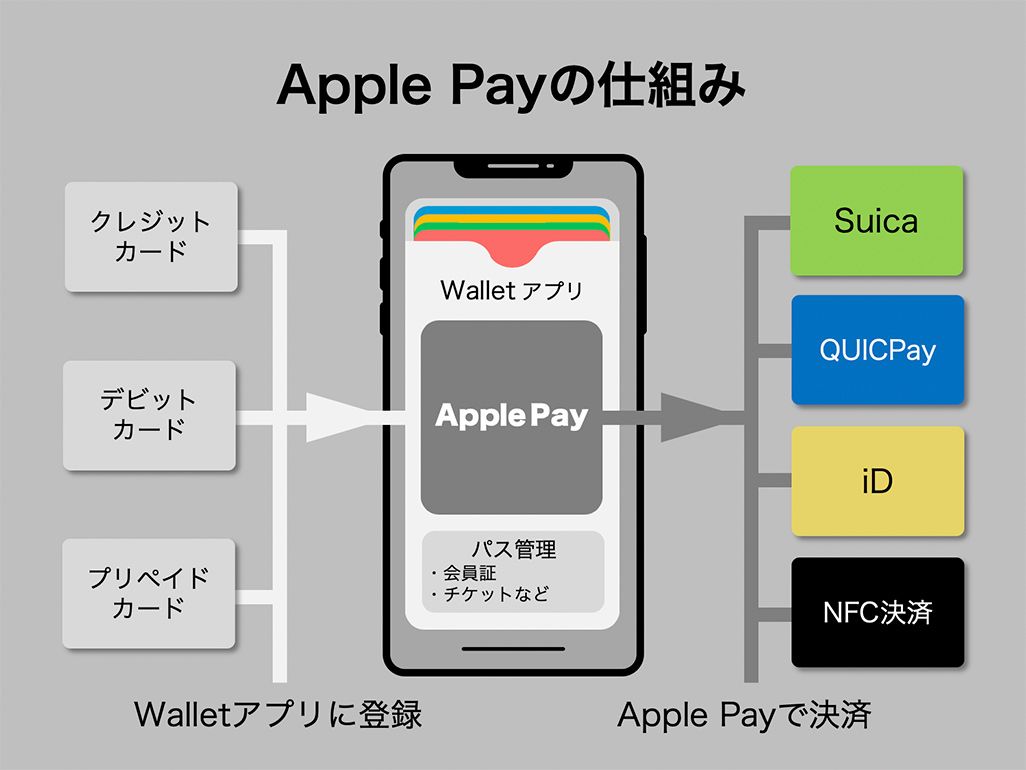
Apple PayとQUICPayを同列のサービスとして混同している利用者は少なくありません。しかし、技術的・機能的なレイヤーはまったく異なります。Apple Payは、iPhoneやApple Watch内のSecure Element(安全な半導体チップ)を利用してクレジットカード情報を暗号化・一元管理する「決済プラットフォーム(入れ物)」です。これに対し、QUICPayは株式会社ジェーシービー(JCB)が主導・運営する「後払い式(ポストペイ型)非接触決済ネットワーク」を指します。
ユーザーがiPhoneのウォレットアプリに対象のクレジットカードを登録した瞬間、そのカードの発行会社が提携するネットワークに応じて、QUICPayまたはiDのいずれかが自動的にプロビジョニング(割り当て)されます。自分で「このカードをQUICPayにしたい」と選べるわけではありません。
ここで多くの人が疑問を抱くのが、双璧をなす「iD」との違いです。両者の根本的な差異は、運営母体と紐づくクレジットカード会社の陣営にあります。取材に基づく最新の比較データは以下の通りです。
| 項目 | QUICPay(QUICPay+) | iD | 編集部の見解・評価 |
|---|---|---|---|
| 運営元 | 株式会社ジェーシービー(JCB) | 株式会社NTTドコモ | 国内ツートップ。信頼性・セキュリティ水準に大差なし |
| 主な対応カード | JCBカード、楽天カード、セゾンカード、エポスカード、au PAY カードなど | 三井住友カード、dカード、イオンカード、ライフカードなど | 保有カード会社で自動選択されるため住み分けが明確 |
| 1回あたりの利用上限 | QUICPay+加盟店:カード利用枠準拠(原則上限なし) 旧QUICPay加盟店:一律2万円(税込) | 店舗端末やカード仕様により約3万円、またはカード利用可能額準拠 | 高額決済時は店舗側の端末バージョンが成否を分ける |
| 決済音 | 「クイックペイ!」 | 「タントン♪」 | 支払完了の確認音。店舗スタッフもこの音で確認する |
日常の買い物において、使い勝手に大きな優劣はありません。しかし、自分がウォレットに入れているカードがどちらの規格として認識されているかを把握しておくことは、決済トラブルを未然に防ぐ上で極めて重要です。
【実態検証】レジ前で「使えない」トラブルが頻発する決定的な理由
「普段は使えるのに、特定の店やレジで突然ピピッとも鳴らずに弾かれた」「店員に『使えません』と言われて冷や汗をかいた」。SNSやQ&Aサイトには、こうした現場での生々しいトラブル体験談が後を絶ちません。利用者の証言やPOSシステム開発関係者への取材から浮き彫りになった、店頭で決済エラーが起きる4つの決定的な要因を掘り下げます。
第1の要因は、店舗への伝え方とPOS端末の操作ミスです。店頭での支払い時、多くのユーザーが無意識に「Apple Payで」と伝えてしまいます。しかし、日本のレジシステムの大半は「Apple Pay」という単一の決済ボタンを備えていません。レジ側では「交通系IC」「iD」「QUICPay」「クレジットカード」のいずれかを店員が手動で選択して待機状態にする必要があります。そのため、客が「Apple Payで」と言い、店員がクレジット決済モードを立ち上げた場合、スマホをかざしても通信が一致せず決済エラーとなります。正しくは「クイックペイで」と告げるのが鉄則です。
第2の要因は、「2万円の壁」と呼ばれる端末の規格差異です。Apple Payに登録されたQUICPayは、基本的に上位規格である「QUICPay+(クイックペイプラス)」として動作し、クレジットカード自体の限度額まで支払いが可能です。しかし、地方の個人商店や旧型POSを使い続けているチェーン店では、端末が旧来の「QUICPay」規格のまま据え置かれているケースが存在します。旧規格端末では、カードの利用可能額がどれだけ残っていても1回あたり2万円(税込)を超える決済は物理的に弾かれる仕様になっています。家電量販店や百貨店で高額商品を購入する際に突如エラーが出るのは、この端末側の制約が主因です。
第3の要因は、カード会社側の不正利用検知システム(不正検知アルゴリズム)の作動です。特に夜間の連続決済や、普段利用しない高級店・特定カテゴリーでの決済時、カード会社側のAIが不正利用と判定して一時的にカードをロックすることがあります。iPhoneの画面上には単に「決済できませんでした」としか表示されないため、端末の故障や通信不良と勘違いされがちですが、実態はカード会社によるセキュリティ制限です。
第4の要因は、生体認証の有効期限切れと端末の持ち方です。サイドボタンをダブルクリックしてFace ID認証を済ませた後、一定時間(約60秒)が経過すると認証が無効化されます。また、Suicaなどのエクスプレスカードと異なり、QUICPayは支払い前の生体認証が必須です。端末上部にあるFeliCaアンテナの位置を把握せず、画面中央をリーダーに押し当てて通信エラーを起こすケースも現場では多発しています。
主要対応クレジットカードの還元率とQUICPay連携時の注意点
Apple PayにQUICPayとして登録できるクレジットカードは多数存在しますが、カード会社によって基本還元率やポイント付与の条件には明確な差があります。ここでは代表的な主要3社をピックアップし、それぞれの強みと注意点を分析します。
まず、QUICPayの本家本元であるJCBカードです。プロパーカードである「JCBカード W」などは、39歳以下限定入会ながら基本還元率が1.0%と高く、Apple PayのQUICPay利用でも満額のポイントが付与されます。JCBが主催するキャッシュバックキャンペーンやタッチ決済促進イベントの恩恵を最もダイレクトに受けられる点が最大の強みです。
次に、圧倒的な発行枚数を誇る楽天カードです。楽天カードをApple Payに登録すると、例外なくQUICPayとして割り当てられます。通常利用と同様に100円につき1ポイント(還元率1.0%)の楽天ポイントが貯まるため、日常の少額決済を無駄なくポイント化できます。ただし、楽天ペイアプリ経由のバーコード決済で行われるような「ポイント三重取り」などの追加ボーナスはQUICPay決済では適用外となるため、純粋なカード基本還元率での運用となります。
そして、セゾンカード(クレディセゾン)です。セゾンカードもApple Pay登録時はQUICPayとなります。特筆すべきは「セゾンパール・アメリカン・エキスプレス・カード」で、このカードはApple PayのQUICPay利用時に最大2.0%相当という驚異的な還元率を誇る特典を提供してきました(年間利用上限額等の条件あり)。スマホ決済に特化して高還元を狙うユーザー層から圧倒的な支持を集めています。
注意すべきは、一部の提携カードにおいて「クレジットカード本体で決済した場合は優待店舗でポイントアップするが、Apple Pay(QUICPay)決済を介すと優待判定から除外され、通常還元率に落ちる」という規約が存在する点です。特定の店舗で大幅還元を狙う際は、カード各社のポイント付与条件を事前に精査しておく必要があります。

【実践手順】iPhoneウォレットへの登録から店頭での支払い方まで
Apple PayでQUICPayを始める設定は、数分で完了します。直感的なインターフェースながら、途中の認証ステップで躓くユーザーも一定数存在するため、正確な手順を整理します。
iPhoneウォレットへのカード登録手順
設定作業はiPhone標準の「ウォレット」アプリから進めます。
- 「ウォレット」アプリを開き、画面右上の「+」アイコンをタップする。
- 「クレジットカードなど」を選択し、カメラで物理カードの表面をスキャンするか、カード番号・有効期限・セキュリティコードを手動で入力する。
- カード発行会社ごとの利用規約に同意する。
- 「カードの認証」画面で、SMSまたはメールによる認証コード送信を選択し、届いたコードを入力して完了させる。
- 画面上に「QUICPay」のロゴが表示されたカード券面が追加されたことを確認する。
認証コードが届かないトラブルの大半は、カード会社に登録している電話番号が古いまま更新されていないことが原因です。登録前にカード会社のWeb明細サービス等で個人情報を確認しておくのが確実です。
店頭での支払い手順(Face ID搭載モデルの場合)
レジでの実決済は、慌てず次の3ステップを踏むだけでスムーズに完結します。
- 店員への声かけ:「支払いはクイックペイでお願いします」とはっきり伝える。
- 端末のスタンバイ:iPhoneのサイドボタンを素早くダブルクリックし、Face IDで顔認証を済ませる(画面に「リーダーにかざしてください」と表示される)。
- かざす位置と完了確認:iPhoneの先端(カメラ付近)を決済リーダーの中央部に近づける。「クイックペイ!」という決済音が鳴り、画面に青いチェックマークが表示されれば完了。
Apple Watchを利用している場合は、サイドボタンをダブルクリックした状態で文字盤をリーダーにかざすだけで決済できます。画面ロック解除済みであれば生体認証の手間すら不要なため、現場でのスピード感はiPhoneを上回ります。
一般に知られていない盲点とネットの誤解
ネット上の情報やコミュニティでは、Apple Payの仕様に関して事実と異なる誤解が少なからず流通しています。トラブルを未然に防ぐため、代表的な3つの誤認を正します。
1つ目の誤解は、「iPhoneの電源が完全に切れていてもQUICPayは使える」という言説です。iPhoneには「予備電力機能付きエクスプレスカード」という優れた仕組みがあり、バッテリーが切れた後も最大5時間程度は決済機能が維持されます。しかし、この機能が適用されるのは「エクスプレスカードに設定された交通系IC(Suica、PASMO、ICOCAなど)」に限定されます。QUICPayは決済の都度Face IDやTouch IDによる暗証認証が必須となるセキュリティ設計であるため、電源が落ちたiPhoneでは支払いができません。
2つ目の誤解は、「QUICPayが使える店舗なら、Apple Pay内のどのカードでも絶対に使える」という思い込みです。前述の通り、店舗側の端末が旧規格(QUICPay)のままである場合、QUICPay+対応のデビットカードやプリペイドカード、あるいは2万円を超えるクレジットカード決済は拒否されます。加盟店ステッカーに「QUICPay+」のプラス表記があるかどうかで、対応できるカード種別や上限額が異なるという構造は意外な盲点です。
3つ目の誤解は、「通信圏外(機内モードや地下)では決済できない」という懸念です。Apple Payによる店舗決済は、iPhone内部のセキュアエレメントと店舗の読み取り端末間で近距離無線通信(NFC/FeliCa)を行っています。そのため、スマホが圏外であっても、あるいは機内モードにしていても店頭でのQUICPay決済自体は何ら問題なく成立します。決済後に届く利用通知やアプリ側の明細同期が電波復帰まで遅れるだけです。
【プロの結論】キャッシュレス疲れを防ぐ選択基準とリスク管理
キャッシュレス決済は生活を飛躍的に便利にする反面、決済手段が乱立した現代においては「レジ前でどれを出すべきか」「なぜか弾かれた」という認知負荷、いわゆるデジタル摩擦を生み出しています。行動経済学の観点からも、支払いの瞬間における認知的ストレスは日常の満足度を大きく削ぐ要因となります。
失敗しないための鉄則は、「QUICPayをメインに据えつつ、予備として物理カードまたはSuicaを必ず併携する」という二重化の設計です。QUICPayは少額から数万円までの日常決済において最速のUXを提供しますが、端末の不具合やカード会社のセキュリティロックという不可抗力のリスクはゼロにできません。Apple PayのQUICPayを最も賢く使いこなせるのは、その利便性を最大限享受しつつも、例外的なエラーが起きた際に即座に別の手段へ切り替えられる柔軟性を備えたユーザーです。

【apple pay クイックペイ】に関するよくある質問(FAQ)
Q1:Apple PayでQUICPayを利用する際、手数料や年会費はかかりますか?
A1:利用手数料や登録手数料は一切かかりません。完全無料で利用できます。引き落としは登録しているクレジットカードの請求と合算され、一括払いであれば金利や手数料も発生しません。
Q2:楽天カードを登録すると必ずQUICPayになりますか?iDを選ぶことはできませんか?
A2:楽天カードをApple Payに登録した場合は、仕様上すべて「QUICPay」として割り当てられます。ユーザー側でiDへ変更することはできません。iDを利用したい場合は、三井住友カードやdカードなど、iDと提携しているカードを別途登録する必要があります。
Q3:レジで「Apple Payで」と言ってはいけないのはなぜですか?
A3:店舗のPOSレジには「Apple Pay」という決済種別が存在しないことが多いためです。店員側は「交通系IC」「iD」「QUICPay」など個別の電子マネー種別を選択して端末を起動します。そのため、客側が「クイックペイで支払います」と正確な規格名を指定しなければ、レジが正しい待機状態にならずエラーの原因となります。
Q4:QUICPay+で支払う場合、1回あたりの上限金額はいくらですか?
A4:QUICPay+加盟店であれば、原則として登録しているクレジットカードの利用可能枠の範囲内(上限なし)で利用可能です。ただし、店舗側の端末が旧規格「QUICPay」のままの場合は、カードの限度額にかかわらず1回あたり2万円(税込)が上限となります。
まとめ:決済トラブルをゼロにしてスマートに使いこなすために
Apple PayとQUICPayの組み合わせは、財布レスな生活を実現する上で現在も最も完成された決済手段の一つです。iPhoneをかざすだけで一瞬にして支払いが完了する体験は、一度慣れると手放せません。
店頭でのエラーを回避するために覚えておくべきポイントは極めてシンプルです。「レジでは『クイックペイで』と伝える」「高額決済時は2万円の壁を意識する」「顔認証を済ませてからリーダーにかざす」。この3点さえ徹底していれば、レジ前で慌てる場面は劇的に減少します。ご自身の保有カードの還元率や特性を理解し、日常の支払いをより安全で快適なものへとアップデートしてください。 (出典: apple pay クイックペイ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
